

กบข. จัดเต็ม “GPF EXPO 2026” ตรวจสุขภาพการเงิน-เปิดกลยุทธ์ลงทุนวัยเกษียณ
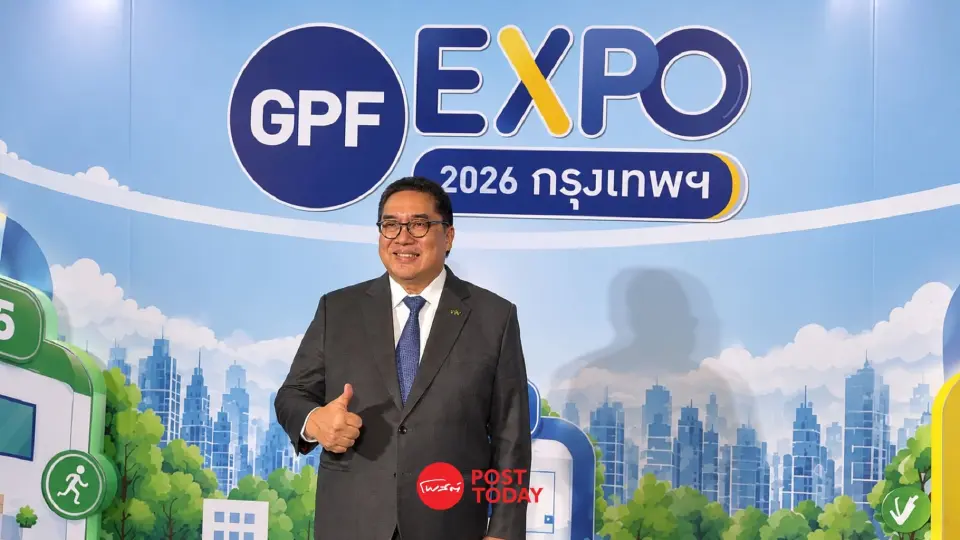
กบข. จัดมหกรรม GPF EXPO 2026 กรุงเทพฯ เมื่อ 5 พ.ย. ขนทัพบริการตรวจสุขภาพการเงิน-ร่างกาย เปิดกลยุทธ์ลงทุนรับโลกผันผวน ชูสูตรออมเร็ว ออมเพิ่ม เลือกแผนเหมาะสม เตรียมพบสมาชิกโคราช 17 พ.ย.นี้
KEY
POINTS
- กบข. จัดงาน “GPF EXPO 2026” เพื่อให้สมาชิกได้ตรวจสอบความพร้อมทางการเงิน รับคำแนะนำด้านการออมและการลงทุนเพื่อวางแผนเกษียณ
- แนะแนวทางการออมด้วยสูตร “ออมเร็ว ออมเพิ่ม เลือกแผนที่เหมาะสม” และส่งเสริมให้สมาชิกออมเงินเพิ่มจากอัตราบังคับเพื่อสร้างความมั่นคงในระยะยาว
- เปิดตัวกลยุทธ์การลงทุนเพื่อวัยเกษียณ เช่น แผนสมดุลตามอายุ (Life Path) และเตรียมเพิ่มทางเลือกการลงทุนแบบ Core & Satellite ในอนาคต
กองทุนบำเหน็จบำนาญข้าราชการ (กบข.) จัดมหกรรม “GPF EXPO 2026 กรุงเทพฯ” เมื่อวันที่ 5 พฤศจิกายน 2569 ณ โรงแรมเซ็นทารา ไลฟ์ ศูนย์ราชการและคอนเวนชันเซ็นเตอร์ แจ้งวัฒนะ เปิดพื้นที่ให้สมาชิกได้ตรวจสอบความพร้อมทางการเงิน รับคำแนะนำด้านการออมและการลงทุน พร้อมเข้าถึงบริการด้านสุขภาพในงานเดียว สะท้อนแนวทางการดูแลสมาชิกให้มีความมั่นคงทั้งระหว่างรับราชการและหลังเกษียณ

งานครั้งนี้ไม่ได้มุ่งเพียงให้สมาชิกมารับทราบข้อมูลของกองทุน แต่ต้องการให้สมาชิกได้กลับมาสำรวจสถานะเงินออมของตัวเอง เข้าใจทางเลือกการลงทุน และวางแผนชีวิตหลังเกษียณอย่างเป็นรูปธรรม ผ่านกิจกรรมและบริการที่นำมาไว้ในพื้นที่เดียว ทั้งการตรวจสุขภาพการเงิน การให้ความรู้เรื่องการลงทุน สิทธิประโยชน์ของสมาชิก รวมถึงบริการด้านสุขภาพกาย

ดร.ศรพล ตุลยะเสถียร เลขาธิการคณะกรรมการกองทุนบำเหน็จบำนาญข้าราชการ (กบข.) กล่าวบนเวที “GPF EXPO 2026 กรุงเทพ” ว่า ปัจจุบันคนมีแนวโน้มอายุยืนขึ้น บางคนอาจมีอายุถึง 90-100 ปี ขณะที่ใช้เวลาทำงานราว 30 ปี และต้องใช้ชีวิตหลังเกษียณอีก 30 ปี การเตรียมความพร้อมจึงต้องวางแผนทั้งการเงินและสุขภาพควบคู่กัน ไม่ใช่เพียงเก็บเงินให้พอใช้ในวันเกษียณ

“วันนี้คนเราอายุยืนขึ้น ทำงานประมาณ 30 ปี แต่ต้องใช้ชีวิตหลังเกษียณอีก 30 ปี การวางแผนการเงินและดูแลสุขภาพจึงสำคัญ เพื่อให้มีชีวิตหลังเกษียณอย่างมีความสุขและมั่นคง”
หนึ่งในสาระสำคัญที่ กบข. ต้องการสื่อสารกับสมาชิกในงานนี้ คือสูตรการออมเพื่อเกษียณอย่างมีความสุข ได้แก่ “ออมเร็ว ออมเพิ่ม เลือกแผนที่เหมาะสม” เพราะการเริ่มต้นออมตั้งแต่อายุยังน้อยจะทำให้เงินมีเวลาสะสมและสร้างผลตอบแทนในระยะยาว ขณะที่การเพิ่มเงินออมและเลือกแผนลงทุนให้เหมาะกับตัวเอง จะช่วยเพิ่มโอกาสให้มีเงินเพียงพอกับชีวิตหลังเกษียณ

เงินเดือนน้อยก็ออมได้ เพิ่มแค่ 1% เงินเกษียณโตหลักแสน
ข้อมูลสมาชิกที่เกษียณในเดือนกันยายนที่ผ่านมา พบว่า ประมาณ 16,000 คน มีเงินออมกับ กบข. เฉลี่ยประมาณ 1.5 ล้านบาท และสมาชิก 73% มีระดับเงินออมเมื่อรวมกับบำเหน็จบำนาญอยู่ในเกณฑ์ดี อย่างไรก็ตาม ยังมีสมาชิกอีกจำนวนมากที่สามารถเพิ่มเงินออมเพื่อสร้างความพร้อมได้มากกว่านี้
ปัจจุบันสมาชิกสามารถสะสมเงินเพิ่มจากอัตราบังคับ 3% ได้อีกสูงสุด 27% ของเงินเดือน หรือรวมเป็น 30% แต่ข้อมูลพบว่าสมาชิก 64.34% ยังไม่ได้ออมเพิ่ม ส่วนสมาชิกที่ออมเพิ่มส่วนใหญ่เลือกเพิ่มเพียง 1-3% และมีประมาณ 35,000 คนที่ออมเพิ่มเต็มสิทธิ์ 27%
ดร.ศรพล ย้ำว่า การออมเพิ่มไม่จำเป็นต้องเริ่มจากเงินจำนวนมาก โดยยกตัวอย่างข้าราชการที่เริ่มรับราชการด้วยเงินเดือน 12,000 บาท หากออมเพิ่มเพียง 1% จะเท่ากับเงินเดือนละ 120 บาท หรือประมาณวันละ 10 บาท แต่เมื่อสะสมไปเป็นเวลานานและรวมผลตอบแทนจากการลงทุน ก็สามารถเพิ่มเงินออมในวันเกษียณได้ถึงประมาณ 300,000 บาท
“เงินจำนวนน้อยเนี่ย ถ้าเกิดคุณเริ่มออมตั้งแต่แรก มันทำให้งอกเงย แล้วก็เป็นเงินที่ช่วยให้เราได้ใกล้เป้าหมายของเรามากยิ่งขึ้น”

แนะเลือกแผนลงทุนตามวัย รับมือความผันผวน
นอกจากการออมเพิ่มแล้ว การเลือกแผนลงทุนให้เหมาะสมกับอายุและความสามารถในการรับความเสี่ยงก็มีความสำคัญ โดย กบข. แนะนำแผน “สมดุลตามอายุ (Life Path)” สำหรับสมาชิกที่ไม่มีเวลาติดตามตลาด เพราะระบบจะปรับสัดส่วนสินทรัพย์ลงทุนให้เหมาะกับช่วงอายุโดยอัตโนมัติ ส่วนสมาชิกที่มีความรู้และติดตามการลงทุนอย่างใกล้ชิด สามารถเลือกแผนลงทุนในสินทรัพย์เฉพาะ เช่น หุ้น ทองคำ หรืออสังหาริมทรัพย์ได้ตามความเหมาะสม
ขณะเดียวกัน กบข. อยู่ระหว่างศึกษารูปแบบการลงทุน “Core & Satellite” เพื่อเพิ่มทางเลือกให้สมาชิก โดยมีแนวคิดใช้แผนสำรับเป็นพอร์ตหลัก (Core Portfolio) เป็นส่วนที่ช่วยเน้นเสถียรภาพ และแผนสินทรัพย์เป็นพอร์ตเสริม (Satellite Portfolio) เป็นส่วนที่สามารถปรับตามโอกาสการลงทุน เปรียบเทียบให้เข้าใจง่ายว่า Core คือ “ข้าวสวย” ส่วน Satellite คือ “กับข้าว” ซึ่งคาดว่าจะเปิดให้สมาชิกเลือกลงทุนได้ในปีถัดไป
“ข้าวสวยคือจานหลัก คือเราก็จะลงทุนสัดส่วนใหญ่ๆ ในจานหลักที่มีความเสถียร แต่เมื่อไหร่ก็ตามเรามีมุมมอง เราก็เอาจัดกลับมาเป็นจานเสริม”

สำหรับภาพรวมการลงทุน ดร.ศรพล ระบุว่า โลกกำลังเผชิญความเปลี่ยนแปลงสำคัญ ทั้งภูมิรัฐศาสตร์และความขัดแย้งระหว่างประเทศ เทคโนโลยี AI สังคมสูงวัย และการเปลี่ยนแปลงสภาพภูมิอากาศ ปัจจัยเหล่านี้ส่งผลต่อตลาดการเงินและมูลค่าสินทรัพย์ กบข. จึงปรับแนวทางบริหารพอร์ตแบบ “Total Portfolio Approach” โดยมองสินทรัพย์ทั้งหมดเป็นภาพรวม ไม่ตัดสินใจจากผลตอบแทนของสินทรัพย์ใดสินทรัพย์หนึ่งเพียงอย่างเดียว

เพิ่มทางเลือกออมต่อหลังเกษียณ พัฒนาเครื่องมือวางแผนเงินออม
อีกเรื่องที่ กบข. กำลังเดินหน้าพัฒนา คือการเพิ่มทางเลือกให้สมาชิกหลังเกษียณ ปัจจุบันอดีตสมาชิกสามารถเลือกออมต่อคงเงินออมไว้กับ กบข. เพื่อให้เงินลงทุนต่อไปได้ แต่ยังมีข้าราชการบำนาญที่ต้องการไม่สามารถนำเงินบำนาญรายเดือนที่ได้รับจากกรมบัญชีกลางมาออมต่อเพิ่มกับกองทุนได้
ล่าสุดคณะกรรมการ กบข. ได้ผ่านร่างแก้ไขกฎหมายเพื่อเปิดทางให้นำเงินบำนาญรายเดือนมาออมต่อกับ กบข. ได้แล้ว และอยู่ระหว่างดำเนินการตามขั้นตอนทางกฎหมาย หากดำเนินการได้สำเร็จ จะเป็นอีกทางเลือกให้ผู้เกษียณสามารถบริหารเงินหลังออกจากราชการได้อย่างต่อเนื่อง
นอกจากนี้ กบข. ยังพัฒนาเครื่องมือดิจิทัล “My Digital Twin” ให้สมาชิกจำลองเงินออมและประเมินคุณภาพชีวิตหลังเกษียณได้ด้วยตนเอง ช่วยให้เห็นภาพว่าเงินที่มีอยู่ในปัจจุบันจะเพียงพอกับเป้าหมายในอนาคตหรือไม่ และควรปรับแผนการออมอย่างไรตั้งแต่วันนี้

ดร.ศรพล ย้ำว่า กบข. ต้องการให้สมาชิกเกษียณอย่างมั่นคง มีเงินออมเพียงพอสำหรับใช้จ่ายตลอดชีวิตหลังเกษียณ พร้อมทำหน้าที่เป็น “พาร์ทเนอร์ดูแลสมาชิกในทุกช่วงชีวิต ไม่ใช่เพียงช่วงก่อนเกษียณ แต่รวมถึงหลังเกษียณด้วย” โดย กบข. เตรียมเดินสายพบสมาชิกที่ จ.นครราชสีมา วันที่ 17 พ.ย.นี้ เพื่อให้สมาชิกในภูมิภาคเข้าถึงความรู้และบริการด้านการเงิน การลงทุน และสุขภาพได้อย่างทั่วถึง