

PEIT หวั่นเปิดเสรีการค้าไทย-UAE ทุบปิโตรเคมี แนะวางมาตรการกันกระทบแสนล้าน
PEIT แนะเจรจา CEPA ไทย-UAE ต้องสมน้ำสมเนื้อ หวั่นเปิดเสรีนำเข้าเม็ดพลาสติก PE-PP ไร้ภาษี ทุบอุตหชสาหกรรมปิโตรเคมีต้นน้ำ จี้คุมโควตา ชะลอลดภาษี 5-7 ปี ป้องกันกระทบมูลค่าเศรษฐกิจหลักแสนล้านบาท
KEY
POINTS
- สถาบันปิโตรเลียมและพลังงานฯ (PEIT) กังวลข้อตกลงการค้าเสรีไทย-UAE จะกระทบอุตสาหกรรมปิโตรเคมี โดยเฉพาะเม็ดพลาสติก PE และ PP เนื่องจาก UAE มีต้นทุนการผลิตที่ได้เปรียบกว่ามาก
- การเปิดเสรีโดยลดภาษีนำเข้าเป็น 0% ทันที อาจทำให้ผู้ผลิตไทยแข่งขันไม่ได้และสร้างความเสียหายทางเศรษฐกิจเป็นมูลค่ากว่าแสนล้านบาท
- เสนอให้รัฐบาลออกมาตรการป้องกัน เช่น ทยอยลดภาษีในระยะเวลา 5-7 ปี, กำหนดโควตานำเข้า หรือเจรจาเป็นหุ้นส่วนทางยุทธศาสตร์ เพื่อให้ภาคอุตสาหกรรมมีเวลาปรับตัว
การเจรจาจัดทำความตกลงหุ้นส่วนทางเศรษฐกิจที่ครอบคลุม (Comprehensive Economic Partnership Agreement: CEPA) ระหว่างประเทศไทยและสหรัฐอาหรับเอมิเรตส์ (UAE) ช่วยขยายโอกาสการส่งออกสินค้าไทยไปยัง UAE ได้มากขึ้น โดยเฉพาะสินค้าเกษตร สินค้าอุปโภคบริโภค
อย่างไรก็ตาม อาจทำให้เกิดผลกระทบอุตสาหกรรมปิโตรเคมี โดยเฉพาะเม็ดพลาสติก โพลีเอทิลีน (PE) และ โพลีโพรพีลีน (PP) ถือเป็นวัตถุดิบที่สำคัญในเชิงยุทธศาสตร์และมีบทบาทสำคัญต่อห่วงโซ่การผลิตและเศรษฐกิจของไทย
เจรจา CEPA ไทย-UAE ต้องแลกเปลี่ยนอย่าง “สมน้ำสมเนื้อ”
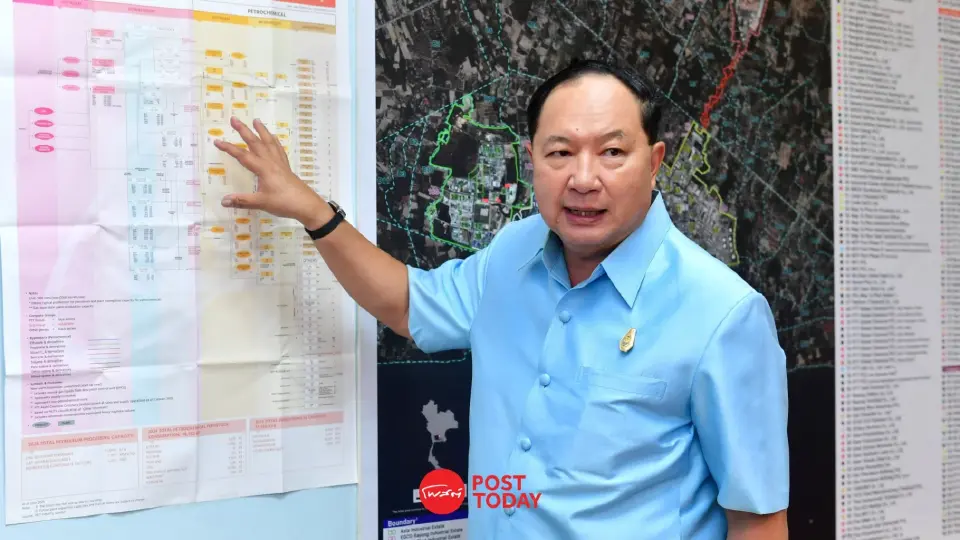
ดร.คุรุจิต นาครทรรพ ผู้อำนวยการสถาบันปิโตรเลียมและพลังงานแห่งประเทศไทย (PEIT) ให้มุมมองว่า การเจรจาความตกลง CEPA ระหว่างไทยกับ UAE ซึ่งมีเป้าหมายเพื่อลดหรือยกเลิกกำแพงภาษีนำเข้าระหว่างกัน ท่ามกลางกระแสการแข่งขันและการกีดกันทางการค้าจากประเทศมหาอำนาจ
แม้ภาครัฐจะมีความตั้งใจดีในการแสวงหาตลาดใหม่เพื่อระบายสินค้าเกษตรไทย เช่น ข้าวโพด ถั่วเหลือง มันสำปะหลัง ไก่ และกุ้ง แต่การเจรจาต้องเป็นไปอย่าง “สมน้ำสมเนื้อ” เนื่องจากการเปิดตลาดสินค้าเกษตรเป็นห่วงโซ่ระยะสั้น แต่สินค้าที่ UAE ต้องการเปิดตลาดแลกเปลี่ยน คือ ผลิตภัณฑ์ปิโตรเคมีต้นน้ำ ได้แก่ โพลีเอทิลีน (PE) และโพลีโพรพีลีน (PP) ซึ่งถือเป็นวัตถุดิบตั้งต้นของอุตสาหกรรมต่อเนื่องจำนวนมหาศาล
ทั้งนี้ ตัวเลขทางเศรษฐกิจชี้ให้เห็นถึงความสำคัญของห่วงโซ่อุปทานนี้ โดยมูลค่าอุตสาหกรรมปิโตรเคมีต้นน้ำ ผลิตภัณฑ์ปิโตรเคมี มีมูลค่าสูงถึง 836,000 ล้านบาท หรือคิดเป็น 5.2% ของ GDP (อ้างอิงฐาน GDP ปี 2564 ที่ 16.17 ล้านล้านบาท) และมีการส่งออกมูลค่า 486,000 ล้านบาท คิดเป็น 5.7% ของมูลค่าส่งออกรวม
มูลค่าอุตสาหกรรมพลาสติกปลายน้ำ ผลิตภัณฑ์พลาสติกต่อเนื่อง (ถุง ถัง กะละมัง ชิ้นส่วนยานยนต์ ฯลฯ) มีมูลค่ารวม 884,000 ล้านบาท หรือคิดเป็น 5.5% ของ GDP
หากรวมทั้งสองห่วงโซ่อุปทาน จะมีมูลค่าทางเศรษฐกิจสูงถึง 11% ของ GDP และสร้างการจ้างงานรวมกว่า 414,000 คน (ปิโตรเคมี 54,000 คน และพลาสติก 360,000 คน) ตลอดจนสร้างรายได้ภาษีมูลค่าเพิ่ม (VAT 7%) ในทุกลำดับขั้นของการแปรรูปสินค้า

จากการศึกษาของ PEIT พบว่า ปัจจุบันอุตสาหกรรมปิโตรเคมีของไทย ซึ่งมีผู้ประกอบการหลัก เช่น กลุ่ม ปตท. (PTTGC, IRPC) และกลุ่มเอสซีจี (SCGC) ต้องเผชิญข้อจำกัดด้านต้นทุนวัตถุดิบ เนื่องจากก๊าซธรรมชาติในอ่าวไทยเริ่มลดน้อยลง ทำให้ต้องพึ่งพาวัตถุดิบและแนฟทาจากโรงกลั่นในราคาตลาดโลก ขณะที่ UAE มีแหล่งน้ำมันและก๊าซมหาศาล ทำให้ต้นทุนการผลิตต่ำกว่าไทยมาก
ดร.คุรุจิต ยังระบุว่า ในสถานการณ์ปัจจุบัน อุตสาหกรรมปิโตรเคมีไทยตกอยู่ในภาวะวัฏจักรขาลงอย่างรุนแรง จากภาวะกำลังการผลิตล้นตลาดโลก ซ้ำร้ายยังเผชิญผลกระทบจากสงครามในตะวันออกกลางระหว่างอิสราเอลและอิหร่านที่ยืดเยื้อกว่า 8 เดือน ส่งผลให้การขนส่งผ่านช่องแคบฮอร์มุซติดขัด จนกระทบต่อการนำเข้าวัตถุดิบแนฟทาและปุ๋ยเคมี ถึงขั้นทำให้โรงงานในประเทศ เช่น โรงงานระยองโอเลฟินส์ ต้องหยุดการผลิตชั่วคราวมาแล้ว
นอกจากนี้ ตลาดในประเทศยังถูกกดดันจากการระบายสินค้าและการทุ่มตลาด หากไทยตกลงยกเลิกภาษีนำเข้า PE และ PP ให้แก่ UAE ทันที จากเดิมที่เก็บอยู่ในระดับต่ำประมาณ 5% ให้เหลือ 0% ผู้ผลิตปลายน้ำจะหันไปนำเข้าเม็ดพลาสติกราคาถูกจาก UAE ส่งผลให้ผู้ผลิตปิโตรเคมีต้นน้ำของไทยไม่สามารถแข่งขันได้ จนอาจต้องหยุดการผลิตหรือปิดตัวลง กระทบลูกโซ่ต่อเศรษฐกิจเป็นมูลค่าหลักแสนล้านบาท
ดังนั้น หากประเทศไทยจะทำข้อตกลง CEPA กับ UAE ก็ควรมีมาตรการคุ้มครองอุตสาหกรรมผลิต PE และ PP ในประเทศ เพื่อให้เกิดการปรับตัวและเพื่อป้องกันการทุ่มตลาด PE และ PP ราคาต่ำจาก UAE เข้าสู่ในไทย
โดยคาดว่าปริมาณการนำเข้าเม็ดพลาสติก PE และ PP อาจจะสูงขึ้น คิดเป็น 17% ของตลาดรวมเม็ดพลาสติกในไทย และอาจส่งผลให้ไทยขาดดุลการค้ากับ UAE เพิ่มขึ้นจาก 12,250 ล้านดอลลาร์สหรัฐ ในปี 2568 เป็น 14,430 ล้านดอลลาร์สหรัฐ
อีกทั้งหากใช้แนวทางคิดมูลค่าส่งออกรวมกับสินค้าหมวดอื่น ๆ เพิ่มขึ้น เพื่อแลกกับการที่ประเทศไทยต้องนำเข้าเม็ดพลาสติกจาก UAE เพิ่มขึ้น ตัวเลขมูลค่าสุทธิก็อาจไม่ได้สะท้อนมูลค่าแท้จริง เนื่องจากแต่ละกลุ่มผลิตภัณฑ์มีโครงสร้างห่วงโซ่อุปทาน (Supply Chain) ที่แตกต่างกันมาก จึงมีความจำเป็นต้องศึกษาผลกระทบในเชิงลึกอย่างละเอียด
การเปิดการค้าเสรีในกลุ่มผลิตภัณฑ์ปิโตรเคมีโดยไม่มีมาตรการบรรเทาผลกระทบหรือเงื่อนเวลาในการปรับตัว ย่อมจะส่งผลกระทบต่อขีดความสามารถในการแข่งขันของอุตสาหกรรมปิโตรเคมีไทย ตลอดจนห่วงโซ่อุตสาหกรรมปลายน้ำและการจ้างงาน

ถอดบทเรียน “อินเดีย-อินโดนีเซีย” ชงทางออกเชิงนโยบาย
จากการศึกษาของ PEIT พบว่า ประเทศคู่เจรจาอื่นของ UAE เช่น อินเดียและอินโดนีเซีย ต่างไม่ได้เปิดเสรีทันที แต่มีมาตรการปกป้องอุตสาหกรรมภายในประเทศ PEIT จึงเสนอแนวทางต่อรัฐบาลไทย ดังนี้
กำหนดระยะเวลาปรับตัวและทยอยลดภาษี ไม่ควรลดภาษีจาก 5% เหลือ 0% ในทันที แต่ควรคงอัตราภาษีเดิมไว้เพื่อปกป้องผู้ประกอบการเป็นเวลา 5-7 ปี หรือค่อย ๆ ปรับลดลงอย่างเป็นขั้นเป็นตอน เพื่อให้ผู้ผลิตในประเทศมีเวลาปรับปรุงประสิทธิภาพ
กำหนดโควตาการนำเข้า จำกัดปริมาณนำเข้าเม็ดพลาสติกที่ได้รับสิทธิประโยชน์ทางภาษีในระดับที่เหมาะสมกับฐานการค้าเดิม แล้วจึงทยอยขยายเพดานโควตาในอนาคต
ยกระดับเป็นหุ้นส่วนเชิงยุทธศาสตร์ (Synergy) ปรับกรอบการเจรจาจากการแข่งขันเป็นการเกื้อกูล โดยเจรจาให้ UAE ส่งออกวัตถุดิบต้นน้ำ (ก๊าซธรรมชาติหรือแนฟทา) มาให้โรงงานไทยใช้ผลิตแทน มากกว่าการเปิดให้นำเข้าสินค้าสำเร็จรูปที่ไทยผลิตได้เพียงพออยู่แล้วเพียงอย่างเดียว ขณะที่ประเทศไทยอาจสนับสนุนความมั่นคงทางอาหารแก่ UAE
การร่วมทุน (Joint Venture) ดึงดูดให้บริษัทปิโตรเคมีและน้ำมันแห่งชาติของ UAE เข้ามาร่วมทุน (Joint Venture) กับผู้ประกอบการไทย เพื่อตั้งฐานการผลิตสินค้ามูลค่าสูงและส่งออกไปยังตลาดที่สามร่วมกัน
มาตรการปกป้องระยะแรก หากมีความจำเป็นต้องเปิดตลาดสินค้า PE และ PP ควรกำหนดมาตรการปกป้องคุ้มครองในระยะแรกเพื่อให้มีการปรับตัวของอุตสาหกรรมในประเทศ และป้องกันการทุ่มตลาด
ดร.คุรุจิต ย้ำว่า อุตสาหกรรมไทยไม่ได้ปฏิเสธการค้าเสรี แต่การเจรจาจะต้องคำนึงถึงผลกระทบตลอดห่วงโซ่อุปทานอย่างรอบด้าน เพื่อรักษาเสถียรภาพทางเศรษฐกิจและการจ้างงานของประเทศในระยะยาว
กลยุทธ์ปรับตัว มุ่งสู่ Specialty และเปิดตลาดใหม่
ในด้านการบริหารจัดการและยุทธศาสตร์ธุรกิจ ผู้ประกอบการปิโตรเคมีต้องเร่งปรับแนวทางการดำเนินงานเพื่อความอยู่รอดและรักษาเสถียรภาพทางธุรกิจ โดยมีแนวทาง ดังนี้
ขยับสู่ผลิตภัณฑ์มูลค่าสูง (Specialty Products) ผู้ประกอบการจำเป็นต้องปรับเปลี่ยนจากการผลิตสินค้าปิโตรเคมีขั้นพื้นฐาน ไปสู่การผลิตสินค้าเฉพาะทางที่มีมูลค่าเพิ่มสูงขึ้น และเป็นสินค้าที่ตลาดโลกต้องการแต่ยังไม่มีคู่แข่งรายอื่นผลิต โดยต้องใช้เทคโนโลยียกระดับผลิตภัณฑ์จากเดิมที่มีมูลค่าเพิ่ม 5 เท่า ไปสู่ 10-20 เท่า เพื่อชดเชยส่วนต่างของต้นทุนวัตถุดิบที่แพงกว่า
ขยายสู่ตลาดใหม่ หันไปเจาะตลาดทางเลือกในภูมิภาคที่ไทยยังมีความได้เปรียบทางการแข่งขัน เช่น แอฟริกา และ อเมริกาใต้ เพื่อกระจายความเสี่ยงจากการระบายสินค้า
เพิ่มประสิทธิภาพการผลิต มุ่งเน้นการปรับปรุงประสิทธิภาพเครื่องจักรและกระบวนการผลิตภายในโรงงานอย่างต่อเนื่อง