


ออมก่อนกู้ วางเงินดาวน์ ลดดีมานด์เทียม ช่วยดีมานด์จริง
โดย...เมธินี เหมริด รองผู้อำนวยการ ฝ่ายกลยุทธ์สถาบันการเงิน ธนาคารแห่งประเทศไทย
โดย...เมธินี เหมริด รองผู้อำนวยการ ฝ่ายกลยุทธ์สถาบันการเงิน ธนาคารแห่งประเทศไทย
ทุกคนอยากมี “บ้าน” เป็นของตัวเอง และถ้าเลือกได้ ก็อยากมีมากกว่าหนึ่งแห่ง ที่ตอบโจทย์การใช้ชีวิตในแง่มุมต่างๆ นั่นคือ ใจหนึ่งก็อยากมีบ้านพร้อมที่ดินมีบริเวณ ปลูกต้นไม้ อยู่กับธรรมชาติ อีกใจหนึ่งก็อยากได้คอนโดติดรถไฟฟ้าเดินทางไปทำงานเข้าถึงเมืองได้ง่าย และไม่ต้องปวดหัวกับรถติด ส่วนอีกใจหนึ่งก็ฝันอยากมีคอนโดริมทะเลหรือบ้านตากอากาศ หรือบ้านบนดอย ตามกระแสสังคมเมือง (Urbanization) ที่เกิดขึ้น
ความฝันของคนในสังคมคงจะคล้ายกัน แต่ความสามารถในการซื้อที่อยู่อาศัยนั้นต่างกันซึ่งขึ้นอยู่กับฐานะและรายได้เป็นสำคัญ สำหรับคนที่เพึ่งเริ่มทำงาน ไม่มีเงินถุงเงินถังมาแต่เดิม ความฝันนี้ไม่ใช่เรื่องง่าย รายได้ที่ดูจะหนืดๆ แต่รายจ่ายรูดปรื๊ดๆ วินัยทางการเงินในการเก็บออมเงินก้อนใหญ่ก่อนซื้อของชิ้นใหญ่ราคาสูงดูจะห่างไกล ในขณะที่ราคาบ้านที่ดินคอนโด เหมือนจะขยับขึ้นไปเรื่อยๆ กว่าจะออมเงินก้อนใหญ่ได้นั้น ราคาก็คงยิ่งหนีห่างไปอีกโดยเฉพาะทำเลดีๆ
แบงก์ส่วนใหญ่เห็นถึงจุดนี้ จึงมีแนวโน้มที่จะปล่อยสินเชื่อให้วงเงินเต็มมูลค่าบ้านให้กับผู้กู้ สำหรับคนที่แบงก์มองว่าพอจะผ่อนชำระได้ คือผู้กู้ไม่ต้องเตรียมเงินดาวน์ แต่สามารถมาเอาเงินจากแบงก์ไปได้ทั้งก้อน ถึงแม้บางคนอาจจะต้องผ่อนยาวขึ้น เป็นหนี้นานขึ้น แต่ก็ยังช่วยให้คนมีบ้าน พูดง่ายๆ ว่า ถ้าพอจะผ่อนไหว แบงก์ก็ปล่อยเต็มที่ ไม่ว่าจะกู้ซื้อบ้านหลังแรก กู้ซื้อคอนโดติดรถไฟฟ้า หรือบ้านตากอากาศ เป็นหลังที่สอง สาม สี่ หรือห้า หากแบงก์มองว่า ปล่อยแล้วไม่น่าจะเสียหาย ผู้กู้พอจะผ่อนชำระคืนแบงก์ได้ ก็ยินดีให้เต็มที่ ไม่ต้องเตรียมเงินออมให้เสียเวลา สรุปคือ ไม่มีความแตกต่างในการให้สินเชื่อระหว่างดีมานด์จริงของคนที่ต้องการ (Need) มีบ้านหรือคอนโดหลังแรก กับดีมานด์เทียมของคนที่อยาก (Want) กู้ซื้อเพื่อลงทุนเพื่อตอบโจทย์อื่นๆ ของชีวิต
ปัญหาที่ตามมาจึงดูจะอ้อมๆ จากการที่ “ดีมานด์เทียม” ได้รับการสนับสนุนสินเชื่อในระดับที่ไม่ต่างจาก “ดีมานด์จริง” หรืออาจจะมากกว่า ยกตัวอย่างเช่น หากคนรายได้หลักแสนกับรายได้หลักหมื่น มีความสนใจซื้อคอนโดเดียวกัน คนแรกที่มีรายได้หลักแสนสนใจซื้อปล่อยเช่า
ส่วนอีกคนที่มีรายได้หลักหมื่นต้องการซื้ออยู่เอง เมื่อขอสินเชื่อแบงก์ ก็เป็นเรื่องปกติที่คนรายได้สูงจะยื่นขอกู้และซื้อได้ง่ายกว่า ดีมานด์เทียมที่เสริมด้วยสภาพคล่องการทางการเงินในลักษณะนี้ จึงเพิ่มขึ้นต่อเนื่อง และมีส่วนกระตุ้นให้ราคาอสังหาริมทรัพย์ขยับหนีจากคนที่เป็นดีมานด์จริง ให้เข้าถึงการมีบ้านยากขึ้นไปอีก ในที่สุด คนรายได้หลักหมื่นก็อาจจะขอกู้ไม่ผ่าน ต้องมาเช่าอยู่แทน
ตลาดอสังหาริมทรัพย์จึงมีความละเอียดอ่อนผ่านมุมมองเชิงสังคม (Housing Affordability) ที่ผูกโยงกับฟองสบู่ด้านราคา โดยมีสินเชื่อเพื่อที่อยู่อาศัยเป็นข้อต่อสำคัญ ซึ่งในหลายประเทศได้ให้ความสำคัญในการกำหนดเพดานสินเชื่อบ้านที่สถาบันการเงินปล่อยได้ให้เหมาะสมและสอดคล้องกับวัตถุประสงค์ในการกู้ยืม เพื่อไม่ให้เป็นการสนับสนุนดีมานด์เทียมและเร่งราคาอสังหาฯ ให้สูงขึ้นเกินปัจจัยพื้นฐาน โดยกำหนดให้มีการวางดาวน์มากขึ้นสำหรับการกู้ซื้อเพื่อลงทุนหรือกู้ซื้อมากกว่าหนึ่งหลัง ทั้งนี้ เพื่อบังคับให้คนที่มีกำลังความสามารถในการกู้ซื้อ ต้องใช้เงินตัวเองส่วนหนึ่งในการลงทุน ไม่จับเสือมือเปล่า มีความรอบคอบขึ้น และไม่สุ่มเสี่ยงจนส่งผลลบในภาพรวม (Negative Externalities)
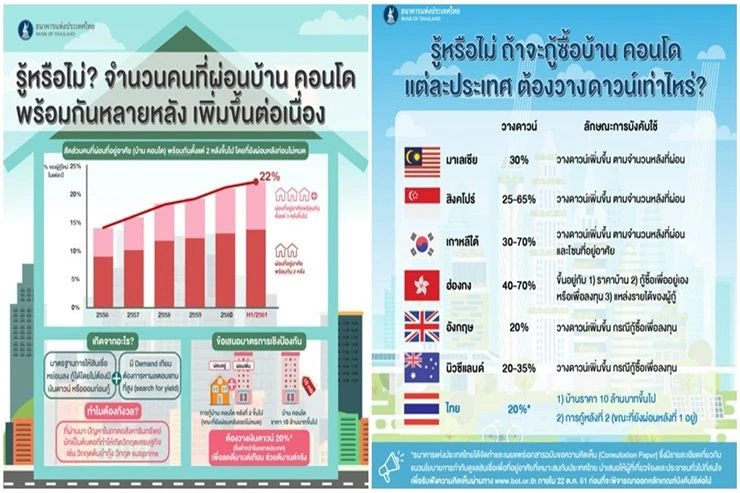
ตัวอย่างในต่างประเทศ แสดงให้เห็นว่า การกำหนดเงินดาวน์ขั้นต่ำที่เพิ่มขึ้นตามจำนวนหลังที่ผ่อนหรือการกู้ซื้อเพื่อลงทุนเป็นแนวปฏิบัติทั่วไป โดยอาจมีรายละเอียดที่ต่างกันตามลักษณะปัญหา อาทิ ที่ประเทศสิงคโปร์ ผู้กู้ต้องมีเงินดาวน์ขั้นต่ำที่ร้อยละ 25 ของมูลค่าบ้านสำหรับการกู้บ้านหลังแรก หรือกำหนดสัดส่วนเพดาน Loan-to-Value (LTV limit) ที่สถาบันการเงินปล่อยกู้ได้ให้ไม่เกินร้อยละ 75 ของมูลค่าบ้านที่เป็นหลักประกัน และสำหรับการกู้บ้านหลังที่ 2 (ขอกู้สัญญาที่ 2 ขณะที่ยังผ่อนหลังแรกไม่เสร็จ) จะต้องวางเงินดาวน์สูงถึงร้อยละ 55 ของมูลค่าบ้าน และเพิ่มขึ้นอีกตามจำนวนหลัง
นอกจากนี้ ยังมีมาตรการภาษีอาการแสตมป์ (Stamp Duties) เรียกเก็บในอัตราที่สูง หากมีการซื้อขายเปลี่ยนมือก่อนระยะเวลาที่กำหนด เช่นเดียวกับกรณีที่ประเทศฮ่องกง ซึ่งมีพื้นที่จำกัดและมีความต้องการซื้อจากคนที่มีรายได้สูงจากต่างประเทศค่อนข้างมาก มีการกำหนด LTV (เงินดาวน์ขั้นต่ำที่รัดกุมและแปรผันตามมูลค่าอสังหาฯ และแหล่งที่มาของรายได้ของผู้กู้) เพื่อดูแลให้คนฮ่องกงที่แท้จริงสามารถเข้าถึงสินเชื่อและมีที่อยู่อาศัยได้
ทั้งนี้ ความเข้มข้นของมาตรการอาจแตกต่างกันตามบริบทของแต่ละประเทศ ตัวอย่างเช่น ในประเทศอังกฤษ การวางดาวน์ร้อยละ 20 เป็นแนวปฏิบัติที่สถาบันการเงินใช้ร่วมกันสำหรับการกู้ซื้อเพื่อปล่อยเช่า (Buy-to-Let) โดยธนาคารกลางแห่งอังกฤษ (Bank of England) ได้กำหนดมาตรการ Macroprudential ที่คุมเพดานการก่อหนี้บ้านต่อรายได้ของผู้กู้ไว้อีกชั้นหนึ่งแล้ว โดยมุ่งที่จะชะลอการปรับขึ้นของราคาอสังหาฯ และดูแลความสามารถในการเข้าถึงสินเชื่อเพื่อที่อยู่อาศัยของผู้กู้อยู่จริง (Housing Affordability)
แนวคิดในการดูแลภาพรวมของการ “ลดดีมานด์เทียม ช่วยดีมานด์จริง” โดยกำหนดเงินดาวน์ขั้นต่ำสำหรับการกู้หลังที่ 2 ขึ้นไป (ขณะที่ยังผ่อนหลังแรกอยู่) รวมถึงการกู้ซื้อที่อยู่อาศัยราคาเกิน 10 ล้านบาทขึ้นไป (ไม่ว่าจะเป็นหลังแรกหรือหลังที่สอง) ที่ร้อยละ 20 ขณะที่ไม่ได้กำหนดเงินดาวน์ขั้นต่ำสำหรับบ้านหลังแรกนั้น จึงเป็นทิศทางที่ธนาคารแห่งประเทศไทย (ธปท.) มุ่งหวังในการปรับปรุงแนวนโยบายสินเชื่อเพื่อที่อยู่อาศัยในครั้งนี้ ซึ่งในขณะนี้ ธปท. อยู่ระหว่างการเปิดรับฟังความความคิดเห็นและข้อเสนอแนะผ่านทางเว็บไซต์ www.bot.or.th จนถึงวันที่ 22 ต.ค. 2561 ก่อนกำหนดเป็นหลักเกณฑ์ที่เหมาะสมเพื่อบังคับใช้ต่อไป




