


ผลสำรวจชี้"คนกรุง"77.5%เป็นหนี้! ส่วนใหญ่กู้ซื้อบ้าน-รถ เกินครึ่งเคยผิดนัดชำระ
เปิดผลสำรวจหนี้คนกรุงพบ 77.5%มีภาระหนี้สิน ส่วนใหญ่กู้ซื้อบ้าน-รถยนต์ ขณะที่ 53.4%เคยผิดนัดชำระ ศูนย์พิทักษ์สิทธิผู้บริโภคชี้ประชาชนยังเข้าถึงคลินิกแก้หนี้ของรัฐได้ยาก
เปิดผลสำรวจหนี้คนกรุงพบ 77.5%มีภาระหนี้สิน ส่วนใหญ่กู้ซื้อบ้าน-รถยนต์ ขณะที่ 53.4%เคยผิดนัดชำระ ศูนย์พิทักษ์สิทธิผู้บริโภคชี้ประชาชนยังเข้าถึงคลินิกแก้หนี้ของรัฐได้ยาก
เมื่อวันที่ 9 ต.ค. นิตยสารฉลาดซื้อร่วมกับศูนย์สำรวจความคิดเห็นบ้านสมเด็จโพลล์ สถาบันวิจัยและพัฒนา มหาวิทยาลัยราชภัฏบ้านสมเด็จเจ้าพระยา แถลง "ผลทดสอบ หนี้ครัวเรือนคนกรุง" ซึ่งเป็นผลสำรวจความคิดเห็นเกี่ยวกับหนี้สินครัวเรือน โดยเก็บจากกลุ่มตัวอย่างจากประชาชนที่อาศัยอยู่ในจังหวัดกรุงเทพมหานคร จำนวนทั้งสิ้น 1,171 กลุ่มตัวอย่าง ระหว่างวันที่ 24 - 28 ส.ค. 2561
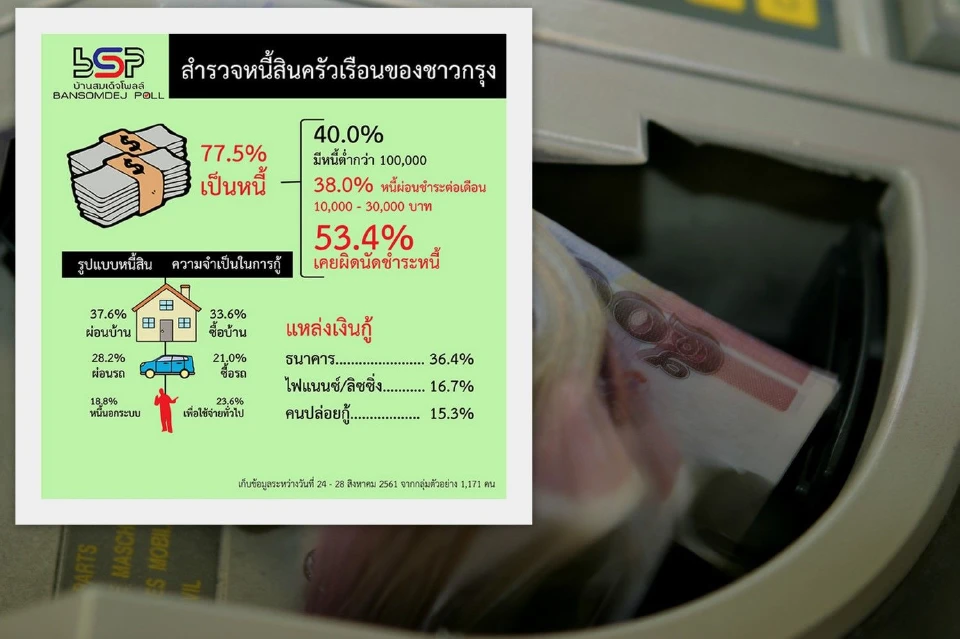
ผศ.สิงห์ สิงห์ขจร ประธานคณะกรรมการศูนย์สำรวจความคิดเห็นบ้านสมเด็จโพลล์ กล่าวว่า ผลสำรวจพบว่า ร้อยละ 77.5 ของกลุ่มตัวอย่าง มีหนี้สิน โดยร้อยละ 37.6 เป็นหนี้เกี่ยวกับการกู้ซื้ออสังหาริมทรัพย์ รองลงมาร้อยละ 28.2 เป็นการกู้ซื้อรถยนต์ อันดับสามร้อยละ 18.8 เป็นการกู้ยืมเงินจากหนี้นอกระบบ และร้อยละ 17 เป็นการกู้ยืมสินเชื่อส่วนบุคคล ทั้งนี้ส่วนใหญ่เป็นหนี้ก่อน ปี 2561
"ที่น่าสนใจคือ ปัจจุบันการซื้อบ้าน ที่พักอาศัย เป็นเหตุผลหรือความจำอันดับแรกที่ทำให้คนกรุงต้องเป็นหนี้"
สำหรับแหล่งเงินกู้อันดับหนึ่ง หรือ ร้อยละ 36.4 คือ ธนาคารพาณิชย์ รองลงมา ร้อยละ 16.7 คือบริษัทไฟแนนช์/ลิสซิ่ง ซึ่งสอดคล้องกับรูปแบบหนี้คือ ผ่อนบ้าน ผ่อนรถ อย่างไรก็ตาม ร้อยละ 15.3 ยังต้องใช้บริการของคนปล่อยกู้ (หนี้นอกระบบ)
นอกจากนี้ เมื่อสอบถามถึงตัวเลขหนี้สินหรือหรือการกู้ยืมเงิน พบว่า ร้อยละ 40 เป็นหนี้น้อยกว่า 100,000 บาท รองลงมา ร้อยละ 30 เป็นหนี้ในช่วง 1-5 แสนบาท และอันดับสาม ร้อยละ 17.4 เป็นหนี้ในช่วง 5 แสน – 1 ล้านบาท
สำหรับสภาพคล่องในการชำระหนี้ พบว่า ร้อยละ 53.4 เคยผิดนัดผ่อนชำระ และร้อยละ 34.4 ตอบว่าไม่เคยผิดนัดผ่อนชำระ ส่วนเรื่องความรู้เกี่ยวกับเรื่องหนี้ คนกรุงส่วนใหญ่ร้อยละ 67.5 ทราบข้อมูลเรื่องอัตราดอกเบี้ยของการกู้ยืมเงิน ขณะที่ร้อยละ 52.3 ทราบว่ามีกฎหมายเรื่องทวงถามหนี้ และมีถึงร้อยละ 46.3 ที่เคยถูกทวงถามหนี้ ซึ่งร้อยละ 33.5 ถูกทวงถามหนี้ในลักษณะของจดหมาย รองลงมา ร้อยละ 19.6 เป็นพูดจาไม่สุภาพ และร้อยละ 15.4 คิดดอกเบี้ยแพงเกินจริง ตามลำดับ
ผศ.สิงห์ กล่าวอีกว่า มีกลุ่มตัวอย่างถึงร้อยละ 22.8 ที่เคยถูกดำเนินคดี ฟ้องศาล หรือยึดทรัพย์ และเมื่อสอบถามถึงมาตรการที่ทางรัฐดำเนินการเพื่อแก้ไขปัญหาเรื่องหนี้ พบว่าประมาณ ร้อยละ 40 ทราบว่ามีแหล่งสินเชื่อที่เป็นมาตรการใหม่ เช่น คลินิกแก้หนี้ของธนาคารแห่งประเทศไทย (ธปท.), สินเชื่อรายย่อยระดับจังหวัดภายใต้การกำกับของกระทรวงการคลัง (สินเชื่อพิโก) และสินเชื่อรายย่อยเพื่อการประกอบอาชีพภายใต้การกำกับของธปท. (นาโนไฟแนนซ์)


ด้าน น.ส.สารี อ๋องสมหวัง บรรณาธิการบริหาร นิตยสารฉลาดซื้อ และเลขาธิการมูลนิธิเพื่อผู้บริโภค (มพบ.) กล่าวว่า การช่วยเหลือของภาครัฐ เช่น สินเชื่อรายย่อยระดับจังหวัดภายใต้การกำกับของกระทรวงการคลัง (สินเชื่อพิโก) และสินเชื่อรายย่อยเพื่อการประกอบอาชีพภายใต้การกำกับของธปท. (นาโนไฟแนนซ์) นั้นมีการคิดดอกเบี้ยที่สูงถึง ร้อยละ 36 ต่อปี ซึ่งไม่ได้เป็นการช่วยเหลือผู้บริโภคอย่างแท้จริง รัฐควรกำหนดอัตราดอกเบี้ยไม่เกินอัตราที่กฎหมายกำหนด คือร้อยละ 15 ต่อปี หากจะช่วยคนที่เข้าไม่ถึงแหล่งเงินกู้ที่แท้จริง
ด้านนางนฤมล เมฆบริสุทธิ์ หัวหน้าศูนย์พิทักษ์สิทธิผู้บริโภค มพบ. จากผลการสำรวจจะเห็นภาพรวมว่า คนกรุงเทพฯ มีข้อมูลไม่ชัดเจนเพียงพอที่จะตัดสินใจเข้าสู่มาตรการแก้ไขปัญหาของภาครัฐ โดยเฉพาะคลินิกแก้หนี้ ซึ่งสอดคล้องกับบทสัมภาษณ์ของคุณชูชาติ บุญยงยศ ในนิตยสารฉลาดซื้อฉบับที่ 209 ที่ระบุว่า ไม่มีผู้บริโภคแม้แต่รายเดียวที่ผ่านเกณฑ์อันเข้มงวดซับซ้อนจนสามารถใช้คลินิกแก้หนี้ได้
นางนฤมล เปิดเผยอีกว่า ตั้งแต่วันที่ 1 มกราคม ถึง 30 กันยายน 2561 มพบ. และเครือข่ายผู้บริโภคทั่วประเทศ ได้รับร้องเรียนเรื่องการเงินการธนาคาร รวม 392 ราย เป็นปัญหาเรื่องหนี้ 349 ราย ซึ่งสามารถแบ่งย่อยเป็น ปัญหาหนี้จากบัตรเครดิต 160 ราย, หนี้จากการเช่าซื้อ 105 ราย, หนี้จากสินเชื่อ 80 ราย และหนี้นอกระบบ 4 ราย นอกจากนี้ ในบรรดาผู้บริโภคที่มีปัญหาเรื่องหนี้ทั้งหมด มีถึง 152 ราย ที่ถูกดำเนินคดี และ 11 ราย ถูกทวงหนี้ผิดกฎหมาย
จากการสอบถามลูกหนี้ได้รับทราบว่า บางรายไม่ทราบว่ามีกฎหมาย พ.ร.บ.การทวงถามหนี้ ส่วนบางรายที่ทราบและไปแจ้งความ ตำรวจก็ไม่รับแจ้งความทั้งที่เป็นหน้าที่ หรือบางกรณี ลูกหนี้จะถูกคิดค่าติดตามทวงถามหนี้ที่สูงมาก ด้วยเหตุนี้ จึงเสนอให้รัฐบาลเร่งออกมาตรการ ดังนี้ 1. เสนอให้เร่งพิจารณาการออกหลักเกณฑ์การเรียกเก็บค่าธรรมเนียมหรือค่าใช้จ่ายในการทวงถามหนี้ 2. ให้คณะกรรมการฯ จัดให้มีการรณรงค์ประชาสัมพันธ์ เรื่อง พ.ร.บ. การทวงถามหนี้ 3. ขอให้คณะกรรมการฯ มีหนังสือถึงสำนักงานตำรวจแห่งชาติ และอธิบดีกรมการปกครอง สั่งการให้เจ้าหน้าที่ของตนถือปฏิบัติตามหน้าที่ที่กำหนดไว้ตาม พ.ร.บ.ทวงถามหนี้โดยเคร่งครัด






