


Play
ฟรีค่าธรรมเนียมดิจิทัล ฉุดกำไรธนาคาร
ศูนย์วิจัยกสิกรไทยเผยแบงก์ฟรีค่าธรรมเนียมดิจิทัลฉุดรายได้หด
โดย ศูนย์วิจัยกสิกรไทย
ศูนย์วิจัยกสิกรไทยเผยแบงก์ฟรีค่าธรรมเนียมดิจิทัลฉุดรายได้หด หวังแรงส่งสินเชื่อชดเชยผลกระทบคาดแบงก์พาณิชย์ฟันกำไรสุทธิไตรมาส 3 กว่า 4.8 หมื่นล้านบาท
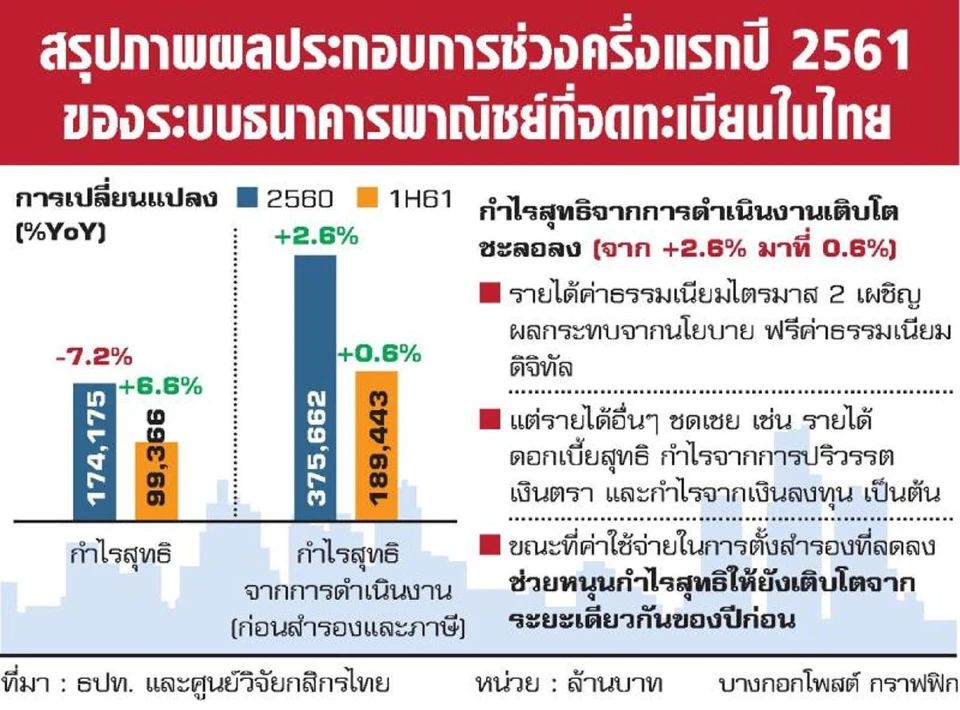
รายงานข่าวศูนย์วิจัยกสิกรไทยแจ้งว่า ผลประกอบการของระบบธนาคารพาณิชย์ที่จดทะเบียนในไทย ไตรมาส 3 ปีนี้คาดว่าจะมีกำไรสุทธิประมาณ 4.8 หมื่นล้านบาท เติบโต 7.7% หากเทียบกับช่วงเดียวกันของปีก่อน แต่หากเทียบกับไตรมาส 2 ชะลอลง 17.1% สะท้อนผลกระทบจากการลดค่าธรรมเนียมการโอนเงินฯ ที่ชัดเจนขึ้นจากไตรมาสก่อนหน้า เนื่องจากค่าธรรมเนียมที่ลดลง ช่วยทำให้ผู้บริโภคหันมาทำธุรกรรมผ่านช่องทางดิจิทัลมากขึ้น และรายได้หายไปมากขึ้น อย่างไรก็ตาม คาดว่ารายได้ค่าธรรมเนียมรับในภาพรวมของระบบธนาคารพาณิชย์ไทย มีโอกาสทรงตัว ถึงหดตัว 3% ซึ่งเป็นทิศทางที่ชะลอลงจากอัตราการเติบโตที่ 8.5% ในไตรมาส 1 และไตรมาส 2 เติบโต 1.4%
ขณะเดียวกัน มีโอกาสที่ธนาคารพาณิชย์บางแห่งอาจยังให้น้ำหนักกับการตั้งสำรองหนี้ฯ เพื่อรองรับสถานการณ์เอ็นพีแอลที่ยังต้องใช้เวลาในการแก้ไข โดยระหว่างนี้ธนาคารพาณิชย์ยังต้องเน้นกลยุทธ์การบริหารจัดการต้นทุน ควบคู่กับการผลักดันรายได้อื่นๆ ไม่ว่าจะเป็นรายได้ดอกเบี้ย (ตามแรงส่งของสินเชื่อที่ยังขยายตัวดี) และรายได้ค่าธรรมเนียมประเภทอื่นๆ เพื่อประคองความสามารถในการทำกำไรเฉพาะหน้า
อย่างไรก็ตาม คาดว่ารายได้ดอกเบี้ยสุทธิที่ยังสามารถรักษาแรงส่งที่ดีช่วยประคองกำไรจากการดำเนินงาน (ก่อนสำรองฯ และภาษี) ในภาพรวม ไม่ให้หดตัวลงแรงจากปีก่อน โดยแรงส่งที่สำคัญ มาจากสินเชื่อที่คาดว่าจะขยายตัวเร่งขึ้นจาก 5.4% สิ้นไตรมาส 2 มาที่ 6% ในไตรมาส 3 ตามแนวโน้มการขยายตัวของสินเชื่อรายย่อยและสินเชื่อเอสเอ็มอี นอกจากนี้ได้แรงหนุนเพิ่มเติมจากอัตราผลตอบแทนแท้จริงจากเงินให้สินเชื่อ (Effective Return from Loans) ที่ปรับตัวสูงขึ้น สอดคล้องกับส่วนผสมของสินเชื่อผลตอบแทนสูงข้างต้นในพอร์ตสินเชื่อรวม
นอกจากนี้ การบริหารจัดการต้นทุนโดยเฉพาะฝั่งเงินฝากอย่างระมัดระวังผ่านหลายแนวทาง อาทิ การออกแคมเปญเงินฝากที่เน้นการชดเชยรุ่นที่ครบกำหนดเป็นหลัก และการรักษาสัดส่วนเงินฝากกระแสรายวันและเงินฝากออมทรัพย์ (CASA) ในระดับสูง ก็เป็นอีกส่วนสำคัญที่ช่วยเอื้อให้ธนาคารพาณิชย์สามารถบริหารจัดการ ต้นทุนเฉพาะหน้าได้ ด้วยภาพที่สอดคล้องกันกับทิศทางขาขึ้นของรายได้ดอกเบี้ยสุทธิจึงคาดว่าส่วนต่างอัตรา ดอกเบี้ย (Net Interest Margin : NIM) สำหรับไตรมาส 3 จะปรับตัวสูงขึ้นมาที่ 3.2% จาก 3.16% ในไตรมาส 2
ด้านค่าใช้จ่ายในการตั้งสำรองหนี้สูญและหนี้สงสัยจะสูญ คาดว่าจะอยู่ในระดับใกล้เคียงกับไตรมาสก่อนหน้า โดยประมาณการว่า Credit Cost (สัดส่วนค่าใช้จ่ายในการตั้งสำรองฯ ต่อสินเชื่อ) ของไตรมาส 3 จะอยู่ที่ 1.17% เทียบกับของไตรมาส 2 ที่ 1.14% คาดว่าสถานการณ์หนี้ด้อยคุณภาพ หรือเอ็นพีแอลในภาพรวม ยังเป็นประเด็นที่ต้องติดตาม
ท่ามกลางสถานการณ์การฟื้นตัวของกิจกรรมทางเศรษฐกิจที่ยังค่อยเป็นค่อยไป อันกดดันรายได้และความสามารถในการชำระหนี้ของลูกค้า สินเชื่อเอสเอ็มอี รวมทั้งสินเชื่อบุคคลในกลุ่มสินเชื่อเพื่อที่อยู่อาศัย (ที่ยังมีหนี้ด้อยคุณภาพเพิ่มขึ้นอย่างต่อเนื่อง) และสินเชื่อที่ไม่มีหลักทรัพย์ค้ำประกัน ทำให้เอ็นพีแอลของระบบธนาคารพาณิชย์ ไตรมาส 3 จะอยู่ที่ระดับ 2.95% ซึ่งแม้ว่ามีโอกาสเพิ่มจาก 2.93% ไตรมาส 2 เล็กน้อย แต่ก็อยู่ในระดับต่ำกว่าจุดสูงสุด (Peak) ณ สิ้นไตรมาส 3 ปี 2560 ที่ 2.97% และคาดว่าจะปรับลดลงในไตรมาสสุดท้ายของปี ตามปัจจัยด้านฤดูกาล ตลอดจนจังหวะของการตัดหนี้สูญและขายสินทรัพย์ด้อยคุณภาพ
นอกจากนี้ ยังมีประเด็นติดตามเฉพาะหน้าสำคัญยังอยู่ที่การบริหารจัดการรายได้ที่มิใช่ดอกเบี้ยอื่นๆ ของธนาคารพาณิชย์ โดยเฉพาะการขายเงินลงทุน ซึ่งอาจมีผลช่วยหนุนผลประกอบการของระบบธนาคารพาณิชย์ไทยให้มีโอกาสดีกว่าที่คาดได้ ตลอดจนการประกาศแนวทางดูแลภาคอสังหาริมทรัพย์ของธนาคารแห่งประเทศไทย (ธปท.) ที่อาจมีผลต่อทิศทางตลาดสินเชื่อเพื่อที่อยู่อาศัยในช่วงโค้งสุดท้ายของปี ตลอดจนภาพรวมสินเชื่อในช่วงเดือนที่เหลือได้




