


ความท้าทายรุมเร้า ธนาคารพาณิชย์ไทย
จารุพันธ์ จิระรัชนิรมย์ ธนาคารพาณิชย์เป็นหนึ่งในภาคธุรกิจที่กำลังเผชิญความท้าทายหลากหลายด้าน ทั้งยังต้องเผชิญกับแนวโน้มต้นทุนที่สูงขึ้นด้วย จากการปฏิบัติตามมาตรฐานบาร์เซล 3 ซึ่งเป็นหลักเกณฑ์การกำกับดูแลสถาบันการเงินใหม่ ภาวะนี้ไม่ได้มีผลแค่ธนาคารพาณิชย์ของไทยแต่มีผลกระทบกับทั่วโลก
จารุพันธ์ จิระรัชนิรมย์
ธนาคารพาณิชย์เป็นหนึ่งในภาคธุรกิจที่กำลังเผชิญความท้าทายหลากหลายด้าน ทั้งยังต้องเผชิญกับแนวโน้มต้นทุนที่สูงขึ้นด้วย จากการปฏิบัติตามมาตรฐานบาร์เซล 3 ซึ่งเป็นหลักเกณฑ์การกำกับดูแลสถาบันการเงินใหม่ ภาวะนี้ไม่ได้มีผลแค่ธนาคารพาณิชย์ของไทยแต่มีผลกระทบกับทั่วโลก
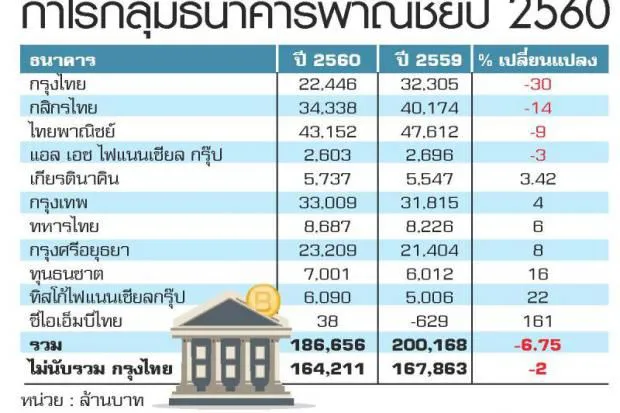
อีวาน ตัน ผู้อำนวยการการจัดอันดับเครดิตสถาบันการเงินเอสแอนด์พี โกลบอล เรตติงส์ สถาบันจัดอันดับเครดิต เปิดเผยในงานสัมมนาที่ทริสเรทติ้งและเอสแอนด์พี โกลบอล เรตติ้งส์ ร่วมกันจัดว่าจากผลการดำเนินงานธนาคารพาณิชย์ไทยล่าสุด แม้จะมีข้อจำกัดจากต้นทุนด้านเครดิตที่สูง แต่คาดว่าธนาคารจะมีผลกำไรดีขึ้น จากสินเชื่อที่ขยายตัวดีขึ้น โดย เอสแอนด์พี โกลบอล เรตติ้งส์ ประเมินว่าสินเชื่อน่าจะขยายตัวที่ 7% ในปีนี้และพัฒนาการของภาคธนาคารพาณิชย์ไทยสะท้อนว่าเริ่มเข้าสู่ทิศทางด้านบวก ถือเป็นสัญญาณสิ้นสุดวงจรขาลงแล้ว เป็นผลพวงจากเศรษฐกิจที่ฟื้นตัว
อย่างไรก็ดี หากดูข้อมูลของธนาคารพาณิชย์ในเอเชียตะวันออกเฉียงใต้ พบว่าระยะยาวการเติบโตของสินเชื่อมีแนวโน้มลดลง จากอดีตเคยเติบโตด้วยตัวเลขสองหลักก็จะเติบโตต่ำในตัวเลขหลักเดียว ส่วนหนึ่งเพราะผู้ประกอบการหันไปออกตราสารหนี้ เป็นทางเลือกแทนกู้เงินธนาคารพาณิชย์ ซึ่งที่ผ่านมาธนาคารพาณิชย์มีรายได้ด้านดอกเบี้ยจากการปล่อยสินเชื่อ 60-70% ของรายได้ทั้งหมด ดังนั้นย่อมส่งผล กระทบต่อผลประกอบการ
นอกจากนั้น ยังมีประเด็นมาตรการกำกับที่ไปทำให้ต้นทุนการปล่อยกู้เพิ่มขึ้นด้วย โดยเฉพาะบาร์เซล 3 ที่ต้องการให้ธนาคารพาณิชย์มีเงินทุนที่มีคุณภาพและปริมาณมากขึ้น มาตรฐานการรายงานทางการเงินที่เกี่ยวข้องกับเครื่องมือทางการเงิน (ไอเอฟอาร์เอส 9) เริ่มใช้ต้นปี 2562 ซึ่งจะทำให้ธนาคารต้องมีเงินทุนมากขึ้นรองรับการปล่อยสินเชื่อ มีการปรับเปลี่ยนวิธีจัดชั้นหนี้ใหม่ ทำให้ต้นทุนของธนาคารพาณิชย์เพิ่มตาม กระทบความสามารถในการทำกำไร ซึ่งไทยจะเริ่มใช้ไอเอฟอาร์เอส 9 ในเดือน ม.ค. 2562 ขณะที่อินโดนีเซียเลื่อนการใช้ไปเป็นเดือน ม.ค. 2563
เมื่อไปประเมินยอดสินเชื่อที่ไม่ก่อให้เกิดรายได้ (เอ็นพีแอล) ที่ปรากฏในภูมิภาคนี้ พบว่าเอ็นพีแอลสูงขึ้นช่วง 3-4 ปีที่ผ่านมาจะเริ่มดีขึ้นแล้วในปีนี้ โดยในไทยเอ็นพีแอลหลักๆ มาจากกลุ่มค้าปลีก วิสาหกิจขนาดกลางและขนาดย่อม (เอสเอ็มอี) ส่วนในสิงคโปร์ เอ็นพีแอลหลักๆ มาจากธุรกิจต้นน้ำเกี่ยวกับน้ำมันและก๊าซ อินโดนีเซีย มาจากถ่านหินและความเสี่ยงอัตราแลกเปลี่ยน
ตัน กล่าวถึงเอ็นพีแอลในภาคเอสเอ็มอีไทยว่า เอสเอ็มอีมีเอ็นพีแอล 4.6% สูงถึง 3 เท่าของเอ็นพีแอลที่เกิดจากสินเชื่อธุรกิจ ส่วนสำคัญเพราะเศรษฐกิจที่ฟื้นตัวช่วงที่ผ่านมาจากการส่งออกและท่องเที่ยวขยายตัว ซึ่งเอสเอ็มอียังไม่ได้ประโยชน์จากประเด็นเหล่านี้เพราะไม่ได้ส่งออก ธุรกิจมีฐานในประเทศเป็นสำคัญ แต่จากการส่งออก ท่องเที่ยวที่โต จะดึงเศรษฐกิจในประเทศให้ดีขึ้นได้ ดังนั้นจากนี้เอสเอ็มอีคงได้ผลดีตามและฟื้นตัวได้ แต่มีอีกประเด็นที่ไทยต้องระวังคือไทยกำลังเข้าสู่สังคม ผู้สูงอายุแต่ภาวะหนี้ครัวเรือนสูง
สิ่งที่กล่าวมาสะท้อนความท้าทายของธนาคารพาณิชย์ที่เพิ่มขึ้น พร้อมต้นทุนเพิ่มที่กระทบการทำกำไร แต่คาดว่าจากการแข่งขันที่รุนแรง ธนาคารพาณิชย์คงไม่สามารถผลักภาระต้นทุนเหล่านี้ให้ลูกค้าได้ สิ่งที่เห็นคือธนาคารพาณิชย์พยายามควบคุมต้นทุนให้ต่ำลง ซึ่งธนาคารพาณิชย์ไทยทำได้ดีและยังพยายามนำเทคโนโลยีทางการเงิน (ฟินเทค) มาใช้เพื่อช่วยลดต้นทุนเพิ่มเติมด้วย




