
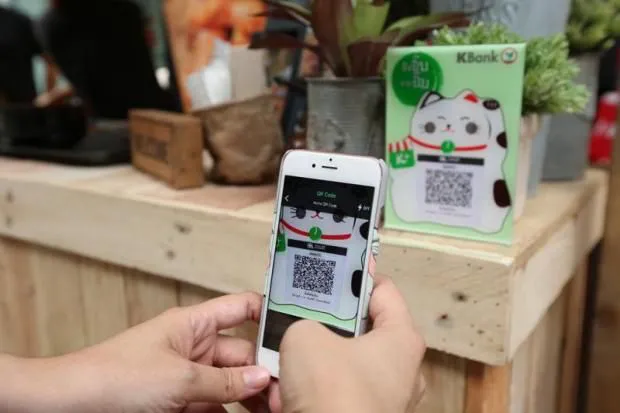


'สังคมไร้เงินสด'แต่'จ่ายเงินสดลด10%'
ดร.ฉัตรชัย ตวงรัตนพันธ์"สังคมไร้เงินสด" หรือ Cashless Society กลายเป็นเทรนด์ที่หลายประเทศทั่วโลกพยายามจะทำให้สำเร็จให้ได้ เพื่อเพิ่มประสิทธิภาพของธุรกรรมการเงินในประเทศให้มีความสะดวก รวดเร็ว และปลอดภัยมากกว่าเดิม ซึ่งปัจจุบันก็มีหลายประเทศทั่วโลกแล้วที่กำลังเดินหน้าไปสู่สังคมไร้เงินสด
ดร.ฉัตรชัย ตวงรัตนพันธ์
"สังคมไร้เงินสด" หรือ Cashless Society กลายเป็นเทรนด์ที่หลายประเทศทั่วโลกพยายามจะทำให้สำเร็จให้ได้ เพื่อเพิ่มประสิทธิภาพของธุรกรรมการเงินในประเทศให้มีความสะดวก รวดเร็ว และปลอดภัยมากกว่าเดิม ซึ่งปัจจุบันก็มีหลายประเทศทั่วโลกแล้วที่กำลังเดินหน้าไปสู่สังคมไร้เงินสด
ทางการไทยก็กำลังเดินหน้าผลักดันให้สังคมไทยเข้าสู่ยุคสังคม "ไร้เงินสด" Cashless Society อย่างเต็มรูปแบบ ผ่านแผนยุทธศาสตร์การพัฒนาโครงสร้างระบบการชำระเงินแบบอิเล็กทรอนิกส์แห่งชาติ (National e-Payment Master Plan) ซึ่งประกอบด้วยหลายโครงการย่อย 1 ที่ทำหน้าที่ผลักดันให้เกิดการเปลี่ยนผ่านจากการชำระเงินด้วยเงินสด ไปสู่รูปแบบอิเล็กทรอนิกส์อย่างเป็นรูปธรรมภายในสิ้นปี 2560 ไม่ว่าจะเป็น "การ์ด" (Card) และระบบออนไลน์อื่นๆ เช่น Internet Banking, Mobile Banking การหักบัญชีอัตโนมัติ และ Prompt Pay รวมถึง e-Money ทุกรูปแบบ
"จ่ายเงินสด ลด 10%"
เวลาไปทานข้าวตามร้านอาหารที่เขารับบัตรทั้ง Debit Card และ Credit Card กลับมีเงื่อนไขที่ว่า "ถ้าใช้เงินสดได้ลด 10% แต่ถ้าใช้บัตรเครดิตจะได้ลดแค่ 5%" ก็คงยากที่ลูกค้าจะปฏิเสธที่ต้องจ่ายเป็นเงินสดมากกว่าจะเลือก e-Payment ตามนโยบายผลักดันของทั้งธนาคารแห่งประเทศไทย และรัฐบาล แถมร้านค้าบางแห่ง ยังมีเงื่อนไขเพิ่มเติมอีกว่า มูลค่าขั้นต่ำในการชำระเครดิตการ์ด ต้อง 500 บาทขึ้นไป บางร้านหนักกว่านั้นต้อง 700 บาทขึ้นไป
เราใกล้จะเป็น "สังคมไร้เงินสด" ได้หรือนี่ ?
การลด 10% จากการจ่ายเงินสด ร้านค้าได้ประโยชน์อย่างไร ?
การจ่ายเงินสดได้ลด 10% นั้นมาจากไหน? คิดกันง่ายๆ ถ้าลูกค้าจ่ายผ่านบัตรเครดิตการ์ด ก็น่าจะมาจากค่าธรรมเนียมรูดบัตร 3% และภาษีมูลค่าเพิ่มอีก 7% พอเป็นเงินสด ต้นทุนของร้านค้าที่ต้องจ่ายทั้งสองอย่างก็ไม่ต้องจ่ายเพิ่ม แม้ว่าหลายๆ บัตรจะพยายามมีโปรโมชั่นจ่ายผ่านบัตร ได้เงินคืนบ้าง เพื่อเอาชนะนโยบาย "จ่ายเงินสด ลด 10%" ก็ทำได้เป็นช่วงๆ เป็นครั้งเป็นคราว เป็นแค่บางร้าน บางบัตรเท่านั้น แต่ถ้าพูดถึงภาพรวมก็ยังแพ้นโยบาย "จ่ายเงินสด ลด 10%"
ค่าธรรมเนียม 3% ที่ร้านค้าเรียกเก็บจาก ใครได้บ้าง?!!
ก่อนอื่น ต้องมองภาพให้ออกก่อนว่ามีผู้เล่นกี่คนในวงจรนี้ ง่ายๆ เลย มีผู้เล่นอย่างน้อย 5 คน เริ่มต้นที่ลูกค้าจ่ายเงิน (1) ธนาคาร A ที่เป็นผู้ออกบัตรให้ลูกค้า (2) ร้านค้าที่รับบัตรเครดิต (3) ธนาคาร B ที่เป็นเจ้าของเครื่องรูดบัตรที่ร้านค้า (4) คนกลางที่ทำหน้าที่โอนเงินให้สองธนาคารซึ่งก็คือ VISA/Master/JCB/Union Pay (5)
สมมตติ ถ้าเรา (1) ซื้อสินค้า 100 บาท โดยรูดบัตร VISA/Master/JCB/Union Pay (5) ที่ออกให้โดย ธนาคาร A (2) ที่เป็น จากร้านค้า (3) ที่มีเครื่องรับบัตร ของ ธนาคาร B (4) เงินจะเริ่มต้นเดินทางจากธนาคาร A ไปหา VISA/Master 98.2 บาท ซึ่งก็หมายความว่า ธนาคาร A จะได้รับเงินค่าธรรมเนียมคือ 1.8 บาท ถ้าธนาคาร A สามารถตามเก็บเงินคนรูดบัตรเครดิต 100 บาทได้เมื่อครบกำหนด ในฐานะธนาคารผู้ออกบัตรให้ลูกค้า หลังจากนั้น คนกลางอย่าง VISA/Master/JCB/Union Pay ก็จะได้รับเงิน 98.2 บาท นี่ก็หมายความว่า คนกลางอย่าง VISA/Master/JCB/Union Pay จะคิดค่าการเป็นคนกลาง 0.11 บาท จากนั้นก็จะส่งเงินต่อให้ธนาคาร B 98.09 บาท หลังจากธนาคาร B ได้เงิน 98.09 บาท จะส่งเงินต่อให้ร้านค้า 97.76 บาท โดยกินค่าธรรมเนียมไป 0.33 บาท จากการเป็นธนาคารของร้านค้า
สังคมไร้เงินสดที่ภาครัฐทุ่มเทพลังอย่างมากจะไปสู่เป้าหมายได้อย่างรวดเร็ว ค่าธรรมเนียม 3% ที่ว่า ต้องลดลงหรือหายไปนั้น จ่ายสดลด 10% ก็ยังคงอยู่คู่สังคมไทย




