

Asset Allocation September
บลจ.วรรณ เดือน ธ.ค.การฟื้นตัวของเศรษฐกิจทั่วโลกยังเป็นปัจจัยสนับสนุนเชิงพื้นฐานที่แข็งแกร่งต่อการลงทุนในสินทรัพย์เสี่ยง โดยเฉพาะตราสารทุน ซึ่งยังคงมีโอกาสปรับตัวสูงขึ้นต่อภายหลังแผนปฏิรูปภาษีของสหรัฐ มีความคืบหน้ามากขึ้น กอปรกับที่กลุ่มประเทศผู้ผลิตน้ำมันรายใหญ่ของโลกทั้งโอเปกและรัสเซียสานต่อมาตรการควบคุมปริมาณการผลิต เพื่อรักษาเสถียรภาพราคาน้ำมันดิบในระดับสูง ขณะที่ผลตอบแทนพันธบัตรรัฐบาลยังอยู่ในระดับต่ำ แต่ทยอยปรับตัวสูงขึ้นตามทิศทางอัตราดอกเบี้ยขาขึ้นอย่างค่อยเป็นค่อยไป ขณะที่อัตราเงินเฟ้อโลกซึ่งยังไม่เร่งตัวขึ้น
บลจ.วรรณ
เดือน ธ.ค.การฟื้นตัวของเศรษฐกิจทั่วโลกยังเป็นปัจจัยสนับสนุนเชิงพื้นฐานที่แข็งแกร่งต่อการลงทุนในสินทรัพย์เสี่ยง โดยเฉพาะตราสารทุน ซึ่งยังคงมีโอกาสปรับตัวสูงขึ้นต่อภายหลังแผนปฏิรูปภาษีของสหรัฐ มีความคืบหน้ามากขึ้น กอปรกับที่กลุ่มประเทศผู้ผลิตน้ำมันรายใหญ่ของโลกทั้งโอเปกและรัสเซียสานต่อมาตรการควบคุมปริมาณการผลิต เพื่อรักษาเสถียรภาพราคาน้ำมันดิบในระดับสูง ขณะที่ผลตอบแทนพันธบัตรรัฐบาลยังอยู่ในระดับต่ำ แต่ทยอยปรับตัวสูงขึ้นตามทิศทางอัตราดอกเบี้ยขาขึ้นอย่างค่อยเป็นค่อยไป ขณะที่อัตราเงินเฟ้อโลกซึ่งยังไม่เร่งตัวขึ้น
ตลาดหุ้นสหรัฐ เศรษฐกิจสหรัฐ สามารถปรับตัวขึ้นได้ จากความคืบหน้าของมาตรการปฏิิรูปภาษี และคาดการณ์อัตราเงินเฟ้อที่ยังทรงตัวและมีโอกาสปรับตัวสูงขึ้น สนับสนุนให้ FOMC ปรับขึ้นอัตราดอกเบี้ยนโยบาย ขณะที่มุมมองการลงทุน เนื่องจากดัชนียังทรงตัวในระดับสูง การลงทุนจึงแนะนำลงทุนในหุ้นที่มีปัจจัยพื้นฐานเฉพาะตัว (Selective Stock) โดยบางกลุ่มอุตสาหกรรมยังมีโอกาสปรับตัวเพิ่มขึ้น ปัจจัยที่ต้องติดตาม ซึ่งจะส่งผลต่อความเชื่อมั่นภาพการลงทุนถัดจากนี้ ได้แก่ การสืบสวนกรณีความเกี่ยวข้องระหว่างประธานาธิบดีทรัมป์กับเจ้าหน้าที่รัสเซีย และความคืบหน้าการพิจารณาร่างกฎหมายปฏิรูปภาษีสหรัฐ ของคณะกรรมาธิการร่วมสองฝ่าย
ตลาดหุ้นยุโรป เศรษฐกิจยูโรโซนยังฟื้นตัวดีขึ้นต่อเนื่อง ขณะที่อัตราเงินเฟ้อที่ทยอยปรับตัวเข้าใกล้เป้าหมายนโยบายการเงิน ทำให้มีโอกาสที่ ECB สามารถใช้นโยบายการเงินที่ผ่อนคลายลง อย่างไร ก็ดี ตลาดหุ้นยุโรปควรติดตามนโยบายและปัจจัยการเมืองของประเทศสมาชิกอย่างต่อเนื่อง เพราะจะส่งผลให้ภาพการเคลื่อนไหวของดัชนีมีความผันผวน รวมถึงติดตามเรื่องผลกระทบจากการปรับขึ้นอัตราดอกเบี้ยของธนาคารกลางสหรัฐ ซึ่งอาจจะกระทบต่อตลาดตราสารหนี้ยุโรป
ตลาดหุ้นไทย หลังจากตลาดหุ้นไทยปรับตัวสูงระดับ 1,700 จุด และมีความเคลื่อนไหวแบบ Sideway ในกรอบ 1,690-1,720 จุด และคาดหวังว่าเม็ดเงินลงทุนในช่วงปลายปีจากกองทุน LTF/RMF อีกประมาณ 3 หมื่นล้านบาท น่าจะช่วยพยุงระดับดัชนีให้ยืนอยู่ได้ในช่วงที่เหลือของเดือนนี้ได้
อย่างไรก็ดี คาดว่าด้วยปัจจัยพื้นฐานของเศรษฐกิจไทยที่เติบโตดีขึ้นอย่างต่อเนื่อง และผลการดำเนินงานบริษัทจดทะเบียนที่ปรับตัวดีขึ้นตามการฟื้นตัวของเศรษฐกิจ ทำให้มีโอกาสที่ดัชนีตลาดหุ้นไทยในปีหน้าจะสามารถแตะที่ระดับ 1,884 จุด โดย Downside risk เริ่มจำกัดมากขึ้น จากปัจจัยหลักในแง่ของปัจจัยพื้นฐานการเติบโตของในประเทศ สะท้อนจากตัวเลข GDP ในไตรมาส 3/2560 ส่งสัญญาณฟื้นตัวอย่างแข็งแกร่ง 4.3% และมีแนวโน้มฟื้นตัวขึ้นต่อเนื่อง โดยเฉพาะการส่งออกและการท่องเที่ยว การบริโภค การลงทุนภาคเอกชนเริ่มฟื้นตัว รวมถึงมีความชัดเจนการเลือกตั้งในเดือน พ.ย. 2561 ประกอบกับราคาน้ำมันดิบปีหน้าจะยืนเหนือ 50 ดอลลาร์สหรัฐ/บาร์เรล สำหรับผู้ลงทุนที่สนใจเข้าลงทุนในตลาดหุ้นไทย กลยุทธ์ถัดจากนี้ แนะนำ การทยอยเข้าลงทุนในกลุ่มหุ้นที่ได้รับประโยชน์จากการฟื้นตัวของเศรษฐกิจและการบริโภค
ตลาดตราสารหนี้ อัตราผลตอบแทนพันธบัตรในประเทศมีแนวโน้มผันผวนมากขึ้นตามทิศทางอัตราผลตอบแทนพันธบัตรสหรัฐ (UST Yield) และการเคลื่อนย้ายเงินทุน (Fund Flow Movement) โดยอัตราผลตอบแทนพันธบัตร ณ ระดับปัจจุบันอยู่ในระดับที่ค่อนข้างต่ำ (ราคาแพง) โดยในระยะกลางถึงยาว ทิศทางอัตราดอกเบี้ยมีแนวโน้มขาขึ้น
สำหรับผู้ลงทุนในตลาดตราสารหนี้แนะนำลงทุนในตราสารหนี้อายุสั้น (Short Portfolio Duration) เมื่อเทียบกับเกณฑ์มาตรฐาน สำหรับนักลงทุนที่สามารถรับความเสี่ยงสูงขึ้นได้ แนะนำกระจายพอร์ตการลงทุนไปยังตราสารหนี้ระยะสั้นในต่างประเทศเพื่อรับผลตอบแทนที่จูงใจขึ้น เนื่องจากปัจจุบันส่วนต่างอัตราผลตอบแทนตราสารหนี้เอกชนและพันธบัตรรัฐบาลปรับตัวแคบลง
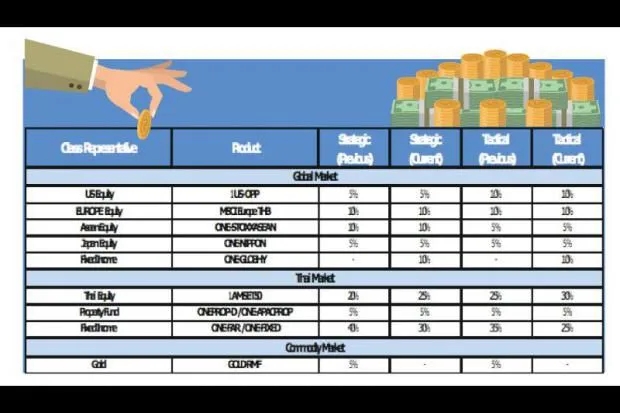
สำหรับการจัดสรรการลงทุน สำหรับความเสี่ยงระดับปานกลาง แนะนำเพิ่ม น้ำหนักการลงทุนในหุ้นไทยอยู่ที่ประมาณ 30% ทั้งนี้ หุ้นต่างประเทศ 30% ตราสารหนี้ระยะสั้น 35% คงน้ำหนักลงทุนในอสังหาริมทรัพย์ 5% และลดการถือครองทองคำ