


ลงทุนระยะยาว&คำนึงความเสี่ยง สไตล์ลงทุนผู้บริหารTHMUI
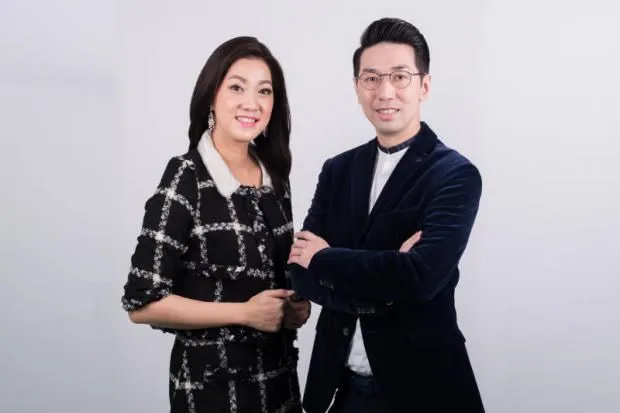
เรื่อง บงกชรัตน์ สร้อยทอง บริษัท ไทยมุ้ย คอร์ปอเรชั่น (THMUI) เพิ่งจดทะเบียนเข้าตลาดหลักทรัพย์ เอ็ม เอ ไอ (mai) เมื่อสัปดาห์ที่ผ่านมา ภายใต้การนำของทายาทรุ่นที่ 4 ของ THMUI "ทชากร ลีลาประชากุล" ประธานเจ้าหน้าที่บริหาร
เรื่อง บงกชรัตน์ สร้อยทอง
บริษัท ไทยมุ้ย คอร์ปอเรชั่น (THMUI) เพิ่งจดทะเบียนเข้าตลาดหลักทรัพย์ เอ็ม เอ ไอ (mai) เมื่อสัปดาห์ที่ผ่านมา ภายใต้การนำของทายาทรุ่นที่ 4 ของ THMUI "ทชากร ลีลาประชากุล" ประธานเจ้าหน้าที่บริหาร
ในการทำงานเขาเน้นระมัดระวังและค่อยๆ เติบโตและรู้จักการกระจายความเสี่ยงด้วย ส่วนการบริหารการเงินก็ไม่ต่างกันที่เน้นร่วมปรึกษากับภรรยา และให้ภรรยาคือ "ศรินทร์รัศม์ ลีลาประชากุล" ประธานเจ้าหน้าที่การเงิน ของ THMUI ดูแล
สิ่งแรกที่เลือกลงทุนคือทำ "ประกันชีวิต" ให้บิดามารดาที่อายุมาก ซื้อเบี้ยประกันชีวิตคนละ 1 ล้านบาท ซึ่งไม่สามารถซื้อเบี้ยกระกันสุขภาพได้เพราะคุณพ่อและคุณแม่อายุมากแล้ว แต่หากมีอาการป่วยต้องพบแพทย์ก็จะเบิกค่าใช้จ่ายได้หมด หรือถ้าป่วยก็สามารถครอบคลุมค่าใช้จ่ายได้หมด 100 ล้านบาท และทำทั้งประกันชีวิตและประกันสุขภาพให้กับลูกที่วัยใกล้จะครบ 10 ขวบ ส่งปีละ 1 ล้านบาทเช่นกัน โดยถ้าพ่อแม่เป็นอะไรไปลูกจะได้เงิน 50 ล้านบาท และคุ้มครองไปถึงอายุ 90 ปี ถือเป็นทั้งการออมเงินให้เขาและป้องกันความเสี่ยงไปในตัว และยังนำมาลดภาษีได้อีก
ทั้งนี้ ได้ซื้อกองทุนรวมหุ้นระยะยาว (LTF) และกองทุนรวมเพื่อการเลี้ยงชีพ (RMF) เต็มจำนวนตามสิทธิที่ใช้สำหรับลดหย่อนภาษีได้
สัดส่วนหรือสินทรัพย์ในการออมทั้งหมดของทั้งคู่มากกว่า 50% เป็นการลงทุนในอสังหาริมทรัพย์ซื้อคอนโดมิเนียมเพื่อปล่อยเช่า โดยจะเลือกย่านหรือทำเล และอัตราผลตอบแทนที่จะได้ในแต่ละโครงการเป็นประเด็นหลัก เช่น หากราคาโครงการย่านสุขุมวิทเท่ากับแถวหลังสวน แต่หากราคาปล่อยเช่าไม่เท่ากันก็จะไม่ซื้อ เพราะอัตราผลตอบแทนสุขุมวิทดีกว่า ตารางเมตรละ 800-900 บาท แต่หลังสวน 500 บาท
"ศรินทร์รัศม์" เล่าว่า เรื่องคอนโดมิเนียมต้องยกให้สามีดูเพราะสามีจะศึกษารายละเอียดมาก โครงการนี้ถ้าขึ้นค่าเช่า ผลตอบแทนเท่าไร และขับรถไปดูโครงการบ่อยมากจนลูกบอกคุณพ่อดูคอนโดอีกแล้ว นอกจากนั้นเน้นกลุ่มลูกค้าเป็นคนญี่ปุ่นเพราะดูแลรักษาห้องดี ซึ่งผลตอบแทนเฉลี่ยต่อปีอยู่ที่ 7-8% แถมมองว่ายังเป็นสินทรัพย์ที่ให้ลูกได้ในอนาคต
ที่สำคัญยังมีส่วนต่างกำไรที่สูงอีกในอนาคต โดยโครงการที่เลือกจะระดับบีบวกขึ้นหรือเลือกพรีเมียมระดับกลาง ไม่มีหลายพันยูนิตต่อโครงการ หรือจะไม่ใช่ระดับเอเพราะจะไม่คุ้มค่า อีกทั้งราคาที่จะขายต่อก็เพิ่มขึ้นไม่มาก
ขณะที่เงินเย็นอีกส่วนหนึ่งแบ่งเอาไปลงทุน แบ่งเป็นเงินออมในหุ้น 5 บริษัท บริษัทละเท่ากันทุกเดือน โดยกลุ่มนี้เลือกหุ้นที่มีปัจจัยพื้นฐาน จ่ายปันผลดี และคาดว่ามีอนาคต ส่วนใหญ่เป็นหุ้นที่เกี่ยวข้องกับปัจจัย 4 หรือปัจจัย 5 ที่ต้องใช้ในชีวิตประจำวัน โดยเป็นพอร์ตระยะยาวที่ตั้งใจจะเก็บไว้ให้ลูกที่มีคนเดียว
ทั้งนี้ จะมีการปรับเปลี่ยนหุ้นบ้างแม้จะได้เงินปันผลที่ดีแต่หากราคาลดลงก็จะมีการเปลี่ยนตัวหุ้นบ้าง แต่ส่วนใหญ่ก็จะเปลี่ยนไปเป็นปัจจัย 4 หรือปัจจัย 5 บริษัทอื่นแทน เช่น หุ้นโทรศัพท์ หุ้นที่เกี่ยวกับการท่องเที่ยว อีกทั้งบอกให้เจ้าหน้าที่การลงทุนช่วยสแกนดูให้ด้วย ซึ่งที่ผ่านมาให้ผลตอบแทนต่อปีที่ผ่านมากกว่า 10%
"ทชากร" กล่าวว่า ส่วนใหญ่จะปรึกษาเรื่องการลงทุนด้วยกันแต่หลักๆ จะให้ภรรยาดูแล ทุกเดือนจะโอนเงินเข้าบัญชีให้เขาไปบริหารจัดการตัดออมหุ้น และมีบ้างที่เอาเงินที่ได้จากผลตอบแทนลงทุนหุ้นออมไปซื้อหุ้นที่ได้สิทธิจากการจองหุ้นที่เสนอขายให้ประชาชนครั้งแรก (ไอพีโอ) โดยในส่วนประกันชีวิต กองทุน และหุ้นนี้จะรวมกันเป็นประมาณ 50% ของพอร์ตการลงทุนทั้งหมด
นอกจากนั้น ยังสอนให้ลูกรู้จักใช้เงินทางอ้อมด้วย เช่น ขอซื้อของเล่นราคา 800 บาท บอกลูกว่าถ้าซื้อ 10 ครั้ง ใช้เงิน 8,000 บาท ซึ่งสามารถซื้อทองได้ 50 สตางค์ ถ้าเก็บเงินได้ 1 หมื่นบาท พ่อจะเติมให้อีก 1 หมื่นบาท ลูกก็จะได้ทองมา 1 บาท จนทุกวันนี้เขาสามารถเก็บได้จากการขอคุณปู่คุณย่าหรือผู้ใหญ่ จนบางเดือนได้ทองคำมา 1-2 บาท และหลายครั้งขอตรวจดูทองของลูกด้วย




