


Asset Allocation November
บลจ.วรรณเดือน พ.ย.นี้ บลจ.วรรณ คงน้ำหนักการลงทุนในระดับ Growth ในตลาดตราสารทุนทั่วโลก โดยช่วงเดือนที่ผ่านมา ตลาดหุ้นทั่วโลกปรับตัวเพิ่มขึ้นจากตัวเลขเศรษฐกิจประเทศต่างๆ โดยเฉพาะประเทศกลุ่มพัฒนา เช่น สหรัฐ ยุโรป และญี่ปุ่น ยังคงออกมาดี
บลจ.วรรณ
เดือน พ.ย.นี้ บลจ.วรรณ คงน้ำหนักการลงทุนในระดับ Growth ในตลาดตราสารทุนทั่วโลก โดยช่วงเดือนที่ผ่านมา ตลาดหุ้นทั่วโลกปรับตัวเพิ่มขึ้นจากตัวเลขเศรษฐกิจประเทศต่างๆ โดยเฉพาะประเทศกลุ่มพัฒนา เช่น สหรัฐ ยุโรป และญี่ปุ่น ยังคงออกมาดี
นอกจากนี้ ตลาดยังได้รับปัจจัยหนุนจากเหตุการณ์สำคัญต่างๆ ที่เกิดขึ้น เช่น ชัยชนะการเลือกตั้งทั่วไปของ ชินโสะ อาเบะ ที่คาดว่าจะส่งผลดีต่อการดำเนินนโยบายทางเศรษฐกิจของญี่ปุ่น การประกาศคงมาตรการกระตุ้นของธนาคารกลางญี่ปุ่น (บีโอเจ) และธนาคารกลางยุโรป (อีซีบี) โดยอีซีบีได้ประกาศขยายระยะเวลาใช้มาตรการคิวอี ส่งผลให้สภาพคล่องในระบบยังดีอยู่ สนับสนุนต่อการลงทุนในสินทรัพย์เสี่ยง
ตลาดหุ้นสหรัฐ ในดือน ต.ค.ที่ผ่านมา ตลาดสหรัฐก็ยังคงปรับตัวเพิ่มขึ้น ต่อเนื่อง หลังผลประกอบการของบริษัทจดทะเบียน (บจ.) ในสหรัฐไตรมาส 3 ออกมาดีต่อเนื่อง โดยเฉพาะหุ้นกลุ่มเทคโนโลยี นอกจากนี้ ยังมีปัจจัยภายในหลายด้านเริ่มชัดเจน หนุนการปรับขึ้นของดัชนี สามารถทำนิวไฮได้ต่อเนื่อง อาทิ รัฐบาลของ โดนัลด์ ทรัมป์ มีการยื่นแผนมาตรการลดภาษีให้สภาพิจารณา
ขณะที่ประเด็นการเสนอชื่อ เจอโรม พาวเวลล์ เป็นประธานเฟดแทน เจเน็ต เยลเลน ที่กำลังจะครบวาระในเดือน ก.พ. ปีหน้า ประเมินว่า จะไม่ส่งผลต่อการดำเนินนโยบายการเงิน โดยจะยังคงขึ้นอยู่กับตัวเลขเศรษฐกิจ โดยเฉพาะอัตราการว่างงานและเงินเฟ้อ ซึ่งเป็นข้อมูลสำคัญที่ธนาคารกลางให้ความสำคัญ อย่างไรก็ดี ผลประกอบการของบริษัทจดทะเบียนมีแนวโน้มเติบโตขึ้นตามภาวะเศรษฐกิจ แต่ Valuation เริ่มตึงตัว
ตลาดหุ้นยุโรป ยังคงมุมมองเชิงบวก คณะกรรมการนโยบายการเงินยุโรปประกาศขยายอายุมาตรการเข้าซื้อสินทรัพย์ (คิวอี) จากเดิมสิ้นสุดเดือน ธ.ค.ปีนี้ออกไปอีก 9 เดือน แต่จะลดอัตราการเข้าซื้อลงจาก 6 หมื่นล้านยูโร/เดือน เหลือ 3 หมื่นล้านยูโร/เดือน สะท้อนว่าถึงความเชื่อมั่นต่อเงินเฟ้อที่จะเร่งตัวขึ้นเข้าสู่เป้าหมายที่ 2% ได้ในระยะข้างหน้า ท่ามกลางเศรษฐกิจที่ฟื้นตัวดีและขยายตัวเป็นวงกว้างขึ้น อีกทั้ง มาริโอ ดรากี ประธานธนาคารกลางยุโรป (อีซีบี) ส่งสัญญาณเชิงผ่อนคลายมากกว่าที่ตลาดคาดการณ์
ตลาดหุ้นไทย คาดว่าตลาดจะได้แรงหนุนจากปัจจัยภายในประเทศเป็นหลัก และการไหลเข้าของเงินลงทุนแอลทีเอฟ/อาร์เอ็มเอฟช่วงใกล้สิ้นปี สำหรับเม็ดเงินลงทุนจากต่างชาติ คาดว่าจะชะลอตัวเนื่องจากรอความชัดเจนของแผนปฏิรูปภาษีของสหรัฐและแนวโน้มการขึ้นดอกเบี้ยในเดือน ธ.ค. ทั้งนี้ ดัชนีตลาดมีแนวโน้ม Sideway เนื่องจากปัจจุบันตลาดสะท้อนข่าวดีไปค่อนข้างมากแล้ว โดยปัจจัยการประกาศตัวเลขจีดีพีไตรมาส 3 ในเดือนนี้ จะเป็น Sentiment ที่ดีต่อตลาด หากตัวเลขที่ออกมาปรับตัวเพิ่มขึ้นตามที่หลายฝ่ายคาด แนะนำขายทำกำไรบางส่วนในหลักทรัพย์ที่ราคาปรับเพิ่มขึ้นค่อนข้างมาก และเข้าลงทุนในกลุ่มที่คาดว่าผลประกอบการไตรมาส 3 และไตรมาส 4 จะออกมาดี
ตลาดตราสารหนี้ ทิศทางค่าเงินบาทช่วงไตรมาส 4 มีโอกาสอ่อนค่า และอัตราผลตอบแทนของพันธบัตรรัฐบาลไทยมีโอกาสปรับตัวสูงขึ้น จากการไหลออกของกระแสเงินทุนและทิศทางอัตราดอกเบี้ยนโยบายของประเทศหลักๆ ในโลกเป็น ขาขึ้น อาทิ ธนาคารกลางสหรัฐ และ ธนาคารกลางอังกฤษ ประกอบกับสภาพคล่องของตลาดตราสารหนี้ยังมีอยู่ค่อนข้างมาก ขณะที่ อัตราผลตอบแทน ณ ระดับปัจจุบันค่อนข้างต่ำ (ราคาแพง) และระยะกลางถึงยาว ทิศทางดอกเบี้ยเป็นขาขึ้น จึงแนะนำลงทุนในกองทุนรวมตราสารหนี้ที่มีนโยบายอายุตราสารหนี้สั้น (Short Portfolio Duration) เมื่อเทียบกับเกณฑ์มาตรฐาน
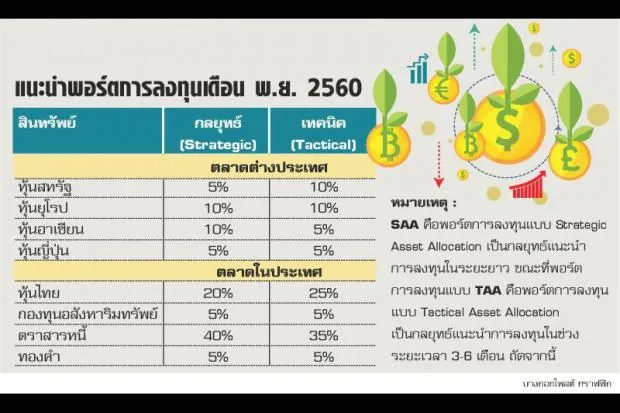
สำหรับการจัดสรรการลงทุน ความเสี่ยงระดับปานกลาง แนะนำให้น้ำหนักการลงทุนหุ้นไทยประมาณ 25% ทั้งนี้ ตลาดหุ้นไทยจะยังปรับตัวขึ้นในลักษณะ Sideway up หุ้นต่างประเทศ 30% ตราสารหนี้ระยะสั้น 35% คงน้ำหนักลงทุนในอสังหาริมทรัพย์ 5% และทองคำ 5%




