


ความจริงที่ผู้จัดการกองทุนไม่อยากให้คุณรู้ (1)
ดร.ธนาวุฒิ พรโรจนางกูร บลจ.บางกอกแคปปิตอลในตอนที่แล้วเราได้ทำความรู้จักกับศัตรูของความมั่งคั่งกันไปแล้ว ซึ่งก็คือค่าธรรมเนียมในการจัดการกองทุนกับการกระจุกตัวของความเสี่ยงในการลงทุน ทั้งสองเรื่องนี้ถือเป็นปัจจัยสำคัญอย่างยิ่งที่ควรนำมาพิจารณาก่อนตัดสินใจลงทุน
ดร.ธนาวุฒิ พรโรจนางกูร บลจ.บางกอกแคปปิตอล
ในตอนที่แล้วเราได้ทำความรู้จักกับศัตรูของความมั่งคั่งกันไปแล้ว ซึ่งก็คือค่าธรรมเนียมในการจัดการกองทุนกับการกระจุกตัวของความเสี่ยงในการลงทุน ทั้งสองเรื่องนี้ถือเป็นปัจจัยสำคัญอย่างยิ่งที่ควรนำมาพิจารณาก่อนตัดสินใจลงทุน
สำหรับวันนี้ เราจะมาเล่าเรื่อง เบื้องหลังในตลาดหุ้นไทยกันว่าความสำเร็จในการลงทุนนั้นตกอยู่กับใครบ้าง แต่ก่อนอื่นขอให้คุณลองนึกภาพตามดูก่อนว่าในตลาดหุ้นไทยนั้นประกอบไปด้วยนักลงทุน 3 กลุ่ม ได้แก่ นักลงทุนทั่วไปในประเทศ หรือที่เรียกกันว่านักลงทุนรายย่อย นักลงทุนสถาบัน ซึ่งส่วนใหญ่ก็คือเหล่าผู้จัดการกองทุนและกลุ่มสุดท้ายคือนักลงทุนต่างชาติ
โดยเราจะมาสมมติเหตุการณ์กัน ณ วันที่ 31 ต.ค. 2560 ตลาดหุ้นไทยมีมูลค่าหลักทรัพย์ทั้งหมดรวมกันประมาณ 17 ล้านล้านบาท ถ้าหากดัชนีหุ้นไทยรวมปันผลปรับขึ้น 10% นั่นก็หมายความว่ามีกำไรทั้งหมด 1.7 ล้านล้านบาท ที่ต้องแบ่งกันระหว่างนักลงทุนทั้ง 3 กลุ่มนี้ แต่ไม่ได้หมายความว่าทุกกลุ่มจะต้องได้กำไรกันหมดนะครับ เพราะทุกรายการซื้อขายหุ้นเมื่อมีคนซื้อก็ต้องมีคนขายให้เสมอ
ดังนั้น เมื่อมีคนได้กำไรก็ต้องมีคนขาดทุนในจำนวนที่เท่ากัน ซึ่งหมายความว่าถ้านักลงทุนกลุ่มใดมีผลตอบแทนมากกว่าผลตอบแทนของตลาดที่ 10% จะมีอีกกลุ่มที่มีผลตอบแทนน้อยกว่า 10% เสมอ เพราะเรามีพายชิ้นเดียวมาแบ่งกัน ถ้ามีคนได้มากกว่าเพื่อน ก็ต้องมีคนอื่นได้น้อยกว่าอยู่แล้ว
ทีนี้เราลองมาดูผลของค่าธรรมเนียมกัน ถ้าเราสมมติว่ากลุ่มผู้จัดการ กองทุนสร้างผลตอบแทนได้เท่ากับ ตลาดหุ้นไทยที่ 10% ผู้ที่ลงทุนในกองทุนรวมจะไม่ได้รับผลตอบแทนที่ 10% เหมือนตลาด นั่นเป็นเพราะพวกเขาจะต้องเสียค่าธรรมเนียมการจัดการกองทุนให้ผู้จัดการกองทุนโดยเฉลี่ย 1.5% ซึ่งทำให้ผลตอบแทนเหลืออยู่เพียง 8.5% เท่านั้น
ดังนั้น ถ้าเราเชื่อว่าในระยะยาว นักลงทุนต่างชาติ รวมกับรายย่อยไม่ได้แพ้กลุ่มผู้จัดการกองทุนอยู่ตลอดเวลา เราจะสามารถสรุปได้ว่าการลงทุนในกองทุนรวมโดยเฉลี่ยจะมีโอกาสอย่างสูงที่จะแพ้ผลตอบแทนของดัชนีตลาด พูดปากเปล่าอาจจะยังไม่น่าเชื่อถือเท่าไรนัก เราลองมาดูข้อมูลกันครับ
จากผลทางสถิติของ SPIVA Scorecard ที่จัดทำโดย S&P Dow Jones Indices รอบเดือน มิ.ย. 2560 ชี้ให้เห็นว่ากองทุนรวมหุ้นในสหรัฐมีจำนวนกองทุนกว่า 80% ที่มีผลตอบแทนเฉลี่ยย้อนหลัง 10 ปี แพ้ผลตอบแทนรวมของดัชนี S&P Composite และสำหรับกองทุนรวมหุ้นในยุโรปก็มีจำนวนกว่า 80% ที่มีผลตอบแทนเฉลี่ยย้อนหลัง 10 ปี แพ้ผลตอบแทนรวมของ S&P Europe เช่นกัน
สำหรับกองทุนรวมในญี่ปุ่นและอินเดียทำได้ดีกว่านิดหน่อย แต่ก็ยังมีจำนวนกองทุนกว่า 60% และ 50% ตามลำดับ ที่มีผลตอบแทนเฉลี่ยย้อนหลัง 10 ปี แพ้ผลตอบแทนรวมของตลาดเช่นกัน
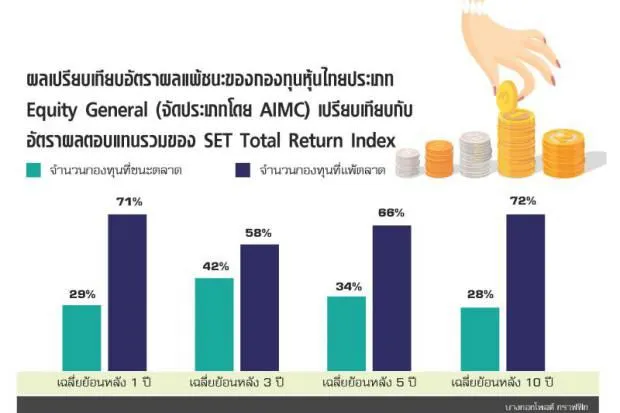
ทีนี้เราลองมาดูกองทุนรวมในประเทศกันบ้าง จากข้อมูลผลตอบแทนของกองทุนหุ้นทั่วไปที่จัดแบ่งประเภท โดยสมาคมบริษัทจัดการลงทุน หรือ AIMC จะเห็นว่า ณ วันที่ 30 มิ.ย. 2560 มีจำนวนกองทุนหุ้นไทยถึง 72% ที่มีอัตราผลตอบแทนเฉลี่ยย้อนหลัง 10 ปี แพ้ผลตอบแทนรวมของตลาด หรือ SET Total Return Index ผลตอบแทนเฉลี่ยย้อนหลัง 1 ปี 3 ปี และ 5 ปี ก็มีตัวเลขในทิศทางเดียวกัน ดังแสดงในภาพประกอบ
หลังดูข้อมูลจากทั่วโลกจะเห็นว่า การลงทุนในกองทุนรวมโดยเฉลี่ย หลังหักค่าธรรมเนียมนั้น ไม่สามารถเอาชนะผลตอบแทนดัชนีรวมของ ตลาดเลย คำถามที่ตามมาทันทีก็คือ แล้วเรามีวิธีที่จะลงทุนให้ได้ผลตอบแทนของตลาดแบบที่มีค่าธรรมเนียมต่ำ ที่สุด เพื่อเราจะได้มีแนวโน้มที่จะเอา ชนะผู้จัดการกองทุนโดยเฉลี่ยได้ใน ระยะยาวหรือไม่
ปรากฏว่าในตลาดต่างประเทศ กองทุนเชิงรับ (Passive Funds) ที่มุ่งเน้นการลงทุนให้ได้ผลตอบแทนของดัชนีตลาดด้วยค่าธรรมเนียมที่ต่ำได้มีอย่างแพร่หลายและมีการเติบโตอย่างมากในช่วง 20 ปีที่ผ่านมา
ในประเทศไทยก็พอจะมีกองทุนประเภทนี้อยู่เหมือนกัน แต่นักลงทุนส่วนใหญ่อาจยังไม่รู้ถึงประโยชน์ของกองทุนเหล่านี้ เราจะมาเล่ากลยุทธ์นี้ให้ฟังเพิ่มเติมในตอนต่อๆ ไปครับ




