


การกำกับดูแลฟินเทคของต่างประเทศ
ศุกพิณรัศ วงศ์สินศิริกุล & รองผู้อำนวยการฝ่ายเศรษฐกิจมหภาค & สายนโยบายการเงิน ธนาคารแห่งประเทศไทยปรากฏการณ์ฟินเทค เป็นที่กล่าวถึงกันมากในปีที่ผ่านมา เนื่องจากสิบกว่าประเทศประกาศใช้กล่องทรายทดสอบธุรกรรม (Regulatory Sandbox) ซึ่งเป็นแนวทางในการส่งเสริมฟินเทคพร้อมๆ กันทั้งอังกฤษ ออสเตรเลีย สิงคโปร์ และไทย เป็นต้น หากย้อนดูพัฒนาการฟินเทคในช่วง 8 ปีที่ผ่านมา พบว่าฟินเทคพัฒนาอย่างมาก และมีแนวโน้มพัฒนาต่อไปอย่างหลีกเลี่ยงไม่ได้
ศุกพิณรัศ วงศ์สินศิริกุล & รองผู้อำนวยการฝ่ายเศรษฐกิจมหภาค & สายนโยบายการเงิน ธนาคารแห่งประเทศไทย
ปรากฏการณ์ฟินเทค เป็นที่กล่าวถึงกันมากในปีที่ผ่านมา เนื่องจากสิบกว่าประเทศประกาศใช้กล่องทรายทดสอบธุรกรรม (Regulatory Sandbox) ซึ่งเป็นแนวทางในการส่งเสริมฟินเทคพร้อมๆ กันทั้งอังกฤษ ออสเตรเลีย สิงคโปร์ และไทย เป็นต้น หากย้อนดูพัฒนาการฟินเทคในช่วง 8 ปีที่ผ่านมา พบว่าฟินเทคพัฒนาอย่างมาก และมีแนวโน้มพัฒนาต่อไปอย่างหลีกเลี่ยงไม่ได้
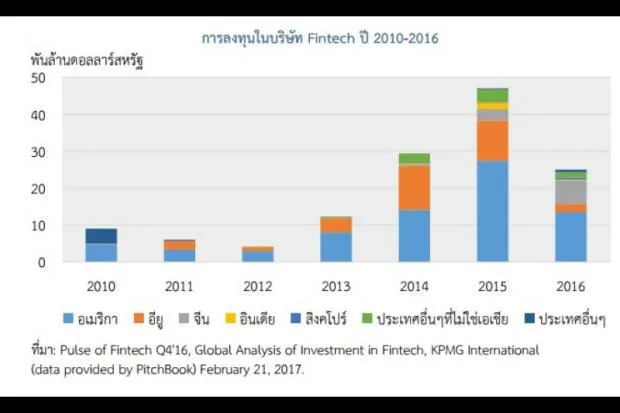
ในช่วง 5 ปีที่ผ่านมา 2010-2015 การลงทุนในธุรกิจฟินเทคของโลกเติบโตอย่างก้าวกระโดดถึงเกือบ 5 เท่า ส่วนใหญ่ในประเทศอเมริกาและจีน เราจึงต้องเตรียมรับมือกับกระแสการเปลี่ยนแปลงนี้ ซึ่งจะเปลี่ยนรูปแบบธุรกิจและนำมาซึ่งประโยชน์มากมาย ขณะเดียวกันอาจนำมาซึ่งความเสี่ยงที่อาจคาดไม่ถึง
กฎเกณฑ์การกำกับดูแลเป็นเพียงปัจจัยหนึ่งที่เป็นอุปสรรคต่อการเติบโตของฟินเทค การผ่อนคลาย กฎเกณฑ์การกำกับดูแลการให้บริการทางการเงินเป็นเสมือนการเปิดประตูให้ผู้ให้บริการฟินเทคได้มีโอกาสนำเสนอบริการได้อย่างถูกกฎหมายและเร็วขึ้น แต่ในความเป็นจริงยังมีองค์ประกอบด้านอีโคซิสเต็มอื่นที่จำเป็นสำหรับ การพัฒนาฟินเทค ที่ทำให้ผู้ให้บริการพร้อมที่จะก้าวผ่านประตูไป
องค์ประกอบเหล่านี้คือ 1.ดีมานด์ คือ ความต้องการใช้บริการทางการเงินรูปแบบใหม่ 2.เงินทุน และบุคลากร ผู้เชี่ยวชาญเฉพาะด้าน (Talents) ซึ่งเป็นความพร้อมทางด้านผู้ให้บริการ 3.กฎเกณฑ์และกฎหมายต่างๆ
ประสบการณ์ธุรกิจฟินเทคที่เติบโตได้ดี : จีน สหรัฐ และอังกฤษ
กรณีศึกษาของจีน มีองค์ประกอบสำคัญ คือ อุปสงค์หรือความต้องการใช้บริการทางการเงิน ประกอบด้วย 1) บริการที่ยังไม่ได้รับการตอบสนอง เช่น การเข้าถึงสินเชื่อในชนบท 2) บริการใหม่ที่ตอบโจทย์ลูกค้าได้ในเรื่องความสะดวก รวดเร็ว ปลอดภัย โดนใจ และมีราคาที่ถูกลง และ 3) ความพร้อมของลูกค้าในการใช้เทคโนโลยี กรณีของจีนมีปัจจัยด้าน Unmet Demand เป็นหลัก เนื่องจากธนาคารพาณิชย์ที่กระจุกตัวและมีไม่เพียงพอต่อประชากรและพื้นที่ขนาดใหญ่ จึงทำให้ Peer-to-Peer Lending (การปล่อยกู้ระหว่างบุคคลผ่าน Online) ขยายตัวอย่างรวดเร็วจากประมาณ 25 bil. RMB ไปเป็น 800 bil. RMB และมีผู้กู้มากกว่า 39 ล้านรายในช่วงเวลา 2013-2016
นอกจากนี้ จีนยังมี Talents ทั้งผู้ประกอบการและผู้เชี่ยวชาญคอมพิวเตอร์และไอที ส่วนกฎเกณฑ์การกำกับดูแลฟินเทคที่ยังไม่เกิดขึ้น ทำให้เกิดช่องโหว่ในการกำกับดูแลระหว่างสถาบันและการใช้แนวทางกำกับดูแลแบบ Benign Neglect กล่าวคือ ภาครัฐมีมุมมองว่าตลาดจะจัดการปัญหาของมันเอง โดยรัฐยินดีที่จะรองรับความเสี่ยงที่เกิดขึ้นจากธุรกรรมเหล่านี้จนกว่าธุรกรรมมีขนาดใหญ่และมีความเสี่ยงต่อทั้งระบบการเงินจึงจะเข้าไปดูแลทำให้ Peer-to-Peer Lending เกิดได้และขยายตัวจนมีขนาดใหญ่ถึง 5% ของสินเชื่อบุคคลทั้งระบบหรือ 1.1% ของจีดีพี รวมถึงมีการล้มละลายไปหลายแห่งและการฉ้อโกงหลายครั้ง ในปี 2016 ภาครัฐจีนจึงได้ออกกฎหมายเพื่อกำกับดูแล
กรณีของสหรัฐอเมริกา ถือว่าประสบความสำเร็จด้านฟินเทค เนื่องจากโดดเด่นด้านความพร้อมของเงินทุน และ Talents ทั้งปริมาณ ประสบการณ์ และการ กระจุกตัวของผู้ให้ทุนและ Talents
ตัวอย่างที่เห็นได้ชัดคือที่ "ซิลิคอน วัลเลย์" ซึ่งเป็นเหล่งรวมของนักลงทุนรูปแบบต่างๆ เช่น Venture Capitalist และ Angel Funds ที่มีประสบการณ์จากการลงทุนในกลุ่มเทคโนโลยี สตาร์ทอัพ และเป็นแหล่งรวมของ Talents ด้านเทคโนโลยี คอมพิวเตอร์ ไอที และสตาร์ทอัพ การกระจุกตัวนี้ทำให้การเกิดนวัตกรรมใหม่ๆ ได้รับเงินทุนและต่อยอดนวัตกรรมได้รวดเร็วในด้านดีมานด์ ตลาดสหรัฐนั้นแม้จะมีการเข้าถึงสถาบันการเงินอย่างทั่วถึง แต่ยังเป็นโอกาสเพราะขนาดตลาดใหญ่พอ
รวมทั้งกฎเกณฑ์และสถาบันกำกับดูแลสถาบันการเงินที่แตกต่างตามทั้งประเภทธุรกรรม สถาบันการเงินและระดับมลรัฐ (States) หรือรัฐบาลกลาง (Federal) ทำให้เกิดช่องให้ธุรกรรมฟินเทคเกิดได้
กรณีของอังกฤษ มีการใช้ Regulatory Sandbox ที่ยืดหยุ่น นอกเหนือจากความพร้อมด้านศักยภาพด้านดีมานด์ในการเข้าถึงตลาดอียูเงินทุนและ Talents ที่มีอยู่แล้ว อีกทั้งยังมี นโยบายรัฐอื่นๆ เสริมด้วย คือ 1.ตั้งศูนย์ Innovation Hub เพื่อให้ความรู้และชี้แนะในเรื่องอุปสรรคการจัดตั้งและขออนุญาตทำธุรกรรม 2.จัด Accelerator หรือเวทีให้ผู้เล่นทั้งฝั่งผู้ให้บริการและบริษัทฟินเทคมาเจอกันเพื่อแก้โจทย์ในระบบการเงิน 3.สนับสนุนให้สถาบันการเงินใหญ่เปิดข้อมูลสินเชื่อเอสเอ็มอีผ่านช่องทาง "Application Programming Interface (API)" บนอินเทอร์เน็ตให้สตาร์ทอัพเรียกหรือประมวลผลเพื่อนำเสนอผลิตภัณฑ์ใหม่ๆ ได้ เพื่อสร้างความเท่าเทียมในการแข่งขัน
ประเทศทั้ง 3 ข้างต้นมีองค์ประกอบครบจึงทำให้ทั้งจีนและอเมริกามีการลงทุนและขยายตัวของฟินเทคอย่างรวดเร็ว และอังกฤษก็มีผู้สมัครเข้าร่วมแซนด์บ็อกซ์ถึง 146 ราย และผู้ผ่านเข้าทดสอบถึง 42 ราย
ตัวอย่างธุรกิจฟินเทคภายใต้กฎเกณฑ์ที่ยืดหยุ่นแต่ยังไม่โต
ในขณะที่ฟินเทคยังไม่เกิดมากนักในออสเตรเลียและสิงคโปร์ทั้งๆ ที่มี Regulatory Sandbox ที่ยืดหยุ่น และนโยบายเร่งอื่นๆ เช่นเดียวกับของอังกฤษในข้างต้นแต่ยังไม่พบผู้เล่นในแซนด์บ็อกซ์มากนักในทั้งสอง ประเทศ เนื่องจากออสเตรเลียใช้กฎเกณฑ์ที่ไม่ยืดหยุ่นเพียงพอ โดยยังจำกัดขอบเขตการทดสอบค่อนข้างมากทั้งจำนวนลูกค้า วงเงินต่อลูกค้าและวงเงินรวม
กรณีออสเตรเลียสะท้อนว่าการใช้นโยบายการกำกับที่ยืดหยุ่นในการสนับสนุนฟินเทคนั้นเป็นความท้าทายสำหรับผู้กำกับดูแลในการชั่งน้ำหนักให้เหมาะสมระหว่างการยืดหยุ่นของกฎเกณฑ์และความเสี่ยงที่อาจเกิดจากฟินเทค
ฟินเทคในสิงคโปร์ที่ภาครัฐเป็นผู้นำด้านนโยบายเพื่อเร่งให้เกิดฟินเทคและผลักดันสิงคโปร์ให้เป็นศูนย์กลางฟินเทคในภูมิภาคนั้น ยังไม่สะท้อนเป็นรูปธรรมในแง่ของจำนวนผู้เล่นและกิจกรรมฟินเทคมากนักส่วนหนึ่งมาจากความไม่พร้อมด้านดีมานด์นั้นศักยภาพในด้านตลาดรายย่อยนั้นจำกัดจากจำนวนประชากรต่ำเพียง 3-5 ล้านคน อีกทั้งกลุ่มเอสเอ็มอีที่เป็นสัดส่วนน้อยในภาคธุรกิจ และทุกคนสามารถเข้าถึงบริการทางการเงินจากธนาคารที่มีอยู่ทั่วถึงและแข่งขันสูงอยู่แล้ว โอกาสทางธุรกิจในกลุ่มรายย่อยจึงมีไม่มาก เมื่อเทียบกับประเทศใหญ่ๆ
โดยสรุป ประสบการณ์เหล่านี้ชี้ให้เห็นว่านอกเหนือจากการผ่อนคลายกฎเกณฑ์การกำกับดูแลยังควรรักษาระดับความยืดหยุ่นของกฎเกณฑ์ให้พอดีและการมีองค์ประกอบอีโคซิสเต็มอื่นๆ ที่เหมาะสมเพื่อสร้างพลวัตการพัฒนาฟินเทค n




