


หวั่นคลายกฎการเงิน หนี้ทะยาน-ความเสี่ยงพุ่ง
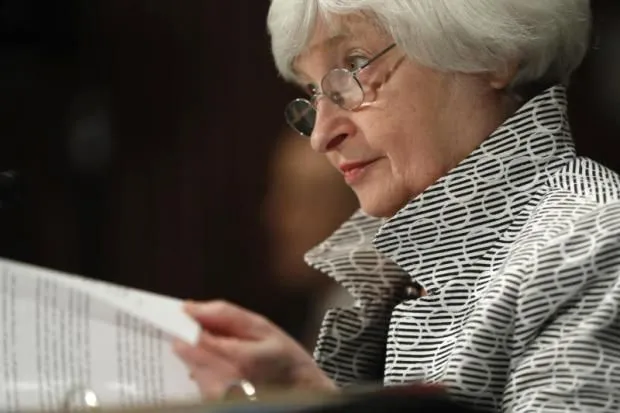
ชญานิศ ส่งเสริมสวัสดิ์"พวกเราไม่เคยแน่ใจได้เลยว่าวิกฤตรอบใหม่จะไม่เกิดขึ้นอีก แต่ถ้าพวกเราจดจำบทเรียนเอาไว้ในความทรงจำคู่ไปกับความเจ็บปวดที่เราเผชิญในวิกฤตรอบล่าสุด และดำเนินการสอดคล้องไป พวกเรามีบทเรียนเพื่อสร้างความหวังว่าระบบการเงินและเศรษฐกิจจะเผชิญกับวิกฤตน้อยลงและฟื้นตัวเร็วขึ้นจากวิกฤตในอนาคต" เจเน็ต เยลเลน ผู้ว่าการธนาคารกลางสหรัฐ (เฟด) กล่าว
ชญานิศ ส่งเสริมสวัสดิ์
"พวกเราไม่เคยแน่ใจได้เลยว่าวิกฤตรอบใหม่จะไม่เกิดขึ้นอีก แต่ถ้าพวกเราจดจำบทเรียนเอาไว้ในความทรงจำคู่ไปกับความเจ็บปวดที่เราเผชิญในวิกฤตรอบล่าสุด และดำเนินการสอดคล้องไป พวกเรามีบทเรียนเพื่อสร้างความหวังว่าระบบการเงินและเศรษฐกิจจะเผชิญกับวิกฤตน้อยลงและฟื้นตัวเร็วขึ้นจากวิกฤตในอนาคต" เจเน็ต เยลเลน ผู้ว่าการธนาคารกลางสหรัฐ (เฟด) กล่าว
เยลเลน กล่าวสุนทรพจน์ดังกล่าวระหว่างการประชุมวิชาการประจำปี ของเฟด ณ รีสอร์ทแจ็กสัน โฮล รัฐไวโอมิง เป็นการส่งข้อความโดยตรงถึงประธานาธิบดี โดนัลด์ ทรัมป์ ของสหรัฐ ที่ตั้งใจจะยกเครื่องกฎหมายควบคุมภาคการเงินที่สร้างขึ้นตอบรับวิกฤตเศรษฐกิจปี 2008
แม้เยลเลนจะไม่ได้ให้รายละเอียดในเชิงตัวเลข แต่สัญญาณ "ความเสี่ยง" วิกฤตก็เริ่มปรากฏขึ้นให้เห็นอีกครั้ง
หนังสือพิมพ์ไฟแนนเชียลไทมส์ เปิดเผยว่า การออกขายตราสารอนุพันธ์ประกันความเสี่ยง (ซีดีเอส) ใหม่ในปีนี้อยู่ระหว่าง 2-3 หมื่นล้านดอลลาร์สหรัฐ (ราว 6.6-9.9 แสนล้านบาท) ในปี 2017 ปรับขึ้นจาก 1.5 หมื่นล้านดอลลาร์ (ราว 4.95 แสนล้านบาท) ในปี 2016 และ 1 หมื่นล้านดอลลาร์ (ราว 3.3 แสนล้านบาท) ในปี 2015
ตราสารอนุพันธ์ดังกล่าวเป็นผลิตภัณฑ์การเงินที่เกิดขึ้นก่อนวิกฤตเศรษฐกิจปี 2008 โดยเป็นการประกันความเสี่ยงให้หนี้ (หุ้นกู้) ภาคเอกชน ซึ่งผู้ซื้ออนุพันธ์จะจ่ายค่าเบี้ยประกันในระดับสูงให้กับผู้ขายหากไม่มีการผิดนัดชำระหนี้เกิดขึ้นเรื่อยๆ จนกว่าจะสิ้นสุดระยะเวลาของสัญญา ขณะที่ผู้ซื้อจะได้รับผลตอบแทนในระดับมหาศาลหากเกิดการผิดนัดชำระหนี้ขึ้น
การกลับมาออกขายตราสารอนุพันธ์ในลักษณะดังกล่าวเพิ่มมากขึ้นจึงเป็นสัญญาณ "ความหวาดกลัว" ว่าอาจจะเกิดการผิดนัดชำระหนี้ขึ้นในภาคเอกชน แม้ฟิทช์ เรทติ้งส์ จะระบุว่าการผิดนัดชำระหนี้ต่ำกว่าระดับลงทุน (จังก์บอนด์) ในรอบ 12 เดือน นับถึงเดือน ส.ค. จะลดลงต่ำกว่า 2% เป็นครั้งแรก นับตั้งแต่เดือน มี.ค. 2014
"ผมกลัวว่าความเสี่ยงการผิดนัดชำระหนี้จะเพิ่มขึ้น แต่ผมคิดว่าคงไม่เกิดหรอก" เทรดเดอร์รายหนึ่งเปิดเผยกับหนังสือพิมพ์ไฟแนนเชียลไทมส์
ผลิตภัณฑ์ดังกล่าวทำให้วิกฤตเศรษฐกิจที่เริ่มต้นจากภาคธนาคาร ปล่อยสินเชื่อให้ผู้กู้ด้อยคุณภาพ (ซับไพรม์) ย่ำแย่ลงไปอีก เมื่อมีการใช้ซีดีเอสประกันความเสี่ยงผิดนัดชำระหนี้ในตลาดบ้าน ทำให้ผู้ขายซีดีเอสต้องจ่ายเงินให้กับผู้ซื้อมหาศาล และยิ่งย่ำแย่มากขึ้นเมื่อเลห์แมนบราเธอร์ ล้มละลายลง เนื่องจากมีผู้ทำประกันความเสี่ยงเลห์แมน บราเธอร์ จะล้มละลายอยู่จำนวนมาก ส่งผลให้บริษัทประกันเอไอจี ผู้ออกขายซีดีเอสเลห์แมน บราเธอร์ ต้องรับเงินช่วยเหลือจากรัฐบาล
กฎหมายดอดด์-แฟรงก์ เกิดขึ้นหลังจากนั้นเพื่อลดความเสี่ยงที่เกิดขึ้นกับการออกขายซีดีเอส เช่น หากธนาคารหรือสถาบันการเงินต้องการออกซีดีเอส จะต้องมีกันทุนสำรองที่เพียงพอ และต้องปฏิบัติตามกฎโวล์กเกอร์อย่างเคร่งครัด ซึ่งห้ามสถาบันการเงินให้เงินกับเทรดเดอร์นำไปลงทุนในอนุพันธ์ให้กับสถาบันการเงินและจำกัดการลงทุนในสินทรัพย์เสี่ยง
อย่างไรก็ตาม กฎหมาย "ไฟแนนเชียล ชอยส์ 2.0" ที่จะมาทดแทน กฎหมายดอดด์-แฟรงก์ จะยกเลิก กฎโวล์กเกอร์ที่คลุมความเสี่ยงใน ภาคส่วนดังกล่าว เนื่องจากเห็นว่าเป็น การจำกัดความสามารถการทำกำไร ของภาคธนาคาร
นอกจากนี้ ไฟแนนเชียล ชอยส์ ซึ่งได้รับการหนุนหลังจากพรรครีพับลิกันและประธานาธิบดีทรัมป์ ยังจะปลดล็อกให้ภาคธนาคารสามารถปล่อยกู้ได้ง่ายขึ้นด้วย เช่น การลดอำนาจสำนักงานคุ้มครองทางการเงินของผู้บริโภค (ซีเอฟพีบี) ไม่ให้เข้าไปสกัดการปล่อยกู้ให้ผู้มีเครดิตน้อย และยกเลิกข้อกำหนดเดอร์บินที่จำกัดการเก็บค่าธรรมเนียมการใช้เครดิตการ์ด เนื่องจากพรรครีพับลิกันเห็นว่าเป็นการฮั้วราคา และทำให้ต้นทุนการออกบัตรเครดิตแพงขึ้น
แม้จะมีข้อจำกัดดังกล่าว แต่การ ก่อหนี้ในภาคครัวเรือนกลับปรับตัวเพิ่มขึ้นต่อเนื่อง
หนี้บัตรเครดิตของชาวอเมริกันปรับขึ้นแตะ 1.021 ล้านล้านดอลลาร์ (ราว 33 ล้านบาท) ในเดือน มิ.ย.ที่ผ่านมาสูงที่สุดทำลายสถิติเดิมของเดือน เม.ย. 2008 โดยทรานส์ยูเนียน บริษัทข้อความน่าเชื่อถือในการชำระเงิน ระบุว่า เป็นครั้งแรกที่ธนาคารให้เครดิตการ์ด กับผู้บริโภคในระดับซับไพรม์นับตั้งแต่ วิกฤตเศรษฐกิครั้งล่าสุด แม้จะจำกัดวงเงินการใช้ก็ตาม
เครดิตการ์ดเป็นแค่ส่วนหนึ่งของหนี้ครัวเรือนที่ปรับเพิ่มขึ้นอย่างมากในสหรัฐ โดยข้อมูลจากเฟดสาขานิวยอร์ก เปิดเผยว่า หนี้ครัวเรือนทั่วสหรัฐอยู่ที่ 12.84 ล้านล้านดอลลาร์ (ราว 423 ล้านล้านบาท) ในเดือน มิ.ย. 2017 มากกว่าระดับสูงสุดเมื่อปี 2008 ที่ 12.68 ล้านล้านดอลลาร์ (ราว 418 ล้านล้านบาท)
หนี้ครัวเรือนที่เพิ่มสูงขึ้นจะกำจัดความสามารถในการใช้จ่ายของผู้บริโภคในสหรัฐ ที่คิดเป็นเกือบ 70% ของขนาดเศรษฐกิจทั้งหมด
หลายฝ่ายมองว่าปัญหาหนี้ที่เกิดขึ้นเป็นผลมาจากการใช้นโยบายผ่อนคลายการเงินมาอย่างยาวนาน และเฟดคง ไม่ปล่อยให้ "ความเสี่ยง" ก่อตัวมากขึ้นจนระเบิดกลายเป็นวิกฤต ทำให้การขึ้นดอกเบี้ยยังคงเป็นเรื่อง "จำเป็น" แม้จะชะลอลงไปบ้างเพราะอัตราเงินเฟ้อไม่ถึงเป้าหมาย
การเอ่ยขัดนโยบายของทรัมป์มาในช่วงที่ใกล้จะหมดวาระในเดือน ก.พ.นี้ โดยมีเยลเลน และแกรี โคห์น ประธานสภาเศรษฐกิจแห่งชาติของทรัมป์ และอดีตนายแบงก์ของโกลด์แมน แซคส์ วาณิชธนกิจชื่อดังของสหรัฐ เป็นตัวเต็งที่จะได้รับตำแหน่ง
"ฉันคิดว่าระบบการเงินจะวิวัฒนาการไปเพื่อตอบรับกับเศรษฐกิจ เทคโนโลยี และการกำกับดูแล แล้วจะส่งผลให้ในไม่ช้าหรือเร็ว ความเสี่ยงที่เราคุ้นเคยกันดีอย่างการมองสภาวการณ์ในแง่ดีเกินไป หนี้สูงเกินไป และระยะเวลาครบกําหนดของทรัพย์สินและหนี้สินที่ไม่สอดคล้องกันจะปรากฏขึ้นในรูปแบบใหม่ ซึ่งต้องการนโยบายที่ตอบรับ" เยลเลน กล่าว




