
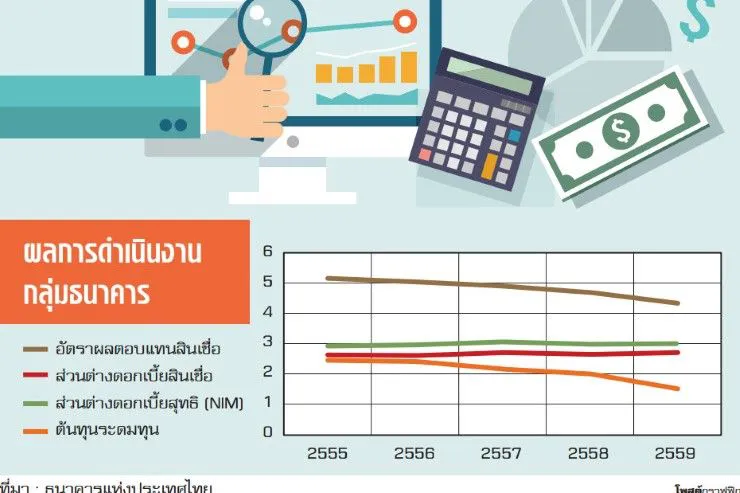


ทริสเรทติ้งมองกลุ่มธนาคารยังแกร่ง
ธนาคารยังมีผลงานที่ดีและมีเงินทุนที่แข็งแกร่ง แม้ว่าการเติบโตของสินเชื่อจะเป็นไปอย่างชะลอตัว
โดย...เจียรนัย อุตะมะ แปลและเรียบเรียง
ทริส เรทติ้ง ยังคงมุมมองกลุ่มธนาคารคงที่ท่ามกลางเศรษฐกิจชะลอตัวและหนี้ที่ไม่ก่อให้เกิดรายได้ (เอ็นพีแอล) โดยธนาคารยังมีผลงานที่ดีและมีเงินทุนที่แข็งแกร่ง แม้ว่าการเติบโตของสินเชื่อจะเป็นไปอย่างชะลอตัวจนถึงครึ่งแรกปี 2561 จากความต้องการสินเชื่อรายใหญ่ที่ยังอ่อนแอ และธนาคารชะลอการปล่อยสินเชื่อธุรกิจขนาดกลางและขนาดย่อม (เอสเอ็มอี) จากการเสื่อมสภาพของคุณภาพสินทรัพย์โดยเฉพาะในเอสเอ็มอี โดยธนาคารจะเริ่มมีต้นทุนลดลงในครึ่งหลังปีนี้
อย่างไรก็ตาม ธนาคารจะยังคงมีส่วนต่างดอกเบี้ยสุทธิในระดับสูง แม้ว่าอัตราดอกเบี้ยในตลาดยังต่ำและมีการสำรองหนี้สูญ เพื่อทำให้มีสินทรัพย์ที่มีคุณภาพดี เพื่อไม่ให้กระทบความสามารถในการทำกำไร
ทั้งนี้ คาดว่าสภาพคล่องของระบบธนาคารยังสูงท่ามกลางความต้องการสินเชื่อที่ต่ำจากการระดมเงินฝากในประเทศ
อย่างไรก็ตาม สินเชื่อของธนาคารไทยปี 2559 เติบโตเพียง 2% ต่ำกว่าอัตราเติบโตของเศรษฐกิจ (จีดีพี) ที่ 3.2% โดยไม่มีสัญญาณว่าการลงทุนของภาคเอกชนจะฟื้นตัวอย่างมีนัยสำคัญ ขณะที่การฟื้นตัวของการส่งออกเป็นไปอย่างเชื่องช้าในครึ่งแรกของปีนี้ ส่งผลให้ในระยะกลางสินเชื่อรายใหญ่ยังฟื้นตัวช้า สัดส่วนสินเชื่อรายใหญ่ลดลงเหลือ 29.2% ในปี 2559 จาก 33.6% ปี 2555 สวนทางกับต้นทุนที่เพิ่มขึ้น ธนาคารที่ปล่อยสินเชื่อเอสเอ็มอีประสบปัญหาสินเชื่อลดลงอย่างมาก โดยปี 2559 สินเชื่อเอสเอ็มอีเติบโตเพียง 1.4% จากปี 2558 เทียบช่วงที่สินเชื่อเอสเอ็มอีเติบโตสูงสุดปี 2556 ที่ 14%
“สินเชื่อรายใหญ่อาจไม่โตและสินเชื่อเอสเอ็มอีเสี่ยงสูง บางแบงก์หันไปเน้นรายย่อย ทั้งนี้ ยกเว้นสินเชื่อบ้านด้านความต้องการสินเชื่อรายย่อยมีไม่มากนักเป็นไปตามการบริโภคในประเทศ”ทริสฯ ระบุ
การเติบโตของสินเชื่อเพื่อการบริโภคถูกจำกัดโดยหนี้ครัวเรือนที่มีสัดส่วนสูงเทียบจีดีพี สัดส่วนยืนอยู่ที่ 79.9% สิ้นปี 2559 ธนาคารขนาดกลางและขนาดเล็กที่เน้นปล่อยสินเชื่อเช่าซื้อรถยนต์ประสบปัญหาสินเชื่อไม่เติบโตในช่วง 2-3 ปีที่ผ่านมา จากการที่ยอดขายรถยนต์ในประเทศตั้งแต่ปี 2556 ก่อนที่จะฟื้นตัวเล็กน้อยในไตรมาสแรกปีนี้
ธนาคารขนาดใหญ่และธนาคารขนาดกลางมีเป้าหมายจะขยายสินเชื่อบ้าน แต่มีปัญหาเรื่องการพิจารณาสินเชื่อที่เข้มงวด ธนาคารเลือกปล่อยกู้มากขึ้นเป็นอุปสรรคต่อการพัฒนาโครงการใหม่
สัดส่วนเอ็นพีแอลของเอสเอ็มอีและรายย่อยสิ้นปี 2559 ยังเพิ่มขึ้นเป็น 4.35% และ 2.71% ตามลำดับที่ชี้นำคุณภาพสินทรัพย์ หรือสินเชื่อพิเศษระยะเวลามากกว่า 30 วัน สินเชื่อพิเศษคิดเป็น 2.63% เพิ่มขึ้นจาก 2.38% เมื่อสิ้นปี 2558 โดยไม่นับรวมเอ็นพีแอลของเอสเอ็มอีและสินเชื่อรายใหญ่
อย่างไรก็ตาม ได้นับรวมเอ็นพีแอลและสินเชื่อและสินเชื่อพิเศษสำหรับอุตสาหกรรมที่เพิ่มขึ้นตั้งแต่ปี 2555 ที่คาดว่าจะถึงจุดสูงสุดครึ่งแรกปี 2560 ธนาคารได้ระมัดระวังอย่างมากกับการปล่อยสินเชื่อใหม่ โดยเฉพาะสินเชื่อประเภทที่มีความเสี่ยงสูง
ทั้งนี้ คาดว่าส่วนต่างดอกเบี้ยสุทธิ (NIM) จะยังคงสูงจากแนวโน้มอัตราดอกเบี้ยที่ทรงตัวต่ำ ธนาคารไทยยังรักษาส่วนต่างดอกเบี้ยไว้ได้ในช่วง 5 ปีที่ผ่านมา ธนาคารใหญ่ลดดอกเบี้ย 0.5% เพื่อพยุงลูกค้าเอสเอ็มอีตามนโยบายของรัฐบาล
ทริสฯ เชื่อว่า NIM ของธนาคารจะกว้างขึ้นในระยะกลาง ธนาคารมีความสามารถในการควบคุมต้นทุนจากการระดมทุนทำให้สถานการณ์ทรงตัว แต่สินเชื่อจะเติบโตในอัตราที่ลดลง ทำให้ธนาคารต้องลดดอกเบี้ยเงินฝาก เพื่อลดต้นทุนและลดดอกเบี้ยเงินกู้ เพื่อรักษา NIM เพื่อคงไว้ความสามารถในการทำกำไร
5 ปีที่ผ่านมาระบบธนาคารพยายามรักษาความแข็งแกร่งของฐานเงินทุนทั้งกองทุนขั้นที่ 1 และกองทุนขั้นที่ 2 ที่เพิ่มขึ้นจาก 16.31% ตั้งแต่ปี 2555 มาอยู่ที่ 18.04% ในปี 2559 ธนาคารส่วนใหญ่สำรองหนี้สงสัยจะสูญเกินเกณฑ์มาตรฐานที่ฉุดกำไรสุทธิให้ลดลงในปี 2558 และ 2559 และต้นทุนสินเชื่อเพิ่มขึ้น
ทริสฯ มองว่า ไม่ส่งผลกระทบต่อความเสี่ยงโดยรวมของระบบธนาคารไทย
ระบบการชำระเงินแห่งชาติ (พร้อมเพย์) เป็นการโอนเงินระหว่างบุคคลที่รัฐบาลพยายามผลักดันตั้งแต่ปลายเดือน ม.ค. 2560 ที่ผ่านมา โดยเครือข่ายเปิดให้มีการโอนระหว่างองค์กรเมื่อต้นเดือน มี.ค. 2560 เครือข่าวดังกล่าวคาดว่าจะส่งผลกระทบอย่างมีนัยสำคัญต่อรายได้ธนาคาร เพราะเป็นการโอนเงินที่ไม่ต้องเสียค่าธรรมเนียมหรือเสียค่าธรรมเนียมลดลงจากการโอนระบบปกติ เพื่อจูงใจให้ประชาชนหันมาใช้พร้อมเพย์
ทั้งนี้ หากลูกค้าที่ใช้บริการพร้อมเพย์ที่โอนเงินรายการละ 5,000-3 หมื่นบาท จะเสียค่าใช้จ่ายเพียงรายการละ 2 บาท เทียบรายการทั่วไปเสียค่าธรรมเนียมรายการละ 25 บาท
ธนาคารแห่งประเทศไทย (ธปท.) รายงานว่าไตรมาสแรกที่ผ่านมามีประชาชนมาใช้บริการโอนเงินระบบพร้อมเพย์ไม่มากนัก แต่ล่าสุดเดือน พ.ค.ที่ผ่านมา มีผู้ใช้บริการประมาณ 28 ล้านคน ใกล้เป้าหมายที่ตั้งไว้
สถานการณ์ดังกล่าวสร้างความท้าทายให้กลุ่มธนาคารในความสามารถที่จะเปลี่ยนแปลงธุรกิจให้ทันกับการเปลี่ยนไปของเทคโนโลยี




