
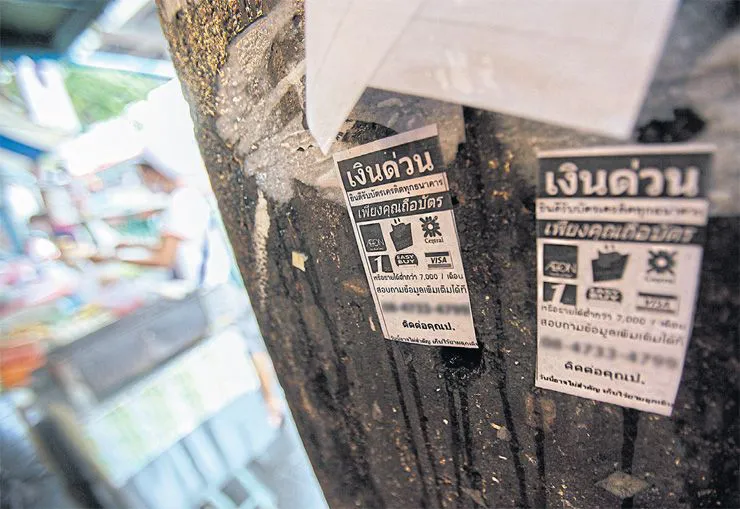


แก้ไม่ตก ปัญหาการเงินครัวเรือนไทย
เมื่อไม่นานมานี้มีข่าวดีเกี่ยวกับครัวเรือนไทยออกมาบ้าง คือ ระดับหนี้ครัวเรือนต่อผลิตภัณฑ์มวลรวมภายในประเทศ (จีดีพี)
โดย...พรสวรรค์ นันทะ ภาพ : www.asiapacificmemo.ca
เมื่อไม่นานมานี้มีข่าวดีเกี่ยวกับครัวเรือนไทยออกมาบ้าง คือ ระดับหนี้ครัวเรือนต่อผลิตภัณฑ์มวลรวมภายในประเทศ (จีดีพี) เริ่มชะลอลง โดยหนี้ครัวเรือนต่อจีดีพีในไตรมาส 3 ปี 2559 ที่ 83% ลดลงมาเหลือ 79% ในไตรมาส 4 และมีแนวโน้มจะลดลงได้อีก ส่งผลดีต่อสภาพคล่องทางการเงินของครัวเรือนทำให้เหลือเงินสดไว้จับจ่ายใช้สอยมากขึ้น ซึ่งเป็นผลบวกต่อเศรษฐกิจภาพรวมของประเทศ
แต่ก็ยังไม่ใช่ความหวังที่จะเป็นทางแก้ไขปัญหาการเงินของครัวเรือนได้ หากพิจารณาจากปัญหาที่พบในงานวิจัยของ กฤษฎ์เลิศ สัมพันธารักษ์ นักวิจัยสถาบันวิจัยเศรษฐกิจป๋วย อึ๊งภากรณ์ ที่นำข้อมูลงานวิจัยของ Townsend Thai Project ของศาสตราจารย์ Robert M. Townsend มาวิจัยต่อยอดเพื่อศึกษา “พฤติกรรมการใช้จ่ายของครัวเรือนไทย” โดยเฉพาะการเงินครัวเรือนชนบท ซึ่งผลการศึกษาบ่งชี้ว่าครัวเรือนประสบปัญหา ดังนี้
1.ข้อจำกัดในการบริหารสภาพคล่องและการกระจายความเสี่ยง จากการที่มีสินทรัพย์ส่วนใหญ่อยู่ในรูปของสินทรัพย์ถาวร (Fixedasset) เช่น เครื่องจักรยานพาหนะ และที่ดิน ที่มีสภาพคล่องต่ำ และสินค้าคงคลัง (Inventory) ที่รวมถึงผลผลิตทางการเกษตร ที่ราคามีความผันผวน แถมสินทรัพย์ที่ครัวเรือนไทยมียังจับต้องไม่ได้เพราะไปอยู่ในรูปของทุนมนุษย์ (Human capital) ที่ไม่สามารถนำมาขายเป็นเงินสดหรือแลกเปลี่ยนเป็นสินทรัพย์อื่นได้

2.ข้อจำกัดในการเข้าถึงแหล่งเงินเพื่อการลงทุนในธุรกิจ โดยเฉพาะครัวเรือนที่มีฐานะยากจนมักประสบปัญหาการเข้าถึงแหล่งเงินทุน ทำให้ไม่มีเงินมาเริ่มต้นทำธุรกิจได้ ทั้งที่มีความสามารถในการผลิตและหาผลตอบแทนที่สูงได้ ซึ่งเรื่องนี้ถือเป็นโจทย์ที่แก้ยากไม่น้อย เพราะว่าถึงภาครัฐจะเข้ามาช่วยค้ำประกันได้ แต่ผลอีกด้านอาจไปทำให้ลดแรงจูงใจในการชำระคืนหนี้ได้ เสี่ยงจะก่อปัญหาหนี้เสียในระบบเพิ่ม
3.ข้อจำกัดในการเข้าถึงอาชีพที่มีรายได้สูงคุ้มกับความเสี่ยงของงาน พูดง่ายๆ ก็คือทำงานเสี่ยงสูงแต่ได้ผลตอบแทนต่ำ ทำให้ครัวเรือนในชนบทไทยเรามีความผันผวนของรายได้
4.ข้อจำกัดในการเข้าถึงบริการทางการเงิน ที่จะมาช่วยลดความผันผวนของการบริโภค แต่ครัวเรือนไทยยังมีความโชคดีที่มีความเอื้อเฟื้อเกื้อกูลระหว่างเครือญาติทำให้เกิดการให้กู้ที่ไม่เป็นทางการหรือกู้นอกระบบ มีรายได้มาบริโภคได้ ยกเว้นในช่วงที่ครัวเรือนประสบปัญหาใหญ่ เช่น นาแล้งราคาผลผลิตตกต่ำ ฯลฯ อันนี้อาจลดทอนความช่วยเหลือที่จะมีให้กันได้ เพราะต่างคนต่างก็ประสบปัญหาเหมือนกัน
จากสถานการณ์การเงินของครัวเรือนในชนบทไทยข้างต้น ทำให้เกิดข้อจำกัดหลายด้านในการใช้หรือกำหนดนโยบายของภาครัฐเข้าไปช่วยครัวเรือนที่ยากจน ภาครัฐจำเป็นอย่างยิ่งที่จะต้องออกแบบมาตรการและนำไปใช้อย่างระมัดระวัง เพื่อให้การช่วยเหลือทำได้ตรงจุดตรงกลุ่มเป้าหมายที่ควรช่วยเหลือได้อย่างมีประสิทธิผลที่สุด

มิฉะนั้นประโยชน์ที่ได้อาจจะไม่คุ้มต่อต้นทุนของนโยบายหรืองบประมาณที่ใช้จ่ายนั้นๆ เริ่มตั้งแต่การจำกัดเงื่อนไขของคนจน ที่ไม่ควรกำหนดเฉพาะจากรายได้ที่ครัวเรือนแจ้ง เพราะคลาดเคลื่อนได้ ควรกำหนดโดยการดูจากสินทรัพย์ที่ครัวเรือนมีด้วย นอกจากนี้ในการจำแนกครัวเรือนยากจนควรนำเทคโนโลยีมาช่วยด้วย เช่น ดาวเทียมที่นำมาแยกพื้นที่ และหลังคาเรือนที่อาจบ่งบอกสภานะของครัวเรือนได้จากสภาพที่แม้จริง เช่น หลังคามุงจาก มุงสังกะสี มุงกระเบื้อง เป็นต้น
ทั้งหมดทั้งมวลนี้ยังต้องติดตามดูกันต่อไปว่า นโยบายภาครัฐ การให้ลงทะเบียนคนจน การนำเทคโนโลยีมาใช้ จะช่วยยกระดับรายได้หรือฐานะการเงินของครัวเรือนไทยได้มากแค่ไหน




