


กสิกรฯประเมิน ทุนสำรองฯจีนลดได้อีก
นับเป็นครั้งแรกในรอบเกือบ 6 ปี สำหรับเงินทุนสำรองระหว่างประเทศของจีนที่ลดต่ำกว่า 3 ล้านล้านเหรียญสหรัฐ
โดย...ทีมข่าวการเงินโพสต์ทูเดย์
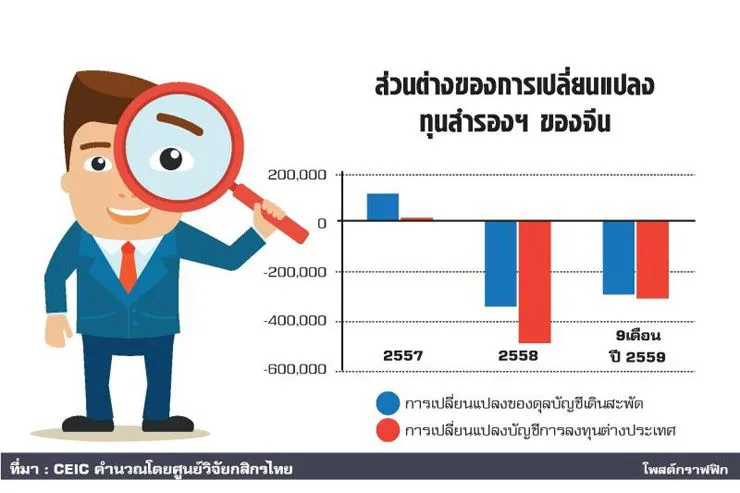
นับเป็นครั้งแรกในรอบเกือบ 6 ปี สำหรับเงินทุนสำรองระหว่างประเทศของจีนที่ลดต่ำกว่า 3 ล้านล้านเหรียญสหรัฐ ในเดือน ม.ค. 2560 โดยการลดลงของเงินทุนสำรองระหว่างประเทศของจีนในช่วง 2 ปีที่ผ่านมา ส่วนใหญ่เกิดจากการขาดดุลการชำระเงิน (Balance of Payment) ซึ่งสาเหตุหลักมาจากเงินทุนไหลออกที่เพิ่มมากขึ้นในส่วนของบัญชีเงินทุนเคลื่อนย้าย (Capital And Financial Account) รวมถึงการแทรกแซงค่าเงินของทางการจีนเป็นหลัก
ทั้งนี้ หากพิจารณาบัญชีฐานะการลงทุนระหว่างประเทศของจีน (IIP) ซึ่งเปรียบได้กับงบดุลของภาคธุรกิจแล้ว ศูนย์วิจัยกสิกรไทยตั้งข้อสังเกตว่า การขาดดุลบัญชีเงินทุนเคลื่อนย้ายของจีนคงเป็นผลมาจากการทยอยเพิ่มการลงทุนสินทรัพย์ต่างประเทศของนักลงทุนจีนเป็นหลัก ไม่ว่าจะเป็นการออกไปลงทุนโดยตรงในต่างประเทศ (Direct Investment) ของภาคธุรกิจจีน สะท้อนจากมูลค่าการลงทุนโดยตรงในต่างประเทศของจีนเพิ่มขึ้นกว่า 44% ในปี 2559 สูงกว่าค่าเฉลี่ยราว 15% ต่อปีในช่วงปี 2555-2558 หรือการแสวงหาการลงทุนทางเลือกผ่านการเก็งกำไรค่าเงิน โดยเฉพาะการลงทุนในตราสารหนี้ต่างประเทศ (Foreign Bonds) ที่ขยายตัวต่อไตรมาสโดยเฉลี่ยกว่า 10% นับตั้งแต่ต้นปี 2559 เป็นต้นมา จากเดิมที่ขยายตัวเพียง 4% ต่อไตรมาสในปี 2558 หรือแม้แต่ธุรกรรมการเงินระหว่างประเทศที่เพิ่มมากขึ้น โดยเฉพาะการบริหารเงินสดของบริษัทข้ามชาติจีนผ่านการปล่อยกู้ภายในบริษัท การทยอยคืนเงินกู้ต่างประเทศ รวมถึงการปล่อยสินเชื่อทางการค้า (Trade Credit) ที่มากขึ้นตามปริมาณการค้าระหว่างประเทศ นอกจากนี้ แนวโน้มตลาดการเงินโลก โดยเฉพาะการปรับขึ้นอัตราดอกเบี้ยของธนาคารกลางสหรัฐ ส่งผลต่อการเก็งกำไรค่าเงินหยวนผ่านช่องทางพิเศษที่ไม่สามารถตรวจสอบได้ อาทิ การลงทุนในบิตคอยน์ รวมถึงแนวนโยบาย America First ของประธานาธิบดีโดนัลด์ ทรัมป์ ยังเร่งการไหลออกของเงินทุนในช่วงปลายปีที่ผ่านมาอีกด้วย
จากสถานการณ์ข้างต้นส่งผลให้ทางการจีนหันมาปรับใช้มาตรการที่มุ่งเน้นการดูแลเสถียรภาพของค่าเงินไม่ให้มีการอ่อนค่าในทิศทางที่ชัดเจนหลากหลายมาตรการ รวมถึงมาตรการป้องกันการเก็งกำไรค่าเงินตลาด Offshore โดยเริ่มตั้งแต่เดือน พ.ย. 2559 และเน้นหนักที่เดือน ม.ค. 2560 โดยผลลัพธ์เฉพาะหน้าเป็นที่ประจักษ์ในเบื้องต้นว่า มาตรการข้างต้นช่วยลดความผันผวนของค่าเงินหยวน รวมถึงอัตราการลดลงของฐานะทุนสำรองระหว่างประเทศได้ในระดับหนึ่งจากที่เคยลดลงโดยเฉลี่ยถึง 1.7% เทียบเดือนต่อเดือนในช่วงเดือน ต.ค.-ธ.ค. 2559 ลงมาเหลือแค่ 0.4% เทียบเดือนต่อเดือน ในเดือน ม.ค. 2560
ผลของมาตรการดูแลเสถียรภาพค่าเงินของทางการจีนข้างต้นเริ่มส่งผลผ่านการชะลอการลงทุนโดยตรงในต่างประเทศ ดังสะท้อนได้จากมูลค่าการทำธุรกรรมควบรวมกิจการในต่างประเทศของจีน (Outbound M&A) ในเดือน ม.ค. 2560 ลดลงกว่า 56% จากช่วงเดียวกันปีก่อน อยู่เพียงราว 1 หมื่นล้านเหรีญสหรัฐ ขณะที่ช่วงครึ่งแรกของเดือน ก.พ. 2560 มูลค่าธุรกรรม Outbound M&A เหลือต่ำกว่า 1,000 ล้านเหรียญสหรัฐ อีกทั้งธุรกรรมการชำระเงินระหว่างประเทศด้วยสกุลเงินหยวน (RMB Cross-Border Settlement) ยังอยู่ในทิศทางลดลงต่อเนื่องจากโดยเฉลี่ยที่ 6.2 แสนล้านหยวน/เดือน ในช่วงครึ่งแรกของปี 2559 มาอยู่เพียงแค่ราว 3.5 แสนล้านหยวนในเดือน ม.ค. 2560
ทั้งนี้ ความต่อเนื่องและความเข้มข้นของมาตรการดูแลเสถียรภาพค่าเงินของทางการจีน นับเป็นตัวแปรสำคัญที่ต้องติดตาม โดยหากมาตรการดูแลเสถียรภาพค่าเงินที่ทางการจีนปรับใช้มีประสิทธิผลต่อเนื่อง จนทำให้ค่าเงินหยวนและฐานะทุนสำรองระหว่างประเทศดูมีเสถียรภาพขึ้น ศูนย์วิจัยกสิกรไทย มองว่า ทิศทางการไหลออกของเงินทุนในปีนี้อาจยังคงมีอยู่ แต่จะอยู่ในจังหวะที่ชะลอลง ซึ่งจะส่งผลให้ฐานะเงินทุนสำรองระหว่างประเทศของจีนคาดว่าจะอยู่ที่ราว 2.8 ล้านล้านเหรียญสหรัฐ ในสิ้นปี 2560 และทางการจีนคงยังไม่ออกมาตรการดูแลเสถียรภาพค่าเงินในวงกว้างเพิ่มเติม แต่อาจปรับใช้มาตรการที่เจาะจงมากขึ้นเพื่อรักษาเสถียรภาพให้กับค่าเงินเพื่อไม่ให้เกิดความผันผวนระหว่างปี อาทิ การกำหนดภาคอุตสาหกรรมที่นักลงทุนจีนสามารถลงทุนในต่างประเทศได้ โดยอุตสาหกรรมที่คาดว่าจะเป็น Negative Lists หรือระงับการออกไปลงทุนในต่างประเทศจะอยู่ในอุตสาหกรรมที่ให้ผลตอบแทนต่ำและไม่อยู่ในกลุ่มอุตสาหกรรมแห่งอนาคต อาทิ อสังหาริมทรัพย์ เหมืองแร่ ปิโตรเลียม เป็นต้น
อย่างไรก็ดี ความไม่แน่นอนของตลาดการเงินทั่วโลกยังคงมีอยู่ ไม่ว่าจะเป็นแนวนโยบาย America First ที่อาจส่งผลต่อการย้ายฐานการลงทุนของนักลงทุนต่างชาติออกจากจีน หรือการที่เฟดอาจส่งสัญญาณการปรับอัตราดอกเบี้ยนโยบายเร็วขึ้นและบ่อยครั้งขึ้นนั้น อาจนำไปสู่ความเชื่อมั่นของเงินหยวนจนทำให้ค่าเงินหยวนอ่อนค่ามากกว่าที่ทางการประเมินไว้ พร้อมกับการไหลออกของเงินทุนที่กลับมาเป็นประเด็นอีกครั้ง ทางการจีนอาจดำเนินมาตรการดูแลเสถียรภาพค่าเงินที่เข้มข้นขึ้น ทั้งในวงกว้างและเฉพาะเจาะจงเพื่อรักษาเสถียรภาพเงินหยวนและฐานะทุนสำรองระหว่างประเทศ ซึ่งจะยิ่งทำให้ทางการจีนไม่สามารถบรรลุแนวคิดการผลักดันเงินหยวนสู่สากลอย่างเสรีได้ในระยะอันใกล้
สุดท้ายนี้ โจทย์ท้าทายของทางการจีนในปีนี้ นอกเหนือจากการควบคุมการออกไปลงทุนในต่างประเทศของนักลงทุนจีนเองแล้ว ยังคงต้องผลักดันมาตรการกระตุ้นเศรษฐกิจขนานอื่นเพื่อประคองเศรษฐกิจภายในประเทศและส่งเสริมให้นักลงทุนจีน รวมถึงนักลงทุนต่างชาติให้เข้ามาลงทุนในประเทศมากขึ้นด้วยเช่นกัน




