
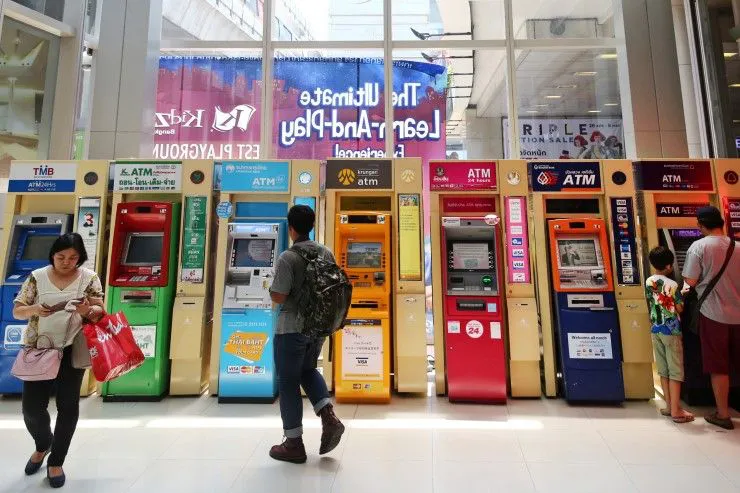


"ไวท์ เลเบล" โมเดลใหม่เอทีเอ็ม
"ไวท์ เลเบล" หรือ เอทีเอ็มป้ายขาว เป็นระบบเอทีเอ็มที่ไม่มียี่ห้อแบงก์และรับบัตรของทุกธนาคาร
โดย...ศุภลักษณ์ เอกกิตติวงษ์
ที่ผ่านมา คนไทยอาจเคยชินกับภาพเครื่องเอทีเอ็มหลากสีที่เรียงกันเป็นตับตามห้างสรรพสินค้าหรือสถานที่ที่ผู้คนพลุกพล่าน บางธนาคารในจุดเดียวมีถึง 2 เครื่อง เพื่อให้บริการลูกค้าของตัวเอง แต่สำหรับประเทศที่อุตสาหกรรมการเงินพัฒนาแล้ว ภาพนี้กลายเป็นเรื่องแปลกและสิ้นเปลืองมาก
สมาคมธนาคารไทย จึงเร่งศึกษาเพื่อปรับปรุงระบบเอทีเอ็มไทยให้เป็นรูปแบบ ไวท์ เลเบล (White Label) หรือ เอทีเอ็มป้ายขาว เป็นระบบเอทีเอ็มที่ไม่มียี่ห้อแบงก์ ไม่แบ่งแยกว่าเป็นเอทีเอ็มของธนาคารสีน้ำเงิน สีฟ้า สีม่วง สีเขียว แต่เป็นเอทีเอ็มจำนวนกว่า 7 หมื่นเครื่องทั่วประเทศ ที่รับบัตรของทุกธนาคาร
แนวคิดเอทีเอ็ม ไวท์ เลเบล เกิดจากการที่ธนาคารแห่งประเทศไทย (ธปท.) และสมาคมธนาคารไทย ต้องการให้ระบบการเงินมีการใช้ทรัพยากรร่วมกัน (Share Infrastructure) โดยผู้ได้ประโยชน์หลัก คือ สถาบันการเงิน เพราะจะลดต้นทุนและประหยัดค่าใช้จ่าย รวมทั้งประเทศก็ได้อานิสงส์ไปด้วย
ทั้งนี้ เอทีเอ็ม 1 เครื่องนั้น มีราคา 4-5 แสนบาท แต่ละเครื่องจะมีอายุการใช้งาน 8 ปี แต่ละปีต้องเปลี่ยนเครื่องอย่างน้อย 7,000-8,000 เครื่อง คิดเป็นเงิน 3,200 ล้านบาท เงินจำนวนนี้สามารถประหยัดได้ทันทีที่มีการรวมเอทีเอ็ม ลดต้นทุนค่าใช้จ่ายซื้อและติดตั้งเครื่องเอทีเอ็มของธนาคารลงทันที
นอกจากนี้ ยังลดค่าใช้จ่ายการขนส่งเงินสดไปใส่เครื่องเอทีเอ็มอีกด้วย จากที่เคยมีรถขนเงิน 5-6 ราย วิ่งบนถนนเดียวกันเพื่อเติมเงินเอทีเอ็มแต่ละธนาคาร ก็จะเหลือเพียง 1-2 บริษัท ซึ่งสมาคมธนาคารไทยกำลังศึกษาหลายโมเดลและวางแผนว่าศูนย์กลางของเงินจะมาจากแหล่งใด
สำหรับประโยชน์ของไวท์ เลเบล สำหรับประเทศ คือ การกระจายทรัพยากรไปยังพื้นที่ห่างไกล ด้วยการนำเครื่องเอทีเอ็มหลากแบรนด์ที่กระจุกตัวในบางจุดจนใช้งานไม่คุ้มค่า ไปวางตั้งไว้ในพื้นที่ที่ยังไม่มี ช่วยให้ประชาชนเข้าถึงบริการทางการเงินมากขึ้น
อย่างไรก็ตาม แม้แนวคิดนี้จะมีประโยชน์ต่อระบบสถาบันการเงินและต่อประเทศ แต่กลับเกิดขึ้นได้ยาก เพราะข้อจำกัดของการจัดสรรผลประโยชน์ระหว่างธนาคารใหญ่และธนาคารเล็ก เพราะการรวมเอทีเอ็มเป็น ไวท์ เลเบล ธนาคารขนาดกลางและเล็กจะได้รับประโยชน์ทันที เหมือนมีเครื่องเอทีเอ็มเพิ่มขึ้นโดยไม่ต้องลงทุน แต่กับธนาคารใหญ่จะมีคำถามว่า แบงก์จะได้อะไร
แม้จะอยู่ในขั้นเริ่มศึกษาที่คาดว่าจะชัดเจนในกลางปีนี้ แต่พฤติกรรมผู้บริโภคที่เปลี่ยนไปใช้เน็ตแบงก์ โมบายแบงก์มากขึ้น และการเกิดขึ้นของพร้อมเพย์ และอี-เพย์เมนต์ ที่เชื่อว่าจะเป็นตัวเร่งให้แต่ละธนาคารต้องหาข้อสรุปร่วมกัน เพราะถูกเร่งให้ลดการลงทุนด้านเอทีเอ็มลง
และสุดท้ายประชาชนน่าจะได้รับประโยชน์มากที่สุด เพราะเมื่อต้นทุนเอทีเอ็มถูกลง ค่าธรรมเนียมกดเงินสดข้ามธนาคารก็น่าจะปรับลดลง ส่วนจะกดทุกตู้ฟรี เหมือนพร้อมเพย์หรือไม่ ต้องติดตามอย่างใกล้ชิด




