


ปัญหาหนี้ครัวเรือน สนิมกัดเซาะเศรษฐกิจไทย
ปัญหาหนี้ครัวเรือนนั้น กนง.เริ่มแสดงความกังวลตั้งแต่รายงานนโยบายการเงินไตรมาส 2 ปี 2558
โดย...ทีมข่าวการเงินโพสต์ทูเดย์
เมื่อเร็วๆ นี้ ธนาคารแห่งประเทศไทย (ธปท.) ได้เผยแพร่รายงานนโยบายการเงินไตรมาส 2 ปี 2559 ซึ่งมีบางประเด็นที่คณะกรรมการนโยบายการเงิน (กนง.) ให้ความสนใจ มีการติดตามใกล้ชิดมากขึ้น โดยเฉพาะปัญหาหนี้ครัวเรือนที่กระทบต่อความสามารถในการชำระหนี้ และพฤติกรรมการแสวงหาผลตอบแทนที่สูงกว่า (Search for Yield) มีมากขึ้น จากการที่ดอกเบี้ยต่ำมานาน และอาจกระทบต่อเสถียรภาพทางการเงินในระยะต่อไป
ปัญหาหนี้ครัวเรือนนั้น กนง.เริ่มแสดงความกังวลตั้งแต่รายงานนโยบายการเงินไตรมาส 2 ปี 2558 ว่าจะกระทบต่อการจับจ่ายใช้สอยในประเทศ แต่ในรายงานไตรมาส 3 ต่อเนื่องไตรมาส 4 ปี 2558 กนง.เริ่มกล่าวถึงความสามารถในการชำระหนี้ที่อาจจะ “ลดลง” ของครัวเรือนที่มีหนี้ เนื่องจากเศรษฐกิจที่อ่อนแอ และราคาสินค้าโภคภัณฑ์ที่ต่ำกระทบต่อรายได้ครัวเรือน
ขณะที่รายงานในไตรมาส 2 ปีนี้ กนง.ระบุว่า ความสามารถในการชำระหนี้ของครัวเรือน “ด้อยลง” จากเศรษฐกิจที่ฟื้นตัวช้า และหนี้ที่อยู่ในระดับสูงเมื่อเทียบกับรายได้
โดยความสามารถในการชำระหนี้ที่ “ด้อยลง” นั้น มาจากรายได้ของครัวเรือนในภาคเกษตรที่ยังมีแนวโน้มลดลงจากราคาสินค้าเกษตรที่ตกต่ำและภาวะภัยแล้ง ประกอบกับระดับหนี้ครัวเรือนที่เร่งตัวมากในช่วงก่อนหน้า ภาวะดังกล่าวสะท้อนจาก NPL Ratio ของสินเชื่ออุปโภคบริโภคในระบบธนาคารพาณิชย์ ณ สิ้นไตรมาสแรกปี 2559 ที่สูงขึ้นมาอยู่ที่ 2.58% โดยเฉพาะการด้อยลงของคุณภาพสินเชื่อบัตรเครดิต
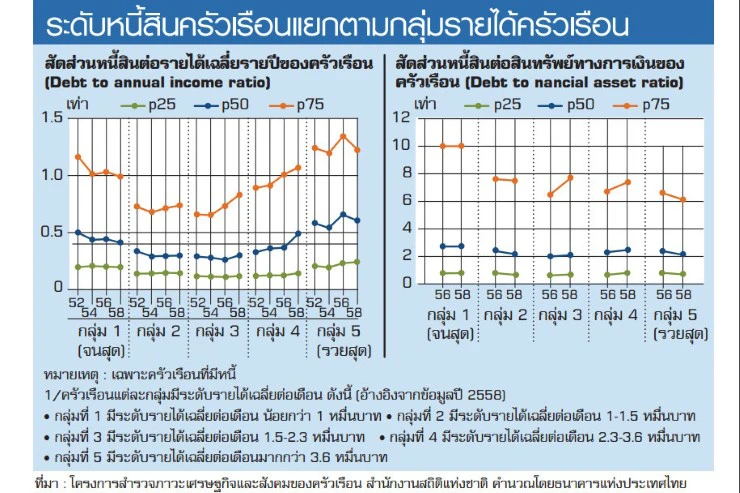
นอกจากนี้ จากข้อมูลการสำรวจภาวะเศรษฐกิจและสังคมของครัวเรือน (Socio-Economic Survey : SES) พบว่า ครัวเรือนกลุ่มเกษตรกรมีความเสี่ยงด้านการผิดนัดชำระหนี้มากกว่าครัวเรือนกลุ่มอาชีพอื่น เห็นได้จากสัดส่วนภาระในการชำระหนี้ต่อรายได้เฉลี่ยต่อเดือน (Debt Service Ratio : DSR) ที่อยู่ในระดับสูง และหากแบ่งครัวเรือนตามระดับรายได้ออกเป็น 5 กลุ่ม กลุ่มละเท่าๆ กัน พบว่าครัวเรือนกลุ่มที่มีรายได้น้อยที่สุดและกลุ่มที่มีรายได้สูงที่สุดมีสัดส่วนหนี้สินต่อรายได้เฉลี่ยรายปีใกล้เคียงกัน แต่เมื่อพิจารณาสัดส่วนหนี้สินต่อสินทรัพย์ทางการเงิน (Debt to Financial Asset Ratio) ที่สะท้อนระดับหนี้สินควบคู่กับสภาพคล่องของครัวเรือน พบว่าครัวเรือนรายได้น้อยเป็นกลุ่มเสี่ยงที่ต้องติดตามอย่างใกล้ชิด เนื่องจากมีหนี้อยู่ในระดับสูง ขณะที่มีสภาพคล่องต่ำเมื่อเทียบกับครัวเรือนกลุ่มอื่นๆ
ในระยะต่อไป กนง.ยังต้องติดตามแนวโน้มการฟื้นตัวของเศรษฐกิจไทย ผลของมาตรการช่วยเหลือจากภาครัฐ รวมถึงการเพาะปลูกและการเก็บเกี่ยวผลผลิตการเกษตรหลังฝนกลับมาตกตามฤดูกาล ว่าจะส่งผลบวกต่อรายได้ สภาพคล่อง ความสามารถในการชำระหนี้ รวมทั้งการบริโภคของภาคครัวเรือนในระยะต่อไปมากน้อยเพียงใด ภายใต้ภาวะหนี้ครัวเรือนที่อยู่ในระดับสูง และยังจำเป็นต้องก่อหนี้เพิ่มขึ้นในช่วงภัยแล้งที่ผ่านมา
ไม่เพียงแต่ภาคครัวเรือน แต่ ธปท.ยังติดตามความเสี่ยงของธุรกิจบางกลุ่มที่มีความอ่อนไหวต่อภาวะเศรษฐกิจที่ฟื้นตัวช้า โดยเฉพาะธุรกิจขนาดเล็กที่อาจมีสายป่านเงินทุนที่สั้นกว่า โดยหากแบ่งบริษัทจดทะเบียนในตลาดหลักทรัพย์ออกเป็น 5 กลุ่มตามขนาดสินทรัพย์ พบว่าบริษัทบางส่วนในกลุ่มขนาดเล็กสองกลุ่มแรกอาจประสบปัญหาด้านสภาพคล่อง ซึ่งหากใช้บริษัทในกลุ่มขนาดเล็กนี้เป็นตัวแทนของธุรกิจขนาดกลางและขนาดย่อม (เอสเอ็มอี) ที่อยู่นอกตลาดหลักทรัพย์ อาจสะท้อนได้ว่าความสามารถในการชำระหนี้ของธุรกิจเอสเอ็มอีมีแนวโน้มด้อยลงสอดคล้องกับ NPL Ratio ของธุรกิจเอสเอ็มอี ณ สิ้นไตรมาสแรกปี 2559 ที่มีแนวโน้มเพิ่มขึ้น
ในส่วนพฤติกรรม Search for Yield ที่กนง. ติดตามมาตั้งแต่ไตรมาสแรกปีนี้ แต่ขณะนั้นยังเป็นการลงทุนในตลาดหลักทรัพย์และตลาดตราสารหนี้ทั้งในประเทศและต่างประเทศ รวมทั้งนักลงทุนบางส่วนเริ่มไปลงทุนในสินทรัพย์ที่มีความเสี่ยงเพิ่มขึ้น เช่น ลงทุนในประเทศตลาดเกิดใหม่ที่มีอันดับความน่าเชื่อถือในระดับต่ำ
แต่ในไตรมาส 2 ปีนี้ นอกจากการลงทุนในหุ้นกู้ที่ไม่มีการจัดอันดับความน่าเชื่อถือ (Non-rated Bonds) มากขึ้นแล้ว ยังมีเงินฝากและทุนของสมาชิกสหกรณ์ออมทรัพย์อีกด้วย สาเหตุสำคัญเพราะอัตราดอกเบี้ยเงินฝากและเงินปันผลเฉลี่ยของสหกรณ์ออมทรัพย์สูงกว่าดอกเบี้ยเงินฝากของธนาคารพาณิชย์
แต่ที่น่าสังเกตคือ สหกรณ์ที่ได้รับเงินทุนเพิ่มขึ้นก็มีพฤติกรรม Search for Yield เช่นกัน เห็นได้จากสัดส่วนที่เพิ่มขึ้นของเงินลงทุนทั้งในตราสารหนี้และตราสารทุนที่ความเสี่ยงสูงขึ้น ทำให้อัตราการขยายตัวของเงินลงทุนในหลักทรัพย์ทั้งสองประเภทเร่งตัวขึ้นในช่วงที่ผ่านมา แม้ยังเป็นสัดส่วนที่น้อยเมื่อเทียบขนาดสินทรัพย์ของสหกรณ์ออมทรัพย์ทั้งหมดก็ตาม
ทั้งนี้ กนง.เห็นว่าต้องติดตามประเด็นการประเมินความเสี่ยงที่ต่ำกว่าที่ควรจะเป็น (Underpricing of Risks) ทั้งพฤติกรรมของนักลงทุนข้างต้น และพฤติกรรมของสถาบันการเงินที่อาจแข่งขันกันปล่อยสินเชื่อแก่ธุรกิจขนาดใหญ่มากขึ้น และกระจุกตัวอยู่ในบางธุรกิจ ซึ่งอาจก่อให้เกิดการสะสมความเปราะบางในระบบการเงินได้ แม้ในปัจจุบันจะไม่เห็นสัญญาณ Underpricing of Risks ในวงกว้าง แต่คณะกรรมการจะติดตามพฤติกรรมแสวงหาผลตอบแทนที่สูงขึ้นอย่างใกล้ชิด




