


เศรษฐกิจซบ ดันเอ็นพีแอลพุ่ง
เมื่อไปดูระดับเอ็นพีแอลเป็นรายธนาคารจะเห็นว่า ธนาคารพาณิชย์ส่วนใหญ่มีเอ็นพีแอลเพิ่มขึ้น
โดย...พรสวรรค์ นันทะ
สถานการณ์เศรษฐกิจที่ชะลอมาต่อเนื่อง เริ่มสร้างปัญหาให้กับคุณภาพหนี้ เพราะในช่วงที่เศรษฐกิจไม่ดีสถาบันการเงินมักระมัดระวังการให้กู้ ทำให้ยอดสินเชื่อโตน้อย สัดส่วนหนี้ที่ไม่ก่อให้เกิดรายได้ (เอ็นพีแอล) ต่อสินเชื่อจึงเพิ่มโดยอัตโนมัติ
ขณะเดียวกัน ภาวะเศรษฐกิจที่ยังไม่ฟื้นตัว ทำให้ลูกหนี้ทั้งที่เป็นบริษัทขนาดใหญ่ กระทั่งลูกหนี้รายเล็กๆ ก็มีปัญหาในการชำระหนี้ตามไปด้วย เพราะยอดขายที่ตก ทำให้รายได้ไม่แน่นอนส่งผลต่อคุณภาพหนี้ไปด้วย
สอดคล้องกับเปิดเผยรายงานข้อมูลของธนาคารแห่งประเทศไทย (ธปท.) ที่ระบุว่า ยอดเอ็นพีแอลที่ยังไม่หักกันสำรอง (Gross NPL)ของระบบธนาคารพาณิชย์ที่จดทะเบียนในประเทศและสาขาธนาคารต่างประเทศ ณ สิ้นไตรมาส 4 ปี 2558 ที่ผ่านมา พบว่า มีทั้งสิ้น 3.38 แสนล้านบาท หรือ 2.55% ของสินเชื่อรวม เพิ่มขึ้น 6.03 หมื่นล้านบาท หรือ 21.77% เมื่อเทียบกับระยะเดียวกันปีก่อน
และหากลงลึกไปในรายละเอียดจะเห็นว่า Gross NPL ของธนาคารพาณิชย์เพิ่มขึ้นจาก 2.72 แสนล้านบาท หรือ 2.31% ของสินเชื่อรวมเป็น 3.33 แสนล้านบาท หรือ 2.69% ของสินเชื่อรวม ส่วนเอ็นพีแอลของสาขาธนาคารต่างประเทศลดลงจาก 5,329 ล้านบาท หรือ 0.48% ของสินเชื่อรวมเหลือ 4,641 ล้านบาท หรือ 0.56% ของสินเชื่อรวม
ขณะที่เอ็นพีแอลที่หักกันสำรองเรียบร้อยแล้ว (Net NPL) ของธนาคารพาณิชย์และสาขาธนาคารต่างประเทศในไตรมาส 4 ปี 2558 พบว่าอยู่ที่ 1.57 แสนล้านบาท หรือ 1.21% ของสินเชื่อรวม ปรับเพิ่มขึ้น 2 หมื่นล้านบาท หรือ 14.6% เมื่อเทียบกับระยะเดียวกันปีก่อน
อย่างไรก็ดี หากเทียบระดับเอ็นพีแอลไตรมาส 4 ปี 2558 กับไตรมาสก่อนหน้า ในส่วนของ Gross NPL ปรับลดลง 2.3 หมื่นล้านบาท หรือ 6.37% จาก 3.6 แสนล้านบาท หรือ 2.78% ของสินเชื่อรวมเหลือ 3.38 แสนล้านบาท หรือ 2.55% ของสินเชื่อรวม ส่วน Net NPL ลดลง 4,606 ล้านบาท หรือ 2.85% จาก 1.62 แสนล้านบาท หรือ 1.27% ของสินเชื่อรวมเหลือ 1.57 แสนล้านบาท หรือ 1.21% ของสินเชื่อรวม
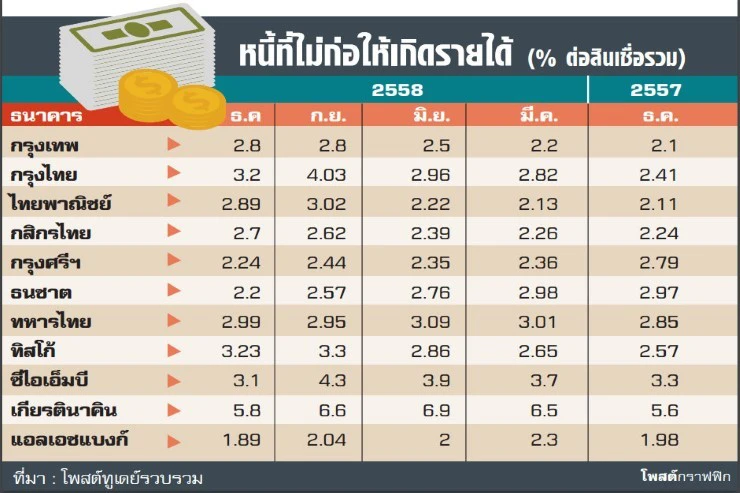
ทั้งนี้ เมื่อไปดูระดับเอ็นพีแอลเป็นรายธนาคารจะเห็นว่า ธนาคารพาณิชย์ส่วนใหญ่มีเอ็นพีแอลเพิ่มขึ้น อาทิ ธนาคารกรุงเทพ (ดูจากตารางประกอบ)
ด้าน ดอน นาครทรรพ ผู้อำนวยการอาวุโส ฝ่ายกลยุทธ์สถาบันการเงิน ธปท. กล่าวว่า สาเหตุของการเพิ่มขึ้นของเอ็นพีแอลในระบบนั้นมาจากหลายองค์ประกอบ ทั้งจากภาวะเศรษฐกิจที่ฟื้นตัวช้า บวกกับหนี้รายใหญ่ของบริษัท สหวิริยา สตีลอินดัสตรี หรือ SSI และขณะเดียวกันลูกหนี้รายเล็กๆ รายย่อยๆ เองก็มีปัญหาด้วยเช่นกัน แต่ระดับหนี้เอ็นพีแอลที่รายงานออกมานั้น ถือว่าตัวเลขดีกว่าจากที่หลายฝ่ายคาดไว้ก่อนนี้ เพราะสัดส่วนหนี้ที่ไม่ก่อเกิดรายได้ที่กันสำรองแล้ว มีไม่ถึง 2% เมื่อเทียบกับยอดสินเชื่อรวม จึงไม่ได้น่าห่วงมากนักในเชิงผลกระทบที่จะมีต่อเสถียรภาพในระบบสถาบันการเงิน
นอกจากนี้ ธนาคารพาณิชย์เกือบทั้งหมดมีการดูแลเอ็นพีแอลค่อนข้างดี มีการระมัดระวังในการปล่อยกู้และเข้าดูแลลูกค้าเร็วเมื่อเกิดปัญหา
“การที่เอ็นพีแอลในปี 2558 เพิ่มขึ้นจากปี 2557 ที่ผ่านมา ไม่ได้หมายความว่าเศรษฐกิจปี 2558 แย่กว่าปี 2557 เพราะเอาเข้าจริงๆ เศรษฐกิจปี 2558 ฟื้นตัวได้ดีกว่า แต่การที่เศรษฐกิจดีขึ้นระดับเอ็นพีแอลอาจจะไม่ดีตามทันที เพราะต้องใช้เวลาปรับตัวเป็น Lagging Indicator คือ ตามหลังเศรษฐกิจ เศรษฐกิจไม่ดีต้องใช้เวลาระยะหนึ่งกว่าจะเห็นเอ็นพีแอลขึ้น ในทางกลับกันเศรษฐกิจดีขึ้นก็ต้องใช้เวลากว่าจะเห็นเอ็นพีแอลปรับดีขึ้น” ดอน กล่าว
อย่างไรก็ดี แนวโน้มเอ็นพีแอลที่เพิ่มขึ้น แม้จะไม่กระทบต่อเสถียรภาพหรือฐานะของธนาคาร เพราะธนาคารส่วนใหญ่มีการกันสำรองหนี้สงสัยจะสูญเอาไว้ค่อนข้างสูง แต่หนี้เอ็นพีแอลที่เพิ่มขึ้นน่าจะยังสร้างปัญหาให้ผู้บริหารธนาคารพาณิชย์ไม่สบายใจไปอีกระยะหนึ่ง เพราะจะต้องมีการนำกำไรจากผลประกอบการไปกันสำรองหนี้ ต้องเข้าไปดูแลช่วยเหลือลูกหนี้ ไม่ว่าจะยืดระยะเวลาการชำระหนี้ การปรับลดดอกเบี้ย ไม่ให้กลายเป็นหนี้เอ็นพีแอลที่จะย้อนมาส่งผลกระทบต่อกำไรแบงก์
สุดท้ายคือผลกระทบต่อผู้กู้ โดยเฉพาะผู้ประกอบการขนาดกลางและขนาดย่อม หรือเอ็มเอสอี รวมถึงบุคคลธรรมดาทั่วไปที่มีคุณสมบัติปริ่มๆ จะผ่านเกณฑ์ และต้องการสินเชื่อมาช่วยประคองธุรกิจ หรือผู้ที่ต้องการสภาพคล่องมาพยุงสถานการณ์ในบางช่วงบางเวลาที่เป็นกลุ่มที่เดือดร้อนจริงๆ ในภาวะเช่นนี้




