


จับตาอาเซียนปรับกฎ ป้องกันเลี่ยงภาษี
เมื่อ 31 ธ.ค. 2558 ประเทศสมาชิกอาเซียนได้เข้าร่วมประชาคมเศรษฐกิจอาเซียนอย่างเป็นทางการแล้ว
โดย...เบญจมาศ กุลกัตติมาส
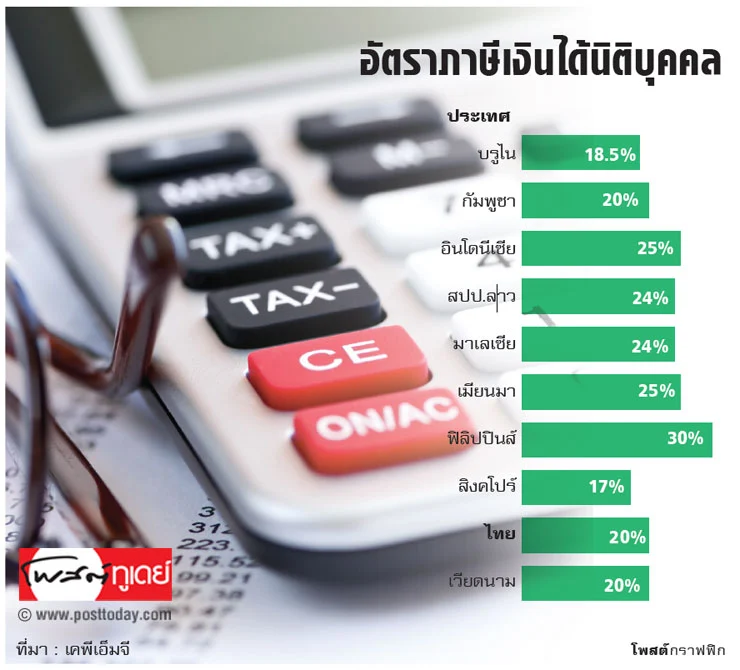
เมื่อ 31 ธ.ค. 2558 ประเทศสมาชิกอาเซียนได้เข้าร่วมประชาคมเศรษฐกิจอาเซียนอย่างเป็นทางการแล้ว ในเรื่องของภาษีเหล่าประเทศสมาชิกได้มีการแข่งขันกันมากขึ้น ทั้งการลดอัตราภาษีเงินได้นิติบุคคล การยกเว้นภาษีศุลกากรสำหรับการเคลื่อนย้ายสินค้าภายในภูมิภาค
มีการแข่งขันกันส่งเสริมหรือให้สิทธิพิเศษด้านภาษีแก่นักลงทุนต่างชาติ ทำให้ประเทศต่างๆ ขาดรายได้ไปบางส่วน ดังนั้นจึงเป็นไปได้ว่าในอนาคตประเทศสมาชิกจะเน้นเรื่องประสิทธิภาพการจัดเก็บภาษีเพื่อชดเชยภาษีบางส่วนที่ขาดหายไปจากการเร่งส่งเสริม เพื่อดึงดูดการลงทุนเข้ามาในประเทศของตน ซึ่งในปัจจุบันเป็นประเด็นสำหรับนักลงทุนที่เข้าไปลงทุน ไม่ว่าจะเป็นอินโดนีเซียหรือไทย ที่มีเจ้าหน้าที่ตรวจสอบเรื่องภาษีอย่างเข้มข้นเป็นอันดับต้นๆ ของอาเซียน
ขณะเดียวกัน ตอนนี้ยังมีประเด็นร้อนติดเทรนด์ทั่วโลกคือ มาตรการการป้องกันการเลี่ยงภาษี โดยเฉพาะสำหรับกิจการขนาดใหญ่ๆ ข้ามประเทศ ที่มักจะมีการวางแผนภาษี ซึ่งอาจนำไปสู่การถ่ายโอนกำไรจากประเทศที่มีอัตราภาษีสูงไปประเทศที่มีอัตราภาษีต่ำหรืออาจไม่เสียภาษีเลย ซึ่งกลุ่มประเทศสมาชิกองค์การเพื่อความร่วมมือทางเศรษฐกิจและการพัฒนา (โออีซีดี) และกลุ่มประเทศเศรษฐกิจขนาดใหญ่ (จี20) ได้ร่วมหารือกัน เพื่อหามาตรการป้องกันการวางแผนภาษีที่จะมีผลให้เกิดการเคลื่อนย้ายกำไรเพื่อเสียภาษีในประเทศที่ภาระภาษีต่ำกว่า หรือที่เรียกว่า BEPS (Base Erosion and Profit Shifting) ซึ่งแผนปฏิบัติการที่กลุ่มประเทศเหล่านี้ตกลงกันจะทำให้ประเทศในกลุ่มนี้ต้องมีการพิจารณาปรับปรุงกฎหมายภายในเพื่อให้เป็นไปตามมาตรการที่ตกลงกัน
แม้ว่าประเทศไทยและประเทศในอาเซียนไม่ได้เป็นสมาชิกโออีซีดี หรือ จี20 (ยกเว้นอินโดนีเซียที่อยู่ในกลุ่ม จี20) แต่ก็มีการติดตามแผนปฏิบัติการของโออีซีดี เพื่อพิจารณาทั้งในมุมที่มาตรการของประเทศอื่นอาจมีผลกระทบต่อประเทศของตน หรือมาตรการที่ประเทศของตนควรพิจารณาปรับปรุงเพื่อให้ระบบภาษีของประเทศมีมาตรฐานสากลที่เป็นที่ยอมรับจากนักลงทุนและประเทศผู้นำทั้งหลาย
เรื่องนี้นำมาสู่ความเคลื่อนไหวของประเทศต่างๆ ในการปรับปรุงกฎหมายในอาเซียนเอง เนื่องจากอินโดนีเซียเป็นประเทศเดียวที่เป็นสมาชิกใน จี20 จึงเป็นประเทศที่เข้าร่วมในแผนปฏิบัติการอย่างเป็นสาระสำคัญ และคาดว่าจะนำมาตรการที่เหมาะสมกับประเทศของตนมาใช้
ส่วนประเทศอื่นๆ เช่น สิงคโปร์ ก็น่าจะปรับปรุงกฎหมายในส่วนที่จะทำให้มาตรฐานของประเทศสอดคล้องตามหลักสากลทั่วไป ในขณะที่มาเลเซีย เวียดนาม ฟิลิปปินส์ และไทย อาจจะนำมาตรการบางส่วนมาปรับใช้ให้เป็นผลดีต่อประเทศ ส่วนประเทศที่ยังไม่มีข่าวความเคลื่อนไหวในเรื่องนี้ คือ เมียนมา ลาว บรูไน และกัมพูชา
หนึ่งในมาตราของแผนปฏิบัติการโออีซีดี ที่เห็นได้ชัดว่ามีการเคลื่อนไหวในอาเซียนในปีที่ผ่านมา และคาดว่าจะเพิ่มขึ้นในปีนี้ก็คือเรื่องราคาโอน (Transfer Pricing) ซึ่งไทยเองก็คาดว่าจะมีกฎหมายที่เกี่ยวกับราคาโอนเป็นการเฉพาะออกมาสอดคล้องกับประเทศเพื่อนบ้าน ซึ่งปัจจุบันอินโดนีเซีย เวียดนาม มาเลเซีย และสิงคโปร์ มีกฎหมายราคาโอนใช้มาได้ระยะหนึ่งแล้ว
นอกจากนี้ มาตราภายใต้แผนปฏิบัติการโออีซีดี ยังนำไปสู่การปรับปรุงอนุสัญญาภาษีซ้อนให้สอดคล้องกับกฎใหม่ๆ ซึ่งเป็นผลให้จำต้องมีการเจรจากันใหม่
สำหรับประเทศไทยก็คาดการณ์ได้ว่ากรมสรรพากรจะเข้มงวดเรื่องประสิทธิภาพการจัดเก็บภาษี การตรวจสอบภาษีและการขยายฐานภาษี ซึ่งมาตรการที่ออกมาในเรื่องการส่งเสริมให้มีบัญชีเดียวของธุรกิจเอสเอ็มอี โดยการออกมาตรการว่าจะไม่ตรวจภาษีย้อนหลังก็เป็นหนึ่งในความพยายามของการขยายฐานภาษี
ในส่วนของการตรวจสอบภาษี เมื่อปลายเดือน ธ.ค. กรมสรรพากรมีนโยบายเรื่องการตรวจสอบภาษีที่เข้มขึ้น กล่าวคือ มีการนำหมายเรียกการตรวจสอบภาษีเข้ามาใช้ เพื่อให้อำนาจเจ้าหน้าที่ในการตรวจสอบ โดยสามารถใช้กฎหมายมาบังคับได้ เพราะในช่วงราวๆ 5 ปีที่ผ่านมา กรมสรรพากรจะเน้นตรวจสอบในลักษณะการให้คำแนะนำโดยใช้หนังสือเชิญพบ แทนการออกหมายเรียกตรวจสอบภาษี ซึ่งการตรวจสอบภายใต้หนังสือเชิญพบ เจ้าหน้าที่จะแนะนำและขอความร่วมมือให้ผู้เสียภาษีไปชำระภาษีที่ต้องชำระเพิ่มเติมอันเนื่องมาจากการไม่ได้ปฏิบัติตามกฎหมาย หรือการเข้าใจผิดในกฎหมายทำให้ชำระภาษีขาดหรือคลาดเคลื่อนได้
แต่เนื่องจากวิธีการนี้อาจทำให้การตรวจสอบล่าช้า โดยเฉพาะกรณีมีการโต้แย้งกันในเรื่องการตีความกฎหมายที่ผู้เสียภาษีและกรมสรรพากรอาจจะเห็นไม่ตรงกัน และเมื่อหาข้อสรุปตรงกันไม่ได้ก็ทำให้การเจรจายืดเยื้อออกไป ซึ่งในเดือน ธ.ค.ที่ผ่านมา กรมสรรพากรได้มีการออกหมายเรียกให้แก่ผู้เสียภาษีจำนวนมากที่การตรวจสอบภายใต้หนังสือเชิญพบไม่สามารถปิดลงได้
สิ่งที่ผู้เสียภาษีควรทราบ คือ การถูกประเมินภาษีภายใต้หมายเรียกตรวจสอบภาษี จะทำให้ผู้เสียภาษีมีค่าใช้จ่ายเพิ่มขึ้น กล่าวคือ นอกจากภาระเงินเพิ่มในอัตรา 1.5% ต่อเดือนแล้ว ยังมีภาระค่าปรับในอัตราสูงสุดไม่เกิน 1 เท่าของภาษีเงินได้นิติบุคคลที่ต้องชำระเพิ่มเติม
ทั้งนี้ การเสียภาษีตามคำแนะนำภายใต้หนังสือเชิญพบ จะไม่มีภาระค่าปรับดังกล่าว เพราะเป็นการยื่นชำระภาษีเองโดยสมัครใจ ทั้งนี้เป็นที่คาดการณ์ว่ามาตรการการตรวจสอบภายใต้หมายเรียกจะถูกนำมาใช้มากขึ้น โดยทราบมาว่ากรมสรรพากรเองก็มีการตั้งหน่วยงานที่จะดูแลการตรวจสอบภายใต้หมายเรียกเป็นการเฉพาะ




