
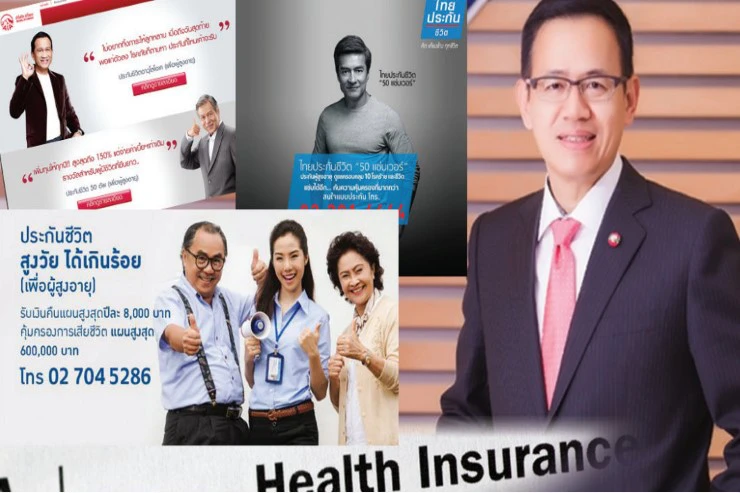


"ประกันสูงวัย" ของดีที่มีปัญหา
ความเข้าใจผิดของลูกค้า ส่วนสำคัญเกิดจากการให้ข้อมูลที่ไม่ชัดเจนของโฆษณา ตัวแทน รวมทั้งคอลเซ็นเตอร์ของบริษัท
โดย...ฉัตรชัย ธนจินดาเลิศ
การพบกันระหว่าง สุทธิพล ทวีชัยการ เลขาธิการ สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) และ สาระ ล่ำซำ นายกสมาคมประกันชีวิตไทย โดยมีตัวแทนจาก สำนักงานคณะกรรมการคุ้มครองผู้บริโภค (สคบ.) เมื่อวันที่ 18 ธ.ค.ที่ผ่านมา เพื่อเข้าร่วมหารือถึงแนวทางการแก้ไขปัญหาต่างๆ ของธุรกิจประกันชีวิต โดยเฉพาะเรื่องของแบบประกันผู้สูงวัยที่มีปัญหามากในปีนี้ เนื่องจากผู้บริโภคร้องเรียนเข้าไปยัง คปภ.มากว่า ไม่สามารถได้รับค่าสินไหมเหมือนในโฆษณา
เรื่องนี้เป็นประเด็นต่อเนื่องมาตั้งแต่ต้นปี โดย คปภ.ถึงกับสั่งการให้บริษัทประกันชีวิตที่ขายแบบประกันนี้หยุดโฆษณา ให้ไปปรับปรุงไม่ให้ประชาชนดูแล้วเกิดความเข้าใจผิดมาแล้ว 1 ครั้ง แต่ก็ยังมีปัญหาเกิดขึ้นอีก เพราะแม้จะปรับปรุงแล้ว ผู้บริโภคก็ยังสับสนกับสิทธิประโยชน์หรือการคุ้มครองของกรมธรรม์
เกิดอะไรขึ้นกับการประกันชีวิตผู้สูงวัย เพราะแบบประกันนี้มีการนำเสนอขายนานกว่า 5 ปี ด้วยแนวคิดต้องการดึงคนที่มีอายุ 50 ปีขึ้นไป เข้าสู่ระบบประกันให้มากขึ้น เมื่อมีอายุมากส่วนใหญ่จะมีปัญหาสุขภาพ หรือมีโรคประจำตัวสัดส่วนถึง 90% หากประกันแบบปกติลูกค้ากลุ่มนี้ต้องจ่ายเบี้ยเพิ่มและต้องเรียกตรวจสุขภาพ หากมีปัญหาสุขภาพบริษัทสามารถปฏิเสธการรับประกันภัยได้
ในช่วงแรกบริษัทประกันชีวิตก็ไม่ได้โหมโฆษณาหนักเหมือนช่วง 1-2 ปีที่ผ่านมา แต่การประกันในรูปแบบนี้ ระยะเวลายิ่งยาวอัตราการเคลมสินไหมจะสูงขึ้น หรือในอนาคตอีก 20 ปีข้างหน้า บริษัทประกันชีวิตต้องรับอัตราความเสียหายที่เพิ่มขึ้น ดังนั้นบริษัทประกันชีวิตต้องเร่งหาลูกค้ามากขึ้นเพื่อชดเชยความเสียหายที่เกิดขึ้น อาการโหมโฆษณาจึงเกิดขึ้นเพื่อขยายตลาด
ความเข้าใจผิดของลูกค้า ส่วนสำคัญเกิดจากการให้ข้อมูลที่ไม่ชัดเจนของโฆษณา ตัวแทน รวมทั้งคอลเซ็นเตอร์ของบริษัท ที่ลูกค้าโทรเข้าไปสอบถามรายละเอียด และส่วนหนึ่งมาจากความไม่รอบคอบของลูกค้าเอง ที่ซื้อประกันโดยไม่อ่านสัญญากรมธรรม์
แหล่งข่าวจาก คปภ. เปิดเผยว่า ทาง คปภ.ตกลงกับสมาคมประกันชีวิตไทยว่า ขอให้บริษัทประกันไปทำการประชาสัมพันธ์ให้ความรู้กับประชาชนเกี่ยวกับแบบประกันผู้สูงวัยว่า มีความแตกต่างจากแบบประกันปกติอย่างไร แม้ว่าที่ผ่านมาบริษัทประกันบางแห่งจะแก้ไขข้อความโฆษณาและระบุรายละเอียดว่า เป็นแบบประกันผู้สูงวัยแล้ว แต่ประชาชนก็ยังไม่เข้าใจ แยกแบบประกันไม่ออก ดังนั้นจึงต้องระบุให้ชัดเจน เช่น ถ้ายกเลิกแบบประกันทั่วไปจะต้องจ่ายค่าธรรมเนียม 500 บาท แต่ถ้าเป็นแบบประกันผู้สูงวัยไม่ต้องจ่ายค่าธรรมเนียม หรือการซื้อแบบประกันปกติต้องตรวจสุขภาพ แต่แบบประกันผู้สูงวัยไม่ต้องตรวจสุขภาพ
นอกจากนี้ ยังมีเรื่องของข้อความโฆษณาการขายประกันผ่านคอลเซ็นเตอร์จะต้องมีข้อความเบื้องต้นที่เหมือนกัน เพื่อให้ประชาชนหรือลูกค้าเกิดความชัดเจน ขณะเดียวกันจะไปตรวจสอบดูว่า บริษัทแต่ละแห่งได้ทำตามกฎระเบียบที่ คปภ.ประกาศไว้หรือไม่ โดยเฉพาะช่องทางการขายผ่านตัวแทนแต่ละบริษัทต้องคัดเลือกบุคคลมีคุณภาพตั้งแต่รับสมัครตัวแทน การฝึกอบรม และการดูแลตัวแทนต้องมีจรรยาบรรณ
ทางด้านการขายประกันผ่านธนาคารหรือแบงก์แอสชัวรันส์ เนื่องจากที่ผ่านมาได้รับร้องเรียนจำนวนมาก เช่น เงินฝากพ่วงประกันและลูกค้าถูกหักเงินในบัญชี โดยที่ลูกค้าไม่รู้ว่าเงินฝากประเภทนี้พ่วงกับประกัน เพราะพนักงานขายหน้าเคาน์เตอร์ธนาคารไม่ได้แจ้งชัดเจน
แหล่งข่าวยังระบุอีกว่า ทาง สคบ.ยังได้แจ้งสมาคมอีกว่า ผู้บริโภคยังสับสนเกี่ยวกับการโฆษณาการขายแบบประกันผู้สูงวัย ดังนั้นการทำแอพพลิเคชั่นหรือโฆษณาผู้สูงอายุต้องแยกจากแบบประกันประเภทอื่นและอาจต้องปรับปรุงในเรื่องของโฆษณาใหม่ รวมถึงการจัดทำคู่มือแจกให้กับประชาชนรับรู้ข้อมูลข่าวสาร ซึ่ง สคบ.ยอมรับว่าไม่มีอำนาจลงโทษได้ โดยทางสมาคมแจ้งว่าจะนำปัญหาที่เกิดขึ้นไปหารือกับสมาชิกสมาคมและกลับมาหารือกับ คปภ.และหน่วยงานที่เกี่ยวข้องกันอีกครั้ง
ฉะนั้น หลังจากนี้ไปก็จะต้องดูว่าหลังจากที่หารือกันแล้ว บริษัทเอกชนจะทำอย่างไร ให้เรื่องราวร้องเรียนของประชาชนลดลง




