


บำนาญแบบไทย อุ่นใจวัยเกษียณ?
เชื่อหรือไม่ว่า คนไทยทุกคนมีสิทธิได้ “บำนาญ” เพราะหลังจากที่สอดส่องมองหาแหล่งที่มาของเงินบำนาญแบบไทยๆ แล้วจะเห็นว่า
โดย...สวลี ตันกุลรัตน์ [email protected]
เชื่อหรือไม่ว่า คนไทยทุกคนมีสิทธิได้ “บำนาญ” เพราะหลังจากที่สอดส่องมองหาแหล่งที่มาของเงินบำนาญแบบไทยๆ แล้วจะเห็นว่า
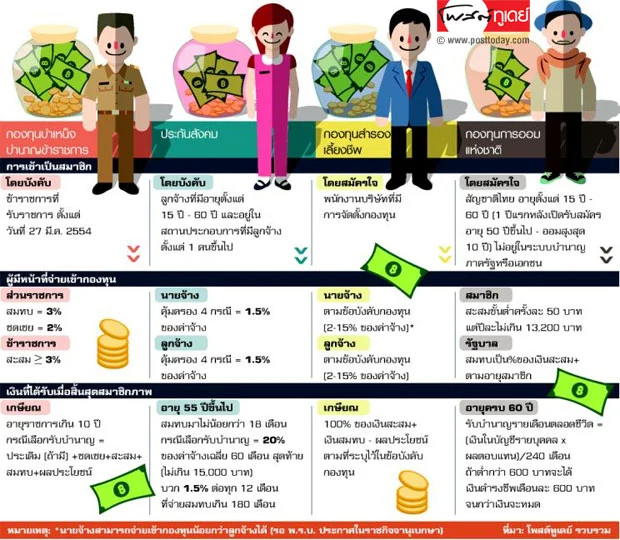
ข้าราชการก็มีกองทุนบำเหน็จบำนาญข้าราชการ หรือ กบข.
ลูกจ้างในระบบก็มีประกันสังคม แถมถ้าโชคดีอีกหน่อยก็มีกองทุนสำรองเลี้ยงชีพ (แต่ถ้าจะให้ดีที่สุดก็อยากให้มีกองทุนบำเหน็จบำนาญแห่งชาติ หรือ กบช.อีกสักอันหนึ่ง)
ประชาชนคนทั่วๆ ไปก็มีกองทุนการออมแห่งชาติ หรือ กอช.
ทั้ง กบข. ประกันสังคม กองทุนสำรองเลี้ยงชีพ และ กอช. ก็ยังมี “คนอื่น” มาช่วยแบ่งเบาภาระ ไม่ว่าจะเป็นรัฐบาลและนายจ้าง
นอกจากนี้ ถ้าไม่รอความช่วยเหลือจาก “คนอื่น” เราก็ยังมีช่องทางที่จะสร้าง “เงินบำนาญ” ของเราเอง ไม่ว่าจะเป็นกองทุนรวมเพื่อการเลี้ยงชีพ (RMF) ประกันชีวิต และประกันชีวิตแบบบำนาญ
ไม่ว่าจะมีชื่อเรียกต่างกันอย่างไร แต่ “ระบบบำเหน็จบำนาญ” ที่ใช้กันอยู่ทั่วโลกมีอยู่ 3 แบบ (ข้อมูลจาก “การศึกษาปัจจัยที่ส่งผลต่อความเพียงพอของรายได้จากการออมและลงทุนเพื่อการเกษียณอายุ :
กรณีศึกษาสำหรับสมาชิก กบข.” โดย พรอนงค์ บุษราตระกูล และทีมงาน ภาควิชาการธนาคารและการเงิน คณะพาณิชยศาสตร์และการบัญชี จุฬาลงกรณ์มหาวิทยาลัย)
แบบประกันผลตอบแทน
ระบบบำเหน็จบำนาญ แบบนี้มักจะบริหารโดยภาครัฐ ที่เรียกว่า Pay-as-you-go pension (PAYG) หรือ State pension ที่มักจะมีลักษณะเป็น “แบบรับประกันผลตอบแทน” (Defined benefit)
นั่นเพราะจะกำหนดผลประโยชน์ที่สมาชิกจะได้รับในวัยเกษียณไว้แน่นอน อาจจะขึ้นอยู่กับเงินเดือนสุดท้ายก่อนเกษียณ หรือเงินเดือนเฉลี่ยก่อนเกษียณและอายุงาน โดยที่รัฐบาลจะเป็นคนออกเงินบำนาญให้
เหมือนกับระบบบำเหน็จบำนาญข้าราชการแบบเดิม ที่ข้าราชการไม่ต้องจ่ายเงินสะสม แต่รัฐบาลจะรับภาระจ่ายให้ตามอัตราที่กำหนดเมื่อเกษียณอายุ
แต่ตอนนี้ ประเทศไทยยกเลิกการใช้ระบบบำเหน็จบำนาญข้าราชการแบบนี้ไปแล้ว และเปลี่ยนมาเป็น กบข.
อย่างไรก็ตาม อารยา ธีระโกเมน กรรมการอำนวยการ บริษัทหลักทรัพย์จัดการกองทุน (บลจ.) ทิสโก้ ยังจัดให้ประกันสังคมและ กอช.อยู่ในระบบรับประกันผลตอบแทน เพราะพิจารณาจากผลตอบแทนที่สมาชิกได้รับมากกว่า แม้ว่ารัฐบาลไม่ได้แบกรับภาระเพียงลำพัง แต่สมาชิกกองทุนจะร่วมด้วยสะสมเงิน
แบบกำหนดเงินสะสม
ระบบบำเหน็จบำนาญแบบนี้ คือ ระบบที่มีกองทุนสนับสนุนจากทั้งนายจ้างและลูกจ้างในแบบภาคบังคับ หรือ Employment based pension
รูปแบบนี้ นายจ้างจะตั้งกองทุนที่เรียกว่า กองทุนบำเหน็จบำนาญ ขึ้นมาและให้ลูกจ้าง (ที่สมัครเป็นสมาชิกกองทุน) ส่งเงินสะสมเข้ากองทุนอย่างสม่ำเสมอ (หักจากเงินเดือน) และนายจ้างก็ต้องส่งเงินสมทบเข้ากองทุนของลูกจ้างอย่างสม่ำเสมอเช่นกัน
เช่น กบข. สำหรับข้าราชการ และ กองทุนสำรองเลี้ยงชีพ สำหรับลูกจ้างบริษัทเอกชน
เรียกว่า ช่วยกันออม ทั้งลูกจ้างและนายจ้าง แต่สัดส่วนจะแบ่งสรรปันส่วนกันอย่างไรก็ขึ้นอยู่กับข้อตกลง ข้อบังคับของแต่ละกองทุน
แต่รวมๆ แล้วระบบนี้จะมีลักษณะเป็น “แบบกำหนดเงินสะสม” (Defined contribution) เพราะมีการกำหนดสัดส่วนขั้นต่ำของเงินที่สมาชิกต้องสะสมและนายจ้างต้องสมทบเข้ากองทุน ในขณะที่ผลประโยชน์ที่สมาชิกจะได้รับหลังเกษียณจะขึ้นอยู่กับอัตราการส่งเงินเข้ากองทุน และผลตอบแทนจากการนำเงินไปลงทุน
เพราะฉะนั้นผลประโยชน์ที่สมาชิกจะได้เมื่อเกษียณอายุจะไม่แน่นอนและไม่เท่ากัน ขึ้นอยู่กับหลายปัจจัย เช่น จำนวนเงินที่สะสม สินทรัพย์ที่ไปลงทุน ระยะเวลาลงทุน
ตัวอย่างเช่น สมาชิก กบข.ที่เงินเดือนเฉลี่ย 60 เดือนสุดท้ายเท่ากัน มีเวลาราชการเท่ากัน จะได้เงินบำนาญไม่เท่ากัน เพราะจะมากหรือน้อยกว่ากัน ขึ้นอยู่กับว่าเงินสะสมและผลประโยชน์ของเงินสะสมและเงินสมทบ
แบบสมัครใจ
ระบบบำเหน็จบำนาญแบบนี้ เป็นการออมหรือการลงทุนแบบสมัครใจ ไม่ต้องให้ใครมาบังคับหรือมาช่วยออม (Individual retirement saving plan) ได้แก่ การออมส่วนบุคคล การทำประกัน ซึ่งมีผลประโยชน์ไม่แน่นอน (แบบเดียวกับ “แบบกำหนดเงินสะสม”)
แต่อาจจะเป็นไปได้ที่รัฐบาลจะช่วย “กระตุ้น” ให้เกิดการออมและการลงทุนแบบสมัครใจ โดยให้สิทธิประโยชน์ทางภาษีเป็นรางวัล เช่น การลงทุนในกองทุน RMF การทำประกันชีวิต และประกันชีวิตแบบบำนาญ
ระบบบำเหน็จบำนาญแบบกำหนดเงินสะสมและแบบสมัครใจ ที่แม้ว่าจะได้ผลตอบแทนไม่แน่นอน แต่ก็ได้รับความนิยมมากขึ้นเรื่อยๆ เพราะไม่เป็นภาระให้รัฐบาลต้องมารับประกันผลตอบแทน แถมยังช่วยให้อุ่นใจในวัยเกษียณได้ด้วย
เพราะเงินบำนาญที่ได้จากประกันสังคมที่เดือนละประมาณ 2,000-3,000 บาท และเงินบำนาญจาก กอช.ที่รับประกันขั้นต่ำ 600 บาท/เดือน ก็อาจจะไม่ได้ทำให้อุ่นใจได้มากเท่ากับเงินบำนาญที่ข้าราชการได้จาก กบข. ซึ่งเฉลี่ยประมาณ 2-3 หมื่นบาท/เดือน
และแม้ว่ากองทุนสำรองเลี้ยงชีพจะไม่ได้เป็นเงินบำนาญ แต่เชื่อได้เลยว่าเงินที่จะได้รับเมื่อวัยเกษียณจะไม่ใช่ก้อนเล็กๆ แน่นอน




