
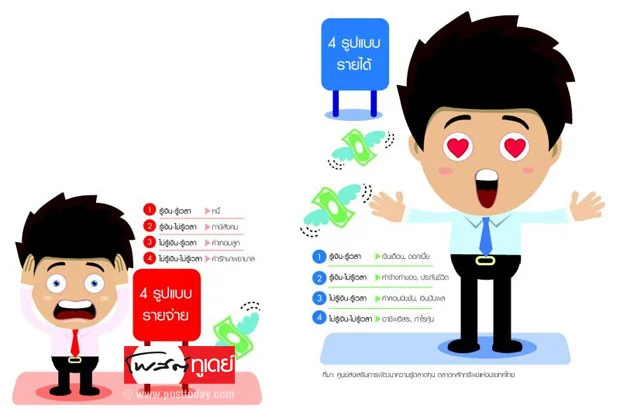


รายได้ VS รายจ่าย การต่อสู้กันของความมั่งคั่ง
การต่อสู้ระหว่าง “รายได้” กับ “รายจ่าย” น่าจะเป็นการต่อสู้ที่เข้มข้นและยาวนานที่สุดในชีวิตของเรา
โดย...สวลี ตันกุลรัตน์ [email protected]
การต่อสู้ระหว่าง “รายได้” กับ “รายจ่าย” น่าจะเป็นการต่อสู้ที่เข้มข้นและยาวนานที่สุดในชีวิตของเรา และมันจะยิ่งเป็นการต่อสู้ที่น่าตื่นเต้นมากๆ ถ้าเราอยู่ในวัยสร้างเนื้อสร้างตัว เพราะแทบจะเดาทางไม่ได้ว่าในแต่ละเดือนใครจะเป็นผู้ชนะ
ทุกเดือนต้องลุ้นกันจนตัวโก่ง ขอให้“รายได้” ชนะ “รายจ่าย” ให้ได้ เพราะถ้ารายได้สามารถเอาชนะรายจ่ายได้มาก ได้บ่อย จะสามารถต่อยอดไปสู่ “ความมั่งคั่ง” ได้ง่ายมากขึ้น
แต่บ่อยครั้งที่รายได้กลายเป็นผู้แพ้ เพราะเป็นการต่อสู้ที่ไม่เท่าเทียม ซึ่งน้อยคนนักที่จะรู้ความลับข้อนี้ เพราะฉะนั้นต้องขอบคุณ สาธิต บวรสันติสุทธิ์ ศูนย์ส่งเสริมการพัฒนาความรู้ตลาดทุน ตลาดหลักทรัพย์แห่งประเทศไทย ที่ช่วยเปิดเผยความลับของความไม่เท่าเทียมอันนี้
มุมน้ำเงิน : รายได้ 4 แบบ
สาธิต บอกว่า รูปแบบรายได้ที่เป็นขุมกำลังหลักในการต่อสู้ของเรามีอยู่ 4 รูปแบบ ซึ่งในแต่ละแบบจะมีเงื่อนไขอยู่ 2 อย่าง คือ เงิน และ เวลา
แบบที่ 1 รู้เงิน-รู้เวลา
“มนุษย์เงินเดือน” จะรู้จักและเข้าใจรายได้รูปแบบนี้ได้ดีที่สุด เพราะเป็นรายได้ที่รู้ว่าจะได้เดือนละเท่าไร และรู้ว่าเมื่อไรจะได้ ซึ่งตัวอย่างรายได้รูปแบบนี้ คือ เงินเดือน และดอกเบี้ยรับที่จะได้จากการฝากเงิน หรือลงทุนในตราสารหนี้ที่มีกำหนดเวลาและอัตราในการจ่ายดอกเบี้ยชัดเจน
เมื่อรู้ทั้งจำนวนเงินและเวลาที่จะได้รับ ทำให้คนส่วนใหญ่มักจะคิดว่ารายได้รูปแบบนี้ (โดยเฉพาะเงินเดือน) เป็น “รายได้ที่มั่นคง” ซึ่งมันก็อาจจะมั่นคงตราบเท่าที่เรายัง
แข็งแรง และอยู่ในองค์กรที่แข็งแรง
นอกจากนี้ สาธิตยังตั้งคำถามให้ฉุกคิดอีกว่า อัตราการเพิ่มของเงินเดือนมากกว่าเงินเฟ้อหรือไม่ ถ้าคำตอบ คือ ไม่ ก็ให้เตรียมใจเลยว่า ในอีกไม่นานรายได้ของเราจะแพ้ให้กับรายจ่ายอย่างราบคาบ เพราะแม้เราจะกินจะใช้เท่าเดิมแต่รายจ่ายจะไม่เท่าเดิม
แบบที่ 2 รู้เงิน-ไม่รู้เวลา
รายได้แบบที่สองเป็นรายได้ที่รู้ว่าจะได้เงินจำนวนเท่าไร เพียงแต่ไม่รู้ว่าจะได้เมื่อไรเท่านั้น ซึ่งตัวอย่างรายได้รูปแบบนี้ คือ ค่าจ้างทำของ เพราะเราสามารถกำหนดค่าจ้างเป็นจำนวนเงินที่ชัดเจนได้ เพียงแต่ไม่รู้ว่าเมื่อไรจะมีคนมาจ้าง
และอีกตัวอย่างหนึ่ง คือ “สินไหม” จากการทำประกันชีวิต เพราะเราจะรู้จำนวนเงินแน่นอนว่าจะได้รับจำนวนเท่าไร เพียงแต่ไม่รู้ว่า เมื่อไรที่ “วันนั้นของชีวิต” จะมาถึง
แบบที่ 3 ไม่รู้เงิน-รู้เวลา
รายได้รูปแบบนี้จะกลับด้านกับรูปแบบที่สอง เพราะเราจะรู้ว่าเมื่อไรที่จะได้รับแต่ไม่รู้ว่าจะได้รับเป็นจำนวนเงินเท่าไร เช่น รายได้จากค่าคอมมิชชั่น รายได้ของตัวแทนประกัน และเงินปันผลจากการลงทุน เพราะมีกำหนดการจ่ายเงินที่ชัดเจน เพียงแต่บอกไม่ได้ว่าจะออกมาเป็นเงินกี่บาท
แบบที่ 4 ไม่รู้เงิน-ไม่รู้เวลา
ถ้ารายได้แบบที่หนึ่งเป็นรายได้ที่คิดกันว่ามั่นคงที่สุด รายได้รูปแบบนี้ก็คงเป็นรายได้ที่ “ผันผวนที่สุด” เพราะเราไม่รู้อะไรเลย ไม่รู้ว่าจะได้กี่บาท (หรือนอกจากจะไม่ได้แล้วก็อาจจะขาดทุนก็ได้) และไม่รู้ว่าจะได้เมื่อไร เช่น รายได้ของคนที่ทำอาชีพอิสระ และกำไรจากการลงทุน
แม้ว่ารายได้รูปแบบนี้จะดูแล้วเสี่ยงมาก แต่ สาธิต บอกว่า สิ่งที่เสี่ยงมากกว่า คือ “การมีรายได้ทางเดียว” เพราะฉะนั้นต้องหารายได้จากหลายๆ ทาง เหมือนกับที่ Steve Siebold เขียนไว้ใน How Rich People Think ว่า “คนทั่วไปเน้นการออม คนรวยเน้นสร้างรายได้”
มุมแดง : รายจ่าย 4 แบบ
มาถึงฝั่งรายจ่าย ก็มีอยู่ 4 แรงเช่นกัน และเราทุกคนไม่ว่าจะมีรายได้กี่รูปแบบ แต่เราสามารถมีรายจ่ายได้ครบทุกรูปแบบ
แบบที่ 1 รู้เงิน-รู้เวลา
น่าจะเป็นรายจ่ายที่มั่นคงที่สุด เพราะรู้ทั้งจำนวนเงินที่ต้องจ่าย และมีกำหนดเวลาจ่ายที่แน่นอน (ห้ามเบี้ยว) ตัวอย่างที่ชัดเจนและคุ้นเคยที่สุด คือ ภาระหนี้ต่างๆ ทั้งผ่อนบ้าน ผ่อนรถ
แบบที่ 2 รู้เงิน-ไม่รู้เวลา
รายจ่ายแบบนี้ รู้จำนวนเงินที่จะจ่าย แต่ไม่รู้ว่าเมื่อไรจะต้องจ่าย ได้แก่ ภาษีสังคมต่างๆ งานแต่ง งานบวช เพราะเรารู้ว่า เราจะใส่เงินจำนวนเท่าไร แต่ที่ไม่รู้คือเมื่อไรที่จะมีคนให้เกียรติเราไปร่วมงาน
แบบที่ 3 ไม่รู้เงิน-รู้เวลา
แม้จะพอเดาได้ว่าจะต้องจ่ายเป็นเงินเท่าไร แต่ไม่รู้จำนวนที่ชัดเจน แต่รู้แน่ๆ ว่าเมื่อไรจะต้องจ่าย ซึ่งส่วนใหญ่น่าจะเป็นรายจ่ายค่าสาธารณูปโภคต่างๆ ไม่ว่าจะเป็นค่าน้ำ ค่าไฟ ค่าโทรศัพท์ และรวมไปถึงค่าเทอมลูก
แบบที่ 4 ไม่รู้เงิน-ไม่รู้เวลา
รายจ่ายรูปแบบนี้ค่อนข้างน่ากลัว โดยเฉพาะคนที่ไม่มีเงินสำรองเตรียมไว้ เพราะมันเป็นรายจ่ายที่ไม่รู้ว่าเมื่อไรจะต้องจ่าย (แต่ต้องจ่ายแน่ๆ) และที่สำคัญ คือ ไม่รู้ว่าจะต้องจ่ายเท่าไร ซึ่งตัวอย่างที่ชัดเจนมากสำหรับรายจ่ายรูปแบบนี้ ได้แก่ ค่ารักษาพยาบาล
“ค่ารักษาพยาบาลจะเพิ่มขึ้นปีละ 7% และใน 2 ปีสุดท้ายของชีวิตจะต้องจ่ายค่ารักษาพยาบาลเท่ากับ 95% ของรายจ่ายค่ารักษาพยาบาลที่จ่ายมาตลอดชีวิต และอย่าคิดว่าเราจะไม่เป็นโรค เพราะ 95% ของคนที่อายุ 60 ปีขึ้นไปจะมีโรคประจำตัว” สาธิต กล่าว
และไม่ว่าจะเป็นรายจ่ายรูปแบบ สาธิต บอกว่า “ทุก 1 บาท ที่ใช้จ่ายในวันนี้ คือ โอกาสที่เสียไปของการบรรลุเป้าหมายในอนาคต”
ความมั่งคั่ง คือ รางวัล
เมื่อเห็นขุมกำลังของรายได้และรายจ่ายกันแล้ว ก็น่าจะพอรู้แล้วว่า ทำไมการต่อสู้ระหว่างรายได้กับรายจ่ายของเรามันถึงได้เลือดท่วมขนาดนี้
เพราะถ้า “มุมน้ำเงิน” มีแค่ 1 แรง จะไปสู้ 4 แรงของ “มุมแดง” ได้อย่างไร ดังนั้นถ้าเราอยากจะให้รายได้เป็นผู้ชนะแบบใสๆ ก็ต้องเพิ่มพละกำลังให้กับมุมน้ำเงินมากขึ้น เพิ่มรูปแบบรายได้ให้หลากหลายมากขึ้น และใช้จ่ายให้น้อยลง
นอกจากนี้ เพื่อให้แน่ใจว่าชัยชนะของรายได้จะกลายเป็นความมั่งคั่ง ก็ต้องนำเงินออมไปลงทุนให้งอกเงยขึ้นมาด้วย




