


ผ่าสิทธิประโยชน์ ดึงบริษัทข้ามชาติตั้งฐานธุรกิจ
เป็นที่ทราบกันว่าการเป็นประชาคมเศรษฐกิจอาเซียน หรือเออีซี ของประเทศสมาชิกอาเซียน
โดย...เบญจมาศ กุลกัตติมาส กรรมการบริหาร เคพีเอ็มจี ประเทศไทย [email protected]
เป็นที่ทราบกันว่าการเป็นประชาคมเศรษฐกิจอาเซียน หรือเออีซี ของประเทศสมาชิกอาเซียน จะทำให้ภูมิภาคนี้มีขีดความสามารถในการแข่งขันสูงขึ้น และส่งเสริมให้ภูมิภาคนี้มีการพัฒนาทางเศรษฐกิจ ซึ่งหลายๆ ประเทศก็เน้นไปที่การสร้างมาตรการส่งเสริมการลงทุนเพื่อดึงดูดการลงทุนจากต่างชาติ คาดกันว่าจะมีการเพิ่มขึ้นของการเข้ามาลงทุนในอาเซียนจากนักลงทุนต่างชาตินอกอาเซียน
ขณะที่กลุ่มที่มีการลงทุนในภูมิภาคนี้อยู่แล้ว ก็อาจใช้โอกาสนี้ในการปรับโครงสร้างเพื่อจัดการในเรื่องของซัพพลายเชนให้มีประสิทธิภาพมากขึ้น โดยใช้สิทธิประโยชน์ที่จะได้จากเออีซี ประกอบกับมาตรการส่งเสริมการลงทุนของแต่ละประเทศในอาเซียน ซึ่งเป็นปัจจัยหนึ่งในการจูงใจให้นักลงทุนต่างประเทศเข้ามาลงทุนในประเทศของตน
การที่มีบริษัทในกลุ่มดำเนินงานอยู่ในหลายๆ ประเทศ จึงมีแนวโน้มว่าจะมีการรวมศูนย์หน้าที่และความรับผิดชอบในเรื่องการบริหารจัดการภายในกลุ่ม เช่น ส่วนงานสนับสนุนทางด้านเทคนิค งานวิจัยพัฒนา งานบริหารจัดการต่างๆ รวมถึงการบริหารทางการเงินไว้ที่เดียวเพื่อประสิทธิภาพในการจัดการ และครอบคลุมรวมถึงสามารถบริหารค่าใช้จ่ายได้อย่างมีประสิทธิภาพมากกว่าการที่จะให้แต่ละประเทศต่างมีหน่วยสนับสนุนของตนเอง
ด้วยเหตุนี้จึงเป็นที่มาของมาตรการส่งเสริมการลงทุนที่เกี่ยวข้องโดยเฉพาะสำหรับงานสนับสนุนภายในกลุ่มบริษัทกันเอง ที่ประเทศสมาชิกมีการส่งเสริมและก่อให้เกิดการแข่งขันกันมาก
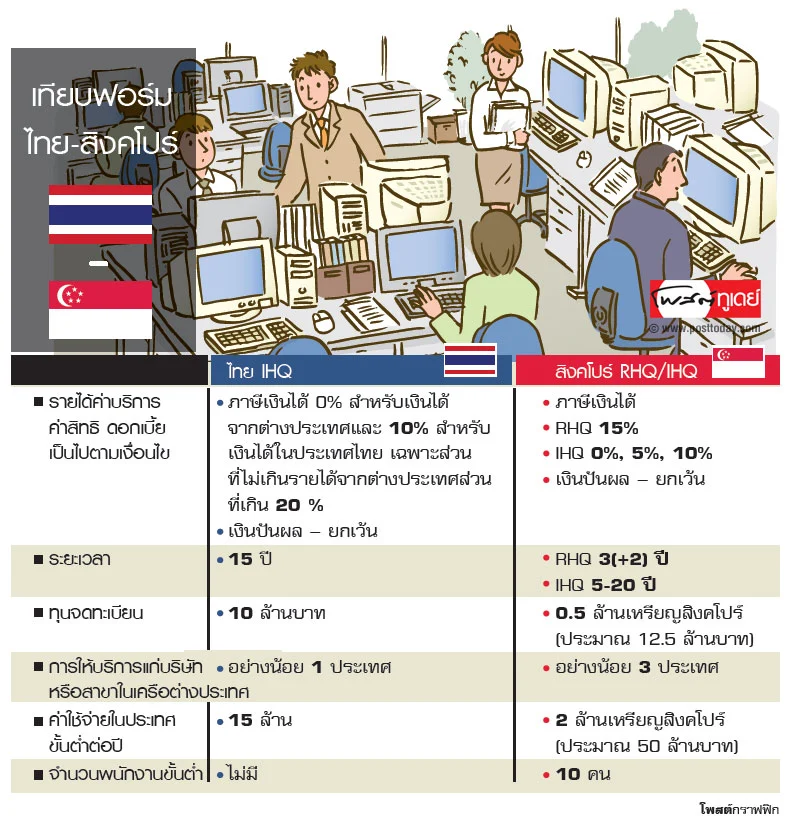
สิงคโปร์เป็นประเทศลำดับต้นๆ ที่มักจะถูกกล่าวถึงว่าเป็นทางเลือกในเรื่องของการจัดตั้งสำนักงานสนับสนุนส่วนภูมิภาค สิงคโปร์มีการส่งเสริมการลงทุนและให้สิทธิประโยชน์ทางภาษีที่เรียกว่า Regional Headquarter (RHQ) และ International Headquarter (IHQ) ซึ่งมีมาตั้งแต่ปี 2529 ภายใต้หน่วยงานที่รับผิดชอบคือ Singapore Economic Development
นอกจากนี้ สิงคโปร์ยังมีการให้สิทธิประโยชน์กรณีการจัดตั้งศูนย์บริหารทางการเงิน (Treasury Center : TC) เพื่อดึงดูดนักลงทุนจากต่างประเทศเพิ่มเติม ประกอบกับปัจจัยอื่นๆ เช่น มีกฎเกณฑ์ที่ชัดเจน การส่งเงินตราต่างประเทศเข้าออกที่ทำได้สะดวกและไม่มีกฎเกณฑ์เข้มงวด การที่ผู้คนสื่อสารด้วยภาษาอังกฤษ ก็น่าจะเป็นปัจจัยที่ทำให้สิงคโปร์ประสบความสำเร็จในการส่งเสริมในเรื่องนี้
ประเทศไทยก็ตระหนักในเรื่องนี้เช่นกัน สำนักงานปฏิบัติการภูมิภาค (Regional Headquarter : ROH) เริ่มมีการส่งเสริมในประเทศไทยภายใต้การกำกับดูแลของคณะกรรมการส่งเสริมการลงทุนครั้งแรกในปี 2545 หลังสิงคโปร์มีไปแล้วถึง 16 ปี ซึ่งกรมสรรพากรไทยได้ออกมาตรการสิทธิประโยชน์ทางภาษีมาเป็นแรงจูงใจ ต่อมาได้มีการปรับปรุงการส่งเสริม ROH ในปี 2553 แต่ก็ดูเหมือนว่ายังไม่เป็นที่นิยมเท่าไร สะท้อนได้จากตัวเลขการขอจัดตั้ง ROH ตั้งแต่มีการส่งเสริม ROH มา มีการขอจัดตั้ง ROH ในไทยไม่ถึง 200 ราย ส่วนหนึ่งอาจจะมาจากเงื่อนไขและข้อจำกัดที่ทำให้ไม่เป็นที่นิยม
ในต้นปี 2558 จึงเป็นครั้งที่ 3 ที่ไทยได้ออกมาตรการส่งเสริมในเรื่องนี้ โดยออกมาตรการส่งเสริมสำนักงานใหญ่ข้ามประเทศ (International Headquarter : IHQ) โดยมีการให้สิทธิประโยชน์ทั้งด้านภาษีและที่ไม่ใช่ภาษี
ในครั้งนี้มีการปรับปรุงขยายขอบเขตของกิจกรรมที่ให้การส่งเสริม อีกทั้งเงื่อนไขและสิทธิประโยชน์ทางภาษีก็มีการผ่อนคลายมากขึ้น เพื่อให้ผู้ได้รับการส่งเสริมสามารถบรรลุเงื่อนไขได้ง่ายขึ้นและได้รับประโยชน์ทางภาษีเพิ่มขึ้น
เช่น การลดจำนวนการให้บริการแก่วิสาหกิจในเครือในต่างประเทศจากอย่างน้อย 3 ประเทศเป็น 1 ประเทศเท่านั้น นอกจากนี้ จากเดิมถ้า ROH มีรายได้จากวิสาหกิจในเครือในต่างประเทศไม่ถึงครึ่งของรายได้ทั้งหมดแล้ว ก็จะไม่ได้รับสิทธิประโยชน์ทางภาษี ในการแก้ไขล่าสุดนี้ กรณี IHQ เงื่อนไขดังกล่าวไม่มีอีกแล้ว มีเพียงแต่เงื่อนไขว่าถ้ารายได้จากวิสาหกิจในเครือในประเทศเกินกว่ารายได้จากวิสาหกิจในเครือในต่างประเทศเฉพาะส่วนที่เกินเท่านั้นที่ต้องเสียภาษีในอัตราปกติ เช่น IHQ มีรายได้ที่ได้รับการส่งเสริมจากวิสาหกิจในต่างประเทศ 40 ล้านบาท ซึ่งได้รับยกเว้นภาษีเงินได้ทั้งจำนวน และมีรายได้จากวิสาหกิจในเครือในไทย 60 ล้านบาท ดังนั้นรายได้ 40 ล้านบาท จะนำมาคำนวณกำไรสุทธิเพื่อเสียภาษีในอัตราร้อยละ 10 ภายใต้สิทธิประโยชน์ของ IHQ ส่วนที่เกินคือ 20 ล้านบาท จะต้องนำมาคำนวณกำไรสุทธิเพื่อเสียภาษีเงินได้ในอัตราปกติคือร้อยละ 20
อีกข้อหนึ่งที่ดีขึ้น คือ จากเดิมถ้า ROH ผิดเงื่อนไขในปีภาษีใด ก็ถือว่ามีผลไม่ให้ใช้สิทธิทางภาษีย้อนหลังไปปีแรก ทำให้มีภาระภาษีย้อนหลัง แต่ภายใต้ IHQ จะพิจารณาเป็นรายปี ปีใดที่ไม่เป็นไปตามเงื่อนไขก็เฉพาะปีนั้นเท่านั้นที่ไม่ได้สิทธิประโยชน์
นอกจากนี้ IHQ ยังมีกิจกรรมในเรื่องของการบริหารการเงิน (Treasury Center) เพิ่มเข้ามา จึงนับเป็นครั้งแรกที่ไทยให้สิทธิประโยชน์ทางภาษีแก่ศูนย์บริหารการเงิน
มาตรการภายใต้ IHQ ใหม่นี้ น่าจะเป็นก้าวสำคัญที่จะทำให้ไทยสามารถแข่งขันกับประเทศสมาชิกในอาเซียนเพื่อเป็นศูนย์กลางของการเป็นสำนักงานสนับสนุนธุรกิจในเครือ




