


ธีระชัยแฉคลังไม่คุมพันธบัตรกลัวกระทบกู้2ลล.
"ธีระชัย" โพสต์เฟซบุ๊กชี้แบงก์ชาติมีเครื่องมือพร้อมชะลอบาทแข็งจากระดับอ่อนถึงเข้ม แฉเหตุคลังไม่คุมพันธบัตรแก้บาทแข็งเหตุกลัวกระทบกู้เงิน2ลล.
"ธีระชัย" โพสต์เฟซบุ๊กชี้แบงก์ชาติมีเครื่องมือพร้อมชะลอบาทแข็งจากระดับอ่อนถึงเข้ม แฉเหตุคลังไม่คุมพันธบัตรแก้บาทแข็งเหตุกลัวกระทบกู้เงิน2ลล.
ค่ำวานนี้ (30 เม.ย.) นายธีระชัย ภูวนาถนรานุบาล อดีตรัฐมนตรีว่าการกระทรวงการคลัง ได้โพสต์ข้อความลงในเฟซบุ๊ค Thirachai Phuvanatnaranubala ระบุว่า ธนาคารแห่งประเทศไทย (ธปท.) มีเครื่องมือพร้อมเพรียงอยู่แล้วที่จะชะลอเงินบาทไม่ให้แข็งค่าขึ้น เริ่มจากอ่อนจนถึงระดับเข้ม
"สำหรับการถกเถียงกันเรื่องวิธีการที่จะชะลอเงินบาทแข็งขึ้นนั้น นอกจากการเก็บภาษีเงินทุนที่ไหลเข้ามาในตลาดพันธบัตร ซึ่งเป็นมาตรการที่ค่อนข้างเข้มแล้ว ยังมีมาตรการเกี่ยวกับการควบคุมเงินทุนไหลเข้า (capital control) ที่สามารถดำเนินการได้แบบเป็นขั้นๆ จากระดับอ่อน ไปจนถึงระดับเข้มอีกด้วย เช่น
เริ่มต้นด้วยการกำหนดให้เงินทุนไหลเข้าต้องมีการลงทะเบียน หรือเปิดเผยข้อมูล
หรือทำให้ขั้นตอนการนำเงินเข้าหรือออกไปนั้น ต้องมีการเสียค่าใช้จ่ายบางประการ
หรือเก็บภาษีหัก ณ ที่จ่ายสำหรับนักลงทุนต่างชาติให้เหมือนกับนักลงทุนไทย ฯลฯ ซึ่งแบงค์ชาติเขามีข้อมูลและตัวอย่างมาตรการแบบอ่อนไปถึงแบบเข้มที่ประเทศอื่นๆ เคยนำมาใช้อยู่พร้อมเพรียงแล้ว"
ต่อมา เช้าวันนี้ นายธีระชัย ได้โพสต์ข้อความผ่านเฟซบุ๊กอีกรอบ แสดงความเห็น ถึงสาเหตุของเงินบาทแข็งค่าและแนวทางแก้ไข ที่รัฐควรเข้าไปดูแลตลาดพันธบัตรซึ่งเป็นสาเหตุหลักที่ทำให้บาทแข็ง แต่รัฐไม่ทำเพราะจะทำให้มีเงินมาซื้อพันธบัตรน้อยลงในอนาคต ซึ่งอาจกระทบต่อการกู้เงิน 2 ล้านล้านบาท
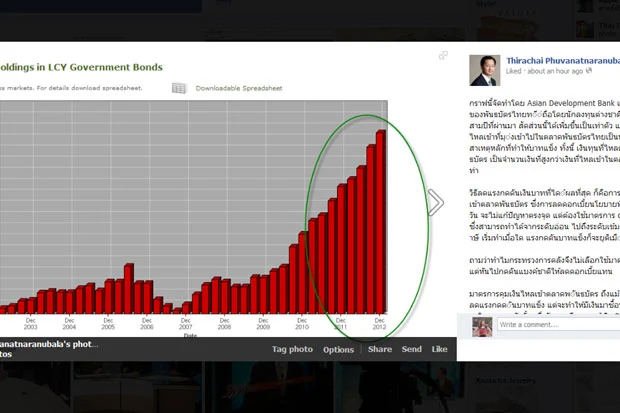
"กราฟนี้จัดทำโดย Asian Development Bank แสดงสัดส่วนของพันธบัตรไทยที่ถือโดยนักลงทุนต่างชาติ ซึ่งในช่วงสองสามปีที่ผ่านมา สัดส่วนนี้ได้เพิ่มขึ้นเป็นเท่าตัว แสดงถึงเงินทุนไหลเข้าที่มุ่งเข้าไปในตลาดพันธบัตรไทยเป็นหลัก และเป็นสาเหตุหลักที่ทำให้บาทแข็ง
ทั้งนี้ เงินทุนที่ไหลเข้าในตลาดพันธบัตร เป็นจำนวนเงินที่สูงกว่าเงินที่ไหลเข้าในตลาดหุ้นหลายเท่า วิธีลดแรงกดดันเงินบาทที่ได้ผลที่สุด ก็คือการดูแลเงินที่ไหลเข้าตลาดพันธบัตร ซึ่งการลดดอกเบี้ยนโยบายที่มีอายุเพียง 1 วัน จะไม่แก้ปัญหาตรงจุด แต่ต้องใช้มาตรการ capital control ซึ่งสามารถทำได้จากระดับอ่อน ไปถึงระดับเข้มด้วยการเก็บภาษี เริ่มทำเมื่อใด แรงกดดันบาทแข็งก็จะยุติเมื่อนั้น
ถามว่าทำไมกระทรวงการคลังจึงไม่เลือกใช้มาตรการด้านนี้ แต่หันไปกดดันแบงค์ชาติให้ลดดอกเบี้ยแทน มาตรการคุมเงินไหลเข้าตลาดพันธบัตร ถึงแม้จะได้ผลในการลดแรงกดดันบาทแข็ง แต่จะทำให้มีเงินมาซื้อพันธบัตรน้อยลงในอนาคต ดังนั้น เมื่อรัฐบาลมีแผนจะกู้เงิน 2 ล้านล้าน ก็อาจจะไม่อยากไปแตะต้องตลาดพันธบัตร เป็นเรื่องธรรมดา
นอกจากนี้ ธุรกิจที่อาศัยเงินทุนไหลเข้าดังกล่าวไปบูมโครงการต่างๆ โดยเฉพาะอสังหาริมทรัพย์ แหล่งเงินก็จะมีน้อยลง เขาก็ย่อมไม่ชอบ เป็นเรื่องธรรมดา
ทุกมาตรการมีข้อดีข้อเสียครับ ไม่ว่า ก. แบงค์ชาติลดดอกเบี้ยนโยบาย หรือ ข. ใช้ capital control หรือ ค. แบงค์ชาติเข้าไปแทรกแซงซื้อดอลลาร์ หรือแม้แต่ ง. ปล่อยให้บาทแข็งและบังคับให้ผู้ส่งออกต้องปรับตัว"




