
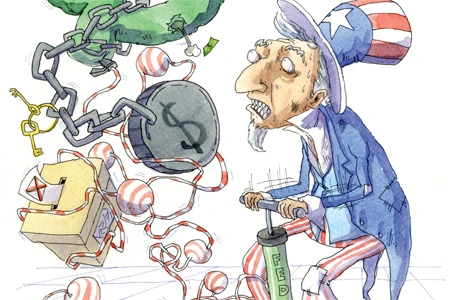


'กระตุ้นง-ลุยแก้หนี้ทางสองแพร่งที่สหรัฐต้องทำทั้งคู่
แม้จะผัดผ่อนมาแล้วหลายครั้งตั้งแต่ช่วงครึ่งปีแรก แต่ดูเหมือนว่าในการประชุมคณะกรรมการกำหนดนโยบายการเงินของธนาคารกลางสหรัฐ (เฟด)
โดย...นันทิยา วรเพชรายุทธ
แม้จะผัดผ่อนมาแล้วหลายครั้งตั้งแต่ช่วงครึ่งปีแรก แต่ดูเหมือนว่าในการประชุมคณะกรรมการกำหนดนโยบายการเงินของธนาคารกลางสหรัฐ (เฟด) ระหว่างวันที่ 12–13 ก.ย.นี้ บรรดานักวิเคราะห์ส่วนใหญ่ต่างเชื่อมั่นกันอย่างท่วมท้นว่าเฟด จะนำมาตรการผ่อนปรนทางการเงินเชิงปริมาณ (คิวอี) หรือการช่วยซื้อพันธบัตร กลับมาใช้อีกครั้งเป็นรอบที่ 3 อย่างแน่นอน
นับเป็นความเชื่อมั่นอย่างท่วมท้น เพราะไม่ว่าจะหันไปมองด้านใดก็ล้วนแล้วแต่เห็นปัจจัยเชิงลบ โดยเฉพาะ “ตลาดการจ้างงาน” ซึ่งเป็นหัวใจสำคัญที่สุดต่อระบบเศรษฐกิจสหรัฐ เพราะเกี่ยวข้องกับการใช้จ่ายของภาคประชาชน ซึ่งคิดเป็นส่วนถึง 2 ใน 3 ของจีดีพีประเทศ การที่อัตราว่างงานพุ่งสูงกว่า 8% และค้างเติ่งมานานถึง 43 เดือนติดต่อกัน หลังจากที่เกิดวิกฤตการณ์ภาคการเงินในวอลสตรีตเมื่อปี 2551 จึงไม่ใช่เรื่องที่ควรวางใจ
โดยเฉพาะเมื่อการเลือกตั้งประธานาธิบดีสหรัฐกำลังใกล้งวดเข้ามาในวันที่ 6 พ.ย.ที่จะถึงนี้
แรงกดดันทางการเมืองอาจมีส่วนสำคัญที่กดดันให้หน่วยงานอิสระแห่งนี้ต้องตระหนักถึงการออกนโยบายให้รัดกุมขึ้น ทว่าในเชิงพื้นฐานแล้วแรงกดดันของเฟด หรือแม้แต่ทุกหน่วยงานสำคัญที่เกี่ยวข้องกับด้านเศรษฐกิจของประเทศ อาจเป็นแรงกดดันเรื่อง “หนี้” และ “ฐานะการคลัง” ของประเทศมากกว่า
“หน้าผาการคลัง” หรือฟิสคัล คลิฟ คือคำที่ปรากฏให้เห็นบ่อยครั้งในช่วงหลังมานี้ เพื่อชี้ให้เห็นภาพความเสี่ยงทางการคลังของสหรัฐอันเนื่องมาจากภาระหนี้สินที่มีแต่จะพอกพูน และถือเป็นปัญหาที่ไม่ได้ด้อยไปกว่าในฝั่งยุโรป จากระดับหนี้สาธารณะหรือหนี้ของภาครัฐที่ขยับขึ้นไปถึง 6.4% ของจีดีพี ขณะที่การขาดดุลงบประมาณก็คาดว่าจะพุ่งถึง 1.1 ล้านล้านเหรียญสหรัฐ ภายในปีนี้
ปัญหาพื้นฐานดังกล่าวทำให้สหรัฐต้องเดินเข้าสู่ความเสี่ยงของหน้าผาการคลัง ในปี 2556 ด้วยการ “ขึ้นภาษี” และ “ลดการใช้จ่ายของภาครัฐ” ซึ่งผู้เชี่ยวชาญหลายฝ่ายระบุตรงกันว่า มาตรการดังกล่าวคือความเสี่ยงใหญ่ที่สุดของการเติบโตทางเศรษฐกิจสหรัฐในปีหน้า โดยอาจฉุดการเติบโตของจีดีพีลงมาถึง 0.5% ในปีหน้า ซึ่งหมายถึงความเสี่ยงที่เศรษฐกิจสหรัฐอาจกลับเข้าสู่ภาวะถดถอยอีกครั้ง
บรรดานโยบายต่างๆ เพื่อช่วยเหลือประชาชนกำลังจะหมดอายุลงในปลายปีนี้ อาทิ การลดภาษีสำหรับผู้มีรายได้ต่ำไปจนถึงผู้มีรายได้ปานกลาง 2.8 แสนล้านเหรียญสหรัฐ การขยายมาตรการประกันการว่างงาน 4 หมื่นล้านเหรียญสหรัฐ และการลดภาษีการจ้างงาน 1.2 แสนล้านเหรียญสหรัฐ ในขณะที่การตัดลดงบประมาณใช้จ่ายของภาครัฐ 9.8 หมื่นล้านเหรียญสหรัฐ ก็จะเริ่มปรับใช้ตามกำหนดในปีหน้า

ความรุนแรงของปัญหาการคลังสหรัฐเพิ่งถูกตอกย้ำอีกครั้งในสัปดาห์นี้ หลังจากที่บริษัทจัดอันดับความน่าเชื่อถือระดับโลก มูดี้ส์ อินเวสเตอร์ เซอร์วิส ประกาศเตือนแนวโน้มอันดับเครดิตของสหรัฐว่าอาจหลุดจากอันดับความน่าเชื่อถือสูงสุด หากรัฐบาลและสภาคองเกรสยังไม่สามารถตกลงรายละเอียดเรื่องการขึ้นภาษีและการลดงบประมาณใช้จ่ายร่วมกันได้ในปลายปีนี้ ซึ่งจะถือเป็นการลดขั้นสหรัฐเป็นครั้งที่ 2 ตามที่บริษัท สแตนดาร์ด แอนด์ พัวร์ เคยนำร่องลดไปแล้วก่อนหน้านี้
ทั้งนี้ หากการประกาศมาตรการคิวอีเป็นครั้งที่ 3 หมายถึงการเห็นเศรษฐกิจสหรัฐฟื้นตัวกลับมาดีขึ้นอย่างรวดเร็ว และช่วยลดความเสี่ยงของฟิสคัล คลิฟ ในปีหน้าลงมาได้ เบน เบอร์แนนคี ประธานเฟด อาจตัดสินใจเดินหน้ามาตรการนี้ไปแล้วตั้งแต่ช่วงกลางปี โดยไม่ต้องรอให้มีแรงกดดันมหาศาลจากตลาดทุนทั้งในและนอกบ้านอย่างทุกวันนี้
ทว่า ความล้มเหลวที่พิสูจน์ให้เห็นมาแล้วถึง 2 ครั้ง จากมาตรการคิวอีครั้งที่ 1 เมื่อเดือน พ.ย. 2551 และคิวอีครั้งที่ 2 เมื่อเดือน พ.ย. 2553 รวมวงเงินมหาศาลราว 2.3 ล้านล้านเหรียญสหรัฐ (ราว 73 ล้านล้านบาท) ซึ่งไม่สามารถฟื้นฟูเศรษฐกิจสหรัฐได้มากพอ และยังไม่ช่วยชนชั้นกลางอเมริกันให้หลุดพ้นจากปัญหาว่างงานได้นั้น คือปัจจัยสำคัญที่ทำให้เฟดลังเลต่อการออกคิวอีครั้งที่ 3 มาตลอด
ความเสี่ยงข้างต้นยังไม่นับรวมปัญหาข้างเคียงต่างๆ จากการออกคิวอี 3 อาทิ ภาวะเงินเฟ้อ สภาพคล่องไหลท่วมตลาดทุนโลก และอาจนำไปสู่ภาวะฟองสบู่สินทรัพย์ ซึ่งบรรดากลุ่มประเทศตลาดเกิดใหม่โดยเฉพาะในเอเชีย กำลังตั้งการ์ดรับเงินร้อนกันอยู่ในวันนี้
อย่างไรก็ตาม ปฏิเสธไม่ได้เช่นกันว่า “เฟด” คือความหวังสุดท้ายของสหรัฐในวันนี้
นอกจากการใช้มาตรการทางการเงินอย่างนโยบายดอกเบี้ยและนโยบายคิวอีเข้ากระตุ้นเศรษฐกิจแล้ว สหรัฐก็ไม่เหลือทางเลือกอื่นในการอัดฉีดสภาพเศรษฐกิจอีก โดยเฉพาะมาตรการทางการคลัง ซึ่งไม่สามารถใช้ได้เหมือนกับในหลายประเทศฝั่งเอเชีย เนื่องจากจะยิ่งพอกพูนหนี้และทำให้สถานะการคลังของประเทศเลวร้ายมากขึ้น
แม้ว่าคิวอีอาจเป็นนโยบายที่ให้ประโยชน์กับนักลงทุนในวอลสตรีต มากกว่าคนจนและชนชั้นกลางอเมริกันทั่วไป ทว่าในเชิงจิตวิทยาซึ่งเต็มไปด้วยข่าวลบทางเศรษฐกิจรายวันแล้ว สหรัฐก็อาจไม่เหลือทางเลือกอื่นนอกจากมาตรการดังกล่าว ซึ่งหากไม่ประกาศในกลางเดือนนี้ ก็อาจเลื่อนออกไปเป็นการประชุมในเดือนหน้าแทน
ขณะเดียวกันต้องไม่ลืมด้วยว่า การเลือกตั้งในปลายปีนี้ก็อาจมีส่วนสำคัญกับการตัดสินใจของเฟดเช่นกัน
ในเชิงหลักการนั้น ธนาคารกลางคือหน่วยงานที่มีความเป็นกลางและไม่ตกอยู่ในอำนาจการแทรกแซงของรัฐบาลหรือหน่วยงานใด ทว่าในทางปฏิบัติจริง บรรดานักวิเคราะห์ต่างมองว่า ในอดีตที่ผ่านมาย่างก้าวของเฟดมักสอดคล้องกับนโยบายของรัฐบาลมาโดยตลอด
นิวยอร์กไทมส์ ได้อ้างรายงานของธนาคารเครดิตสวิส ว่า เป็นเรื่องยากที่เฟดจะเป็นอิสระได้อย่างแท้จริง เมื่อประธานเฟดได้รับการแต่งตั้งโดยตรงมาจากประธานาธิบดีสหรัฐ และยังต้องรับประทานอาหารกลางวันหรือพบปะกับรัฐมนตรีคลังและประธานาธิบดีสหรัฐอย่างสม่ำเสมอ
ย้อนกลับไปเมื่อปี 2513 อดีตประธานาธิบดี ริชาร์ด นิกสัน เคยกล่าวไว้ว่า เคารพในความเป็นอิสระของประธานเฟด อาเธอร์ เบิร์นส์ แต่ก็หวังว่าความเป็นอิสระนั้นจะรวมเอาความคิดเห็นของประธานาธิบดีไปพิจารณาดำเนินการด้วย ซึ่ง 2 ปีหลังจากนั้น เฟดก็ดำเนินนโยบายพิมพ์เงินมหาศาลเข้าระบบเพื่อช่วยเหลือเศรษฐกิจในยุคนั้น ก่อนจะนำไปสู่ภาวะเงินเฟ้อตามมา
การเลือกตั้งที่กำลังงวดเข้ามาท่ามกลางปัญหาปากท้องของคนส่วนใหญ่ทั่วประเทศ จึงอาจมีน้ำหนักให้สหรัฐเอนเอียงไปสู่การแก้ปัญหาเฉพาะหน้าด้วยการกระตุ้นมากกว่าจะประหยัด โดยปล่อยให้ความเสี่ยงทางการคลังทั้งเรื่องหนี้และการขาดดุลงบประมาณ เป็นปัญหาที่ค่อยไปตามแก้กันภายหลังเลือกตั้ง ซึ่งที่ผ่านมานั้นฝ่ายการเมืองในสหรัฐก็มักตกลงปัญหาดังกล่าวกันได้ในนาทีสุดท้ายแทบทุกครั้ง
การตัดสินใจของเฟดในวันนี้ จึงอาจเป็นคำตอบสุดท้ายที่อย่างไรก็ต้องมาถึง...




