
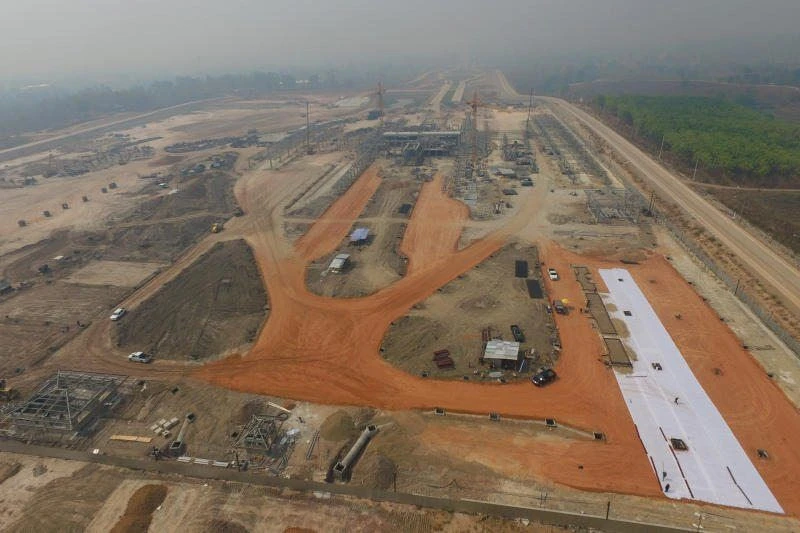


ครม. ต่ออายุมาตรการภาษีดึงลงทุนเขตเศรษฐกิจพิเศษชายแดน
ครม.ไฟเขียวขยายเวลามาตรการภาษีส่งเสริมการลงทุนเขตเศรษฐกิจพิเศษ ใน 10 พื้นที่ จนถึง ธ.ค. 2563 ยอมเสียรายได้ 4 ล้านบาท หวังหนุนไทยฮับเศรษฐกิจอาเซียน
ครม.ไฟเขียวขยายเวลามาตรการภาษีส่งเสริมการลงทุนเขตเศรษฐกิจพิเศษ ใน 10 พื้นที่ จนถึง ธ.ค. 2563 ยอมเสียรายได้ 4 ล้านบาท หวังหนุนไทยฮับเศรษฐกิจอาเซียน
นายณัฐพร จาตุศรีพิทักษ์ โฆษกประจำรองนายกรัฐมนตรี เปิดเผยว่า ที่ประชุมคณะรัฐมนตรี (ครม.) เมื่อวันที่ 14 พ.ค. 2562 ได้เห็นชอบมาตรการภาษีเพื่อส่งเสริมการลงทุนในเขตพัฒนาเศรษฐกิจพิเศษ โดยเป็นการขยายเวลาการจดแจ้งการขอใช้สิทธิลดอัตราภาษีเงินได้นิติบุคคล สำหรับการประกอบกิจการในเขตพัฒนาเศรษฐกิจพิเศษชายแดน 10 พื้นที่ โดยกำหนดให้มีการลดอัตราภาษีเงินได้นิติบุคคลจากอัตรา20% เหลือ 10% เป็นเวลา 10 รอบระยะเวลาบัญชีต่อเนื่องกัน ให้แก่บริษัทหรือห้างหุ้นส่วนนิติบุคคลซึ่งมีสถานประกอบการตั้งอยู่ในเขตพัฒนาเศรษฐกิจพิเศษสำหรับกำไรสุทธิจากรายได้ที่เกิดจากการผลิตสินค้าหรือการให้บริการและมีการใช้บริการในเขตพัฒนาเศรษฐกิจพิเศษของบริษัทหรือห้างหุ้นส่วนนิติบุคคลดังกล่าว
สำหรับรอบระยะเวลาบัญชีเริ่มในหรือหลังวันที่ได้จดแจ้งการขอใช้สิทธิการเป็นบริษัทหรือห้างหุ้นส่วนนิติบุคคลในพื้นที่เขตพัฒนาเศรษฐกิจพิเศษตั้งแต่วันที่ 1 ม.ค. 2561 ถึงวันที่ 30 ธ.ค. 2563 ซึ่งเป็นการขยายระยะเวลามาตรการจากเดิมที่สิ้นสุด ณ สิ้นสุดปี 2560
“กระทรวงการคลังรายงานว่า มาตรการภาษีเพื่อส่งเสริมการลงทุนในเขตพัฒนาเศรษฐกิจพิเศษข้างต้น คาดว่าจะมีภาษีสูญเสียประมาณ 4 ล้านบาท แต่จะช่วยส่งเสริมการส่งเสริมการลงทุนในพื้นที่เขตพัฒนาเศรษฐกิจพิเศษ ช่วยให้มีการผลิตสินค้าและบริการในพื้นที่จังหวัดชายแดนเพิ่มขึ้น รวมทั้งยังสอดคล้องกับนโยบายของรัฐในการส่งเสริมอุตสาหกรรมการค้าชายแดนกับประเทศเพื่อนบ้านให้เพิ่มขึ้น และส่งเสริมให้ไทยเป็นศูนย์กลางทางเศรษฐกิจในกลุ่มประเทศประชาคมเศรษฐกิจอาเซียน” นายณัฐพร กล่าว
นายณัฐพร กล่าวว่า ครม. ยังได้เห็นชอบมาตรการภาษีเพื่อส่งเสริมโครงการลดการปล่อยก๊าซเรือนกระจกภาคสมัครใจ โดยกำหนดให้มีการยกเว้นภาษีเงินได้นิติบุคคลให้แก่บริษัทหรือห้างหุ้นส่วนนิติบุคคล สำหรับกำไรสุทธิในการดำเนินโครงการลดการปล่อยก๊าซเรือนกระจกภาคสมัครใจ เฉพาะส่วนที่เกิดจากการจำหน่ายคาร์บอนเครดิตไม่ว่าจะกระทำในประเทศหรือนอกประเทศเป็นเวลาสามรอบระยะเวลาบัญชีต่อเนื่องกัน โดยมีหลักเกณฑ์ ดังนี้
1. โครงการลดการปล่อยก๊าซเรือนกระจกที่ได้สิทธิประโยชน์ ได้แก่ โครงการลดการปล่อยก๊าซเรือนกระจกภาคสมัครใจ ซึ่งจำหน่ายคาร์บอนเครดิตประเภท Voluntary Emission Reductions (VERs) ที่ได้ขึ้นทะเบียนการดำเนินโครงการจากองค์การบริหารจัดการก๊าซเรือนกระจก (อบก.) ตั้งแต่วันที่กฎหมายมีผลบังคับใช้จนถึงวันที่ 31 ธ.ค. 2563
2. การเริ่มนับรอบระยะเวลาบัญชีแรกที่ได้รับสิทธิประโยชน์ทางภาษี ให้สำหรับโครงการลดการปล่อยก๊าซเรือนกระจกภาคสมัครใจ ซึ่งจำหน่ายคาร์บอนเครดิตประเภท Voluntary Emission Reductions (VERs) ให้เริ่มนับรอบระยะเวลาบัญชีแรกคือ รอบระยะเวลาบัญชีที่องค์การบริหารจัดการก๊าซเรือนกระจกได้ออกใบรับรองการจำหน่ายคาร์บอนเครดิตให้แก่ผู้เข้าร่วมโครงการ
3. ให้บริษัทหรือห้างหุ้นส่วนนิติบุคคลแยกยื่นแบบแสดงรายการภาษีเงินได้ของกิจการและโครงการลดการปล่อยก๊าซเรือนกระจกภาคสมัครใจ โดยให้ใช้เลขประจำตัวผู้เสียภาษีอากรเดียวกันในการยื่นแบบแสดงรายการภาษีเงินได้




