


เอกสารภายใต้กฎหมาย กำหนดราคาโอน
พระราชบัญญัติแก้ไขเพิ่มเติมประมวลรัษฎากรของไทย เรื่องมาตรการป้องกันการกำหนดราคาโอนระหว่างบริษัท
เรื่อง เบญจมาศ กุลกัตติมาส
พระราชบัญญัติแก้ไขเพิ่มเติมประมวลรัษฎากรของไทย เรื่องมาตรการป้องกันการกำหนดราคาโอนระหว่างบริษัทหรือห้างหุ้นส่วนนิติบุคคลที่มีความสัมพันธ์กันได้มีผลบังคับใช้แล้วสำหรับรอบระยะเวลาบัญชีเริ่มในหรือหลังวันที่ 1 มกราคม 2562 เป็นต้นไป ผลจากกฎหมายดังกล่าวทำให้กิจการที่มีความสัมพันธ์กันและมีรายการระหว่างกันต้องมีการจัดเตรียมเอกสารหรือข้อมูลที่เกี่ยวข้องกับรายการระหว่างกันและนำส่งกรมสรรพากร
ประมวลรัษฎากร กำหนดให้บริษัทหรือห้างหุ้นส่วนนิติบุคคลที่มีความสัมพันธ์กันที่มีรายได้เกินกว่ารายได้ขั้นต่ำตามจำนวนที่จะกำหนดในกฎกระทรวงต้องจัดทำเอกสาร โดยเกณฑ์รายได้ขั้นต่ำที่คาดว่าจะกำหนดในกฎกระทรวง (ในปัจจุบันกฎกระทรวงยังไม่ออก) คือรายได้ไม่ต่ำกว่า 200 ล้านบาทต่อปีภาษี ซึ่งคาดว่ากรมสรรพากรจะใช้เกณฑ์รายได้รวมตามงบการเงินที่ตรวจสอบโดยผู้ตรวจสอบบัญชีเป็นเกณฑ์
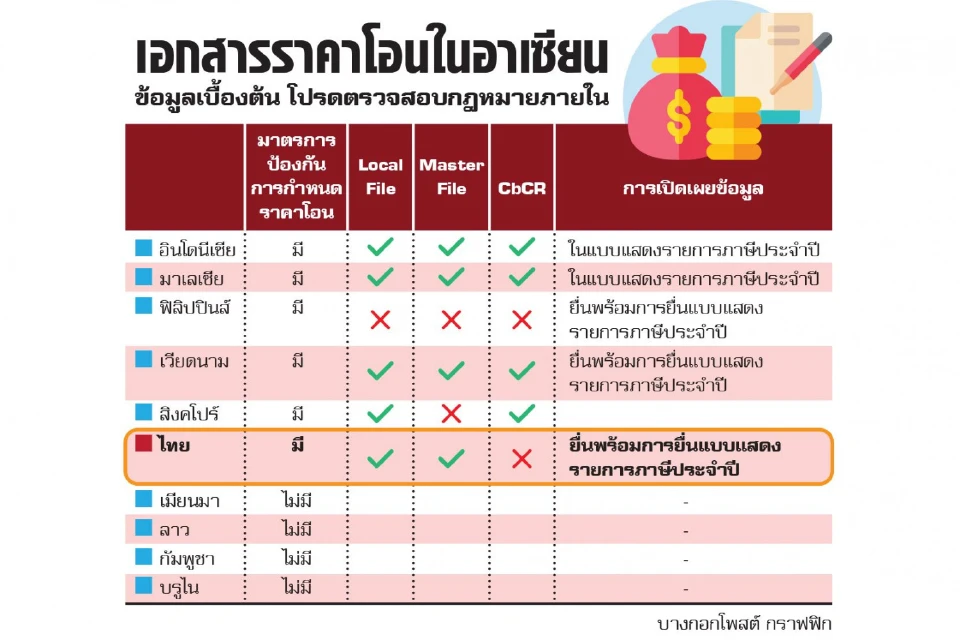
ประมวลรัษฎากรได้กำหนดเอกสารที่ต้องจัดทำไว้สองเรื่อง กล่าวคือ เรื่องแรกการเปิดเผยข้อมูลพร้อมกับการยื่นแบบแสดงรายการเพื่อเสียภาษีเงินได้นิติบุคคลประจำปี คือให้จัดทำรายงานข้อมูลเกี่ยวกับบริษัทหรือห้างหุ้นส่วนนิติบุคคลที่มีความสัมพันธ์กันและมูลค่ารวมของธุรกรรมระหว่างกันในรอบระยะเวลาบัญชีตามแบบที่อธิบดีกำหนด และยื่นต่อเจ้าพนักงานประเมินพร้อมกับการยื่นแบบแสดงรายการเพื่อเสียภาษีเงินได้นิติบุคคลประจำปีภายใน 150 วันนับจากวันสุดท้ายของรอบระยะเวลาบัญชี ทั้งนี้รูปแบบรายงานหรือแบบฟอร์ม กำลังอยู่ในระหว่างการพัฒนา เบื้องต้นในอาเซียน ประเทศที่มีกฎหมายเกี่ยวกับการกำหนดราคาโอน ได้แก่ อินโดนีเซีย มาเลเซีย เวียดนาม สิงคโปร์ ฟิลิปปินส์ และไทย ยกเว้นสิงคโปร์
เรื่องที่สอง ได้แก่เอกสารราคาโอน คือเอกสารหรือหลักฐานแสดงข้อมูลที่จำเป็นสำหรับวิเคราะห์การกำหนดราคาโอนของธุรกรรมระหว่างกันตามที่อธิบดีประกาศกำหนด และนำส่งกรมสรรพากรเมื่อได้รับหนังสือแจ้งให้นำส่ง โดยผู้ได้รับแจ้งต้องปฏิบัติตามภายในหกสิบวันนับแต่วันที่ได้รับแจ้ง เว้นแต่มีเหตุจำเป็นจนไม่สามารถปฏิบัติได้ อธิบดีจะขยายกำหนดเวลาดังกล่าวออกไปก็ได้ แต่ต้องไม่เกินหนึ่งร้อยยี่สิบวันนับแต่วันที่ได้รับแจ้ง
ทั้งนี้ ตามข้อเสนอขององค์การเพื่อความร่วมมือทางด้านเศรษฐกิจและการพัฒนา (Organization for Economic Co-operation and Development: OECD) ภายใต้แผนปฏิบัติการโครงการป้องกันการถูกกัดกร่อนฐานภาษีและการโอนกำไรไปต่างประเทศ (Base Erosion and Profit Shifting: BEPS) โดยมาตรการ 13 ของ BEPS เรื่องราคาโอนได้มีการเสนอเอกสารเป็น 3 ระดับ คือ เอกสารราคาโอนภายในประเทศ (Local file) เพื่อให้ข้อมูลเกี่ยวกับธุรกรรมของกิจการในประเทศนั้นๆ เป็นรายเฉพาะเจาะจง เอกสารราคาโอนของกลุ่มบริษัท (Master file) เพื่อให้ข้อมูลในภาพรวมของกลุ่มบริษัท รวมถึงลักษณะการประกอบธุรกิจ การกำหนดราคา การจัดสรรรายได้ และรายงานระหว่างประเทศ (CbCR) เพื่อแสดงรายการเกี่ยวกับรายการระหว่างกันในกลุ่มในภาพรวมของกิจการทั่วโลกแยกเป็นรายกิจการและแยกเป็นรายประเทศแสดงข้อมูลเกี่ยวกับการจัดสรรรายได้ จำนวนภาษีที่จ่าย ทั้งนี้เอกสาร Master file และ CbCR จะต้องจัดทำโดยบริษัทแม่ ในขณะที่ Local file จะจัดทำเป็นรายบริษัท
การจัดทำเอกสารราคาโอนภายใต้ประมวลรัษฎากรไทยคาดว่าจะหมายถึงเอกสาร Local file และ Master file โดยเอกสาร CbCR อาจจะถูกกำหนดภายใต้กฎหมายอื่น
ในอาเซียนปัจจุบันมีสามประเทศ ได้แก่ อินโดนีเซีย มาเลเซีย และเวียดนาม ที่ได้นำมาตรการ 13 มาบังคับอย่างเต็มรูปแบบ ในเรื่องของเอกสาร CbCR แม้ไทยจะยังไม่บังคับใช้ แต่หากบริษัทไทยไปลงทุนในประเทศที่มีการบังคับใช้และต้องปฏิบัติตามกฎหมายของประเทศนั้นแล้ว บริษัทไทยก็จำเป็นต้องจัดให้มีเอกสาร CbCR เพื่อให้บริษัทในกลุ่มที่มีรายการระหว่างกันใช้นำส่งให้แก่ประเทศที่บริษัทในกลุ่มตั้งอยู่ภายใต้กฎหมายภายในของประเทศนั้นๆ จึงมีความจำเป็นที่บริษัทไทยที่มีธุรกรรมข้ามชาติ จะต้องพิจารณาถึงข้อกฎหมายเรื่องราคาโอนของประเทศที่ตนเข้าไปลงทุนเพื่อให้ปฏิบัติได้อย่างถูกต้อง เพราะการไม่ปฏิบัติตามอาจทำให้ต้องเสียค่าปรับหรือถูกประเมินภาษีภายใต้กฎหมายของประเทศดังกล่าว




