


กองทุนตราสารหนี้ยังน่าสนใจอยู่อีกหรือ
โดย กลุ่มกองทุนตราสารหนี้ บลจ.ธนชาต
โดย กลุ่มกองทุนตราสารหนี้ บลจ.ธนชาต
ในยุคปัจจุบัน เป็นยุคที่อัตราดอกเบี้ยเงินฝากอยู่ในระดับต่ำ เงินฝากออมทรัพย์ 0.5% เงินฝากประจำ 3 เดือน 6 เดือน 1 ปี ธนาคารให้ดอกเบี้ยประมาณ 0.75%-1.5% ประกอบกับนับจาก 11 ส.ค. 59 สถาบันประกันเงินฝากได้ลดการค้ำประกันไม่เกิน 1 ล้านบาทต่อธนาคาร คนที่มีรายได้พึ่งดอกเบี้ยเงินฝากจะทำอย่างไรดี คำถามถูกถามบ่อย จะฝากเงินระยะสั้นหรือระยะยาวดี จะฝากเงินหรือซื้อหน่วยลงทุนตราสารหนี้อะไรดีกว่า เป็นคำถามที่สนใจ
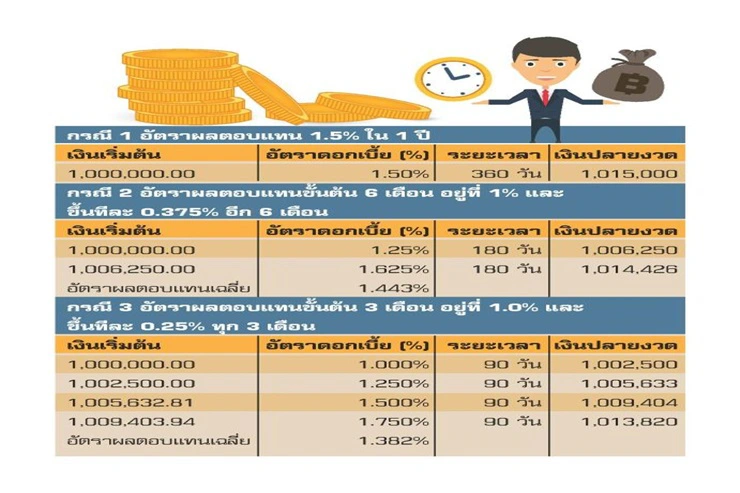
คำถามแรก ควรจะฝากระยะสั้นหรือระยะยาวดี? ผมคิดว่าภาวะเศรษฐกิจชะลอตัว และอัตราเงินเฟ้ออยู่ระดับต่ำ การฝากระยะเวลายาวขึ้นจะให้อัตราผลตอบแทนดีกว่าฝากเงินระยะสั้น แต่ไม่ควรฝากเงินระยะเวลายาวมากกว่า 1 ปี เพราะยังมีความเสี่ยงจากดอกเบี้ยขาขึ้น ทำให้เสียโอกาสในการลงทุนได้ถ้าอัตราดอกเบี้ยขึ้นในปีที่ 2 ยกตัวอย่าง ฝากเงิน 3 เดือน อัตราดอกเบี้ย 1.0% ฝากเงิน 6 เดือน อัตราดอกเบี้ย 1.25% ฝากเงิน 1 ปี อัตราดอกเบี้ย 1.5% แม้ว่า ดอกเบี้ยขึ้นอีก 0.25% ในอีก 6 เดือนข้างหน้า เงินฝาก 1 ปี น่าสนใจกว่า ดังจะเห็นได้ตารางด้านล่างครับ ผมลองคำนวณว่าระหว่างการฝากเงิน 1 ปี กับฝากครั้งละ 6 เดือน กับฝากครั้งละ 3 เดือน เป็นระยะเวลา 1 ปีเท่ากัน การฝากเงินไปเลย 1 ปี จะให้ผลตอบแทนที่ดีกว่าครับ
คำถามที่ 2 ฝากเงินหรือซื้อกองทุนอย่างไหนดีกว่า? ผมว่าขึ้นอยู่กับวัตถุประสงค์การลงทุน ข้อดีลงทุนในกองทุน คือ สามารถกระจายการลงทุนเพื่อลดความเสี่ยงได้ระดับหนึ่ง (เพราะ 11 ส.ค. 59 เงินฝากจะได้รับความคุ้มครอง 1 ล้านบาทต่อธนาคารเท่านั้น) อีกทั้งอัตราผลตอบแทนกองทุนได้รับยกเว้นภาษี และที่สำคัญอัตราผลตอบแทนของการลงทุนในกองทุนก็สูงกว่าเงินฝากออมทรัพย์ และสภาพคล่องก็ไม่ได้ต่างกันมากนัก ปัจจุบันกองทุนตลาดเงิน ก็สามารถซื้อ-ขาย หน่วยลงทุนได้ทุกวันครับ
การพิจารณาเลือกซื้อกองทุน ต้องพิจารณาความเสี่ยงของกองทุนก่อนอัตราผลตอบแทน ถามตนเองว่าสามารถรับความเสี่ยงได้ขนาดไหน กองทุนที่ลงทุนในตลาดเงิน (Money market Fund) เป็นกองทุนที่ลงทุนในตราสารหนี้ภาครัฐ เงินฝาก และตราสารหนี้ระยะสั้น มีความเสี่ยงน้อย ราคามีความผันผวนน้อยเนื่องจากนโยบายกองทุนตลาดเงินอายุเฉลี่ยกองทุนไม่เกิน 3 เดือน ส่วนตราสารหนี้ทั่วไป ความเสี่ยงมากกว่ากองทุนในตลาดเงิน อายุเฉลี่ยตราสารหนี้จะยาวกว่า นอกจากนี้คุณภาพตราสารหนี้ลงทุน ที่ถูกวัดเครดิตเรตติ้ง เรตติ้ง AAA จะมีความเสี่ยงต่ำสุด จนถึงความเสี่ยงระดับลงทุนได้ต่ำสุด เครดิตเรตติ้ง BBB
เพราะฉะนั้นสำหรับผม การลงทุนในตราสารหนี้ ก็ยังน่าสนใจอยู่ครับ เพียงแต่ต้องถามตัวเองว่าเราพอใจกับผลตอบแทนที่ได้รับเมื่อเทียบกับความเสี่ยงที่เรารับได้หรือไม่ครับ




