


เกิดซะที กองทุนการออมแห่งชาติ
โดย....สาธิต บวรสันติสุทธิ์ , CFP
โดย....สาธิต บวรสันติสุทธิ์ , CFP
ในที่สุด กองทุนการออมแห่งชาติ (กอช) ก็ได้ฤกษ์คลอดซะทีหลังจากที่เจอปัญหาทางการเมืองทำให้เกือบจะแท้งไปแล้ว โดยจะเริ่มเปิดรับสมัครสมาชิกได้ตั้งแต่วันที่ 18 ส.ค. นี้ ก็ถือว่าเป็นความหวังสำหรับคนไทยที่อยู่นอกระบบการออมเพื่อเกษียณซึ่งปัจจุบันมีอยู่ประมาณ 30 ล้านคน
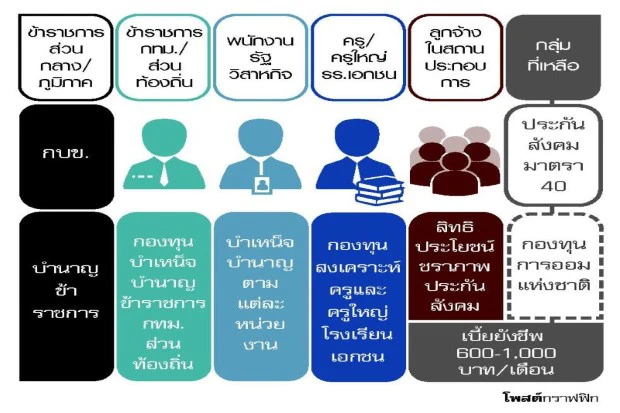
แล้วระบบการออมเพื่อเกษียณของไทยมีอะไรบ้าง ระบบการออมเพื่อเกษียณมี 3 แบบครับ หรือที่เรียกกันว่า “3 เสาหลัก (ThreePillars) แห่งการออมเพื่อเกษียณ” ดังนี้ครับ
เสาหลักที่ 1 (Pillar I) ระบบการออมภาคบังคับที่บริหารจัดการโดยภาครัฐแบบกำหนดประโยชน์ทดแทน (Defined Benefit หรือ DB) คือ กำหนดสูตรบำนาญที่สมาชิกจะได้รับ โดยสมาชิกแต่ละคนจะได้รับบำนาญมากน้อยต่างกัน ขึ้นอยู่กับระยะเวลาการส่งเงินสมทบและรายได้ เช่น บำนาญของข้าราชการที่จ่ายโดยกรมบัญชีกลางและ กองทุนประกันสังคมกรณีชราภาพที่ครอบคลุมลูกจ้างในภาคเอกชน
เสาหลักที่ 2 (Pillar II) ระบบการออมที่จัดตั้งและบริหารโดยภาคเอกชนหรือกลุ่มวิชาชีพแบบกำหนดอัตราเงินสมทบให้สมาชิกและนายจ้างจะต้องจ่ายเข้ากองทุนในแต่ละเดือน (Defined Contribution หริอDC) เมื่อเกษียณจะได้รับเงินคืนเท่ากับส่วนที่ตนเองสมทบบวกส่วนที่นายจ้างสมทบและดอกผลจากการลงทุน ได้แก่กองทุนบำเหน็จบำนาญข้าราชการ(กบข.) กองทุนสำรองเลี้ยงชีพสำหรับพนักงานในภาคเอกชน
เสาหลักที่ 3 (Pillar III) ระบบการออมภาคสมัครใจที่ประชาชนเลือกออมเองเป็นการออมเพิ่มเติมต่อยอดจากระบบการออมภาคบังคับที่ตนเองมีอยู่แล้ว ได้แก่ การซื้อประกันชีวิต กองทุนรวมเพื่อการเลี้ยงชีพ (RMF)เป็นต้น
จะเห็นได้ว่ามีเฉพาะ 2 เสาหลักแรกที่คนออมจะได้รับเงินสมทบจากภาครัฐหรือนายจ้างภาคเอกชน ซึ่งก็จำกัดเฉพาะมนุษย์เงินเดือนเท่านั้น ส่วนคนที่ไม่ใช่มนุษย์เงินเดือนถ้าอยากจะออมเพื่อเกษียณก็ต้องเลือกเสาหลักที่ 3 ที่ไม่ได้รับเงินสมทบแต่อย่างใด ทำให้คนที่ไม่ใช่มนุษย์เงินเดือนไม่ค่อยมีการออมเพื่อเกษียณมากนัก
กองทุนการออมแห่งชาติจึงเกิดขึ้นเพื่อปิดช่องโหว่ตรงนี้เพื่อส่งเสริมให้ผู้ที่อยู่นอกระบบการออมเพื่อเกษียณของรัฐหรือเอกชนได้ออมเงินเพื่อใช้ในยามเกษียณรัฐก็จะช่วยจ่ายสมทบให้ส่วนหนึ่ง และเมื่อผู้ออมมีอายุครบ 60 ปี ก็จะได้รับเงินบำนาญเป็นรายเดือนตลอดชีพ โดยเงินที่เข้ากองทุนมาจาก 2 ฝ่าย คือสมาชิกจ่ายสะสมและรัฐจ่ายสมทบดังนี้
- สมาชิกจ่ายเงินสะสมเข้ากองทุนไม่ต่ำกว่าครั้งละ 50 บาทแต่เมื่อรวมกันแล้วในปีหนึ่งๆต้องไม่เกิน 13,200 บาท
- รัฐบาลจ่ายเงินสมทบตามระดับอายุของสมาชิกและเป็นอัตราส่วนกับจำนวนเงินสะสมซึ่งกำหนดไว้ดังนี้
- 15-30 ปี รัฐจ่ายให้ 50% ของเงินสะสม แต่ไม่เกิน 600 บาทต่อปี
- อายุ 30-50 ปี รัฐจ่ายให้ 80% ของเงินสะสม แต่ต้องไม่เกิน 960 บาทต่อปี
- อายุมากกว่า 50 ปี แต่ไม่เกิน 60 ปีรัฐจะสมทบจ่ายให้ 100% ของเงินสะสม แต่ไม่เกิน 1,200 บาทต่อปี
สำหรับผลประโยชน์ที่สมาชิกจะได้รับ เมื่อครบเกษียณ(อายุครบ 60 ปีบริบูรณ์) ใน 4 กรณี คือ
1.จะได้รับเงินบำนาญจากเงินสะสม เงินสมทบและดอกผลจากเงินสะสม เงินสมทบ ตามจำนวนเงินในบัญชีของผู้ออมแต่ละคนไปจนตลอดอายุขัยเป็นลักษณะของบำนาญรายเดือนตลอดชีวิต
2.หากสมาชิกทุพพลภาพก่อนอายุครบ 60 ปีจะได้รับเงินสะสมและดอกผลของเงินสะสมส่วนเงินสมทบและดอกผลของเงินสมทบจะได้รับเมื่อมีอายุครบ 60 ปีบริบูรณ์
3.หากลาออกจากกองทุน จะได้รับเงินสะสมและดอกผลของเงินสะสม
4.หากเสียชีวิตจะได้รับเงินเท่ากับจำนวนเงินในบัญชีของแต่ละบุคคลที่ออมไว้
กองทุนการออมแห่งชาติประโยชน์มีเยอะนะครับ รายละเอียดอ่านได้ที่เว็บไซต์ของสำนักงานเศรษฐกิจการคลัง (ส.ศ.ค.) ที่http://www.fpo.go.th/FPO/index2.php?mod=Category&file=categoryview&categoryID=CAT0001125




