

DELTA พุ่งแรงแซงทางโค้ง โบรกแตะเบรกงดซื้อเหตุราคาแพงเกิน
ไร้แรงต้าน! "เดลต้า อีเลคโทรนิคส์(DELTA)"พุ่งแรงแซงทางโค้ง โบรกแตะเบรกงดซื้อเหตุราคาแพงเกิน แม้ยอดขายครึ่งปีหลังดี
ฝ่ายวิเคราะห์ บล.เคจีไอ(ประเทศไทย) ระบุว่า หุ้นของ บริษัท เดลต้า อีเลคโทรนิคส์ (ประเทศไทย) จำกัด (มหาชน) หรือ DELTA ยอดขาย Global server ลดลง 21% YoY ใน 1Q66 เนื่องจากอุปสงค์ที่อ่อนแอ ขณะที่ราคาขายเฉลี่ยมีการปรับตัวขึ้นจาก 7,700 เหรียญดอลล่าสหรัฐในปี 2565 มาอยู่ที่ 8,558 เหรียญดอลล่าสหรัฐในปี 2566 อ้างอิงจากบทวิเคราะห์ของ KGI Taiwan: “2023F server shipment fall; AI server the only growth segment” เผยแพร่เมื่อวันที่ 13 มิถุนายน 2566 KGI Taiwan ทีมคาดการ์ณว่าการเร่งตัวขึ้นของ AI server อุปสงค์ จะลดอุปสงค์ในส่วนของ regular server
นอกจากนี้ ราคาของ AI server ยังสูงกว่า regular sever ประมาณ 15-20เท่า บวกกับ ความกังวลในเรื่องของภาวะเศรษฐกิจชะลอตัว ทาง KGI Taiwan จึงมีการปรับลดประมาณการ global server shipment เป็น 12.8ล้านหน่วย (-7% YoY) จากเดิมที่ +2% YoY และตาดว่าจะกลับมาเติบโต 8% YoY ในปี 2567F

กำไร Q2/66 ฟื้น
เราคาดว่ากำไรจากธุรกิจหลักของ DELTA ใน 2Q66F จะอยู่ที่ 3.8 พันล้านบาท (-2% YoY, +11% QoQ) เนื่องจากคำสั่งซื้อเร่งตัวขึ้นตามปัจจัยฤดูกาล และอัตรากำไรขั้นต้นดีขึ้น ซึ่งจะทำให้กำไรจากธุรกิจหลักใน 1H66 อยู่ที่ 7.3 พันล้านบาท (+18% YoY) คิดเป็น 45% ของประมาณการกำไรเต็มปีของเรา โดยเราคาดว่ายอดขายจะเพิ่มขึ้นเป็น 976 ล้านดอลลาร์ฯ (+21% YoY, +4% QoQ) ทำให้ยอดขายใน 1H66F อยู่ที่ 1.9 พันล้านดอลลาร์ฯ (+24% YoY) คิดเป็น 50% ของสมมติฐานยอดขายเต็มปีของเราถึงแม้เราจะคาดว่าคำสั่งซื้อที่เกี่ยวข้องกับ data centers จะยังอ่อนแอ
เพราะมุมมองที่ระมัดระวังของ pull-in orders ในช่วงที่อุปสงค์มีสัญญาณชะลอตัว และมีความกังวลเกี่ยวกับอัตราการขยายตัวของเศรษฐกิจโลก แต่เราคาดว่ายอดขายที่เกี่ยวข้องกับกลุ่มยานยนต์จะฟื้นตัวขึ้น และเติบโตสูงที่สุดที่ 78% YoY หรือ ~24% ของรายได้รวม เราคาดว่าอัตรากำไรขั้นต้นใน 2Q66F จะอยู่ที่ 22.0% (-3ppts YoY, +1.2ppts QoQ) ดีขึ้น QoQ เพราะมีการตั้งสำรองสำหรับสต็อกเก่าลดลง แต่แย่ลง YoY เพราะ product mix ซึ่งจะส่งผลให้อัตรากำไรขั้นต้นใน 1H66F อยู่ที่ 21.4% (-1.7ppts YoY) ต่ำกว่าสมมติฐานในปัจจุบันของเราที่ 23.8% และต่ำกว่าเป้าของบริษัทที่ 23-24%
ยอดขายครึ่งหลังฟื้น
สำหรับยอดขาย DELTA น่าจะดีขึ้นใน 2H66F เนื่องจากยอดส่งออก server โลกดีขึ้น และบริษัทมีการขยายกำลังการผลิต (สำหรับกลุ่มที่เกี่ยวกับยานยนต์) อย่างไรก็ตาม อัตรากำไรจะยังเผชิญกับความท้าทายจากทั้งค่าเงินบาท และ product mix
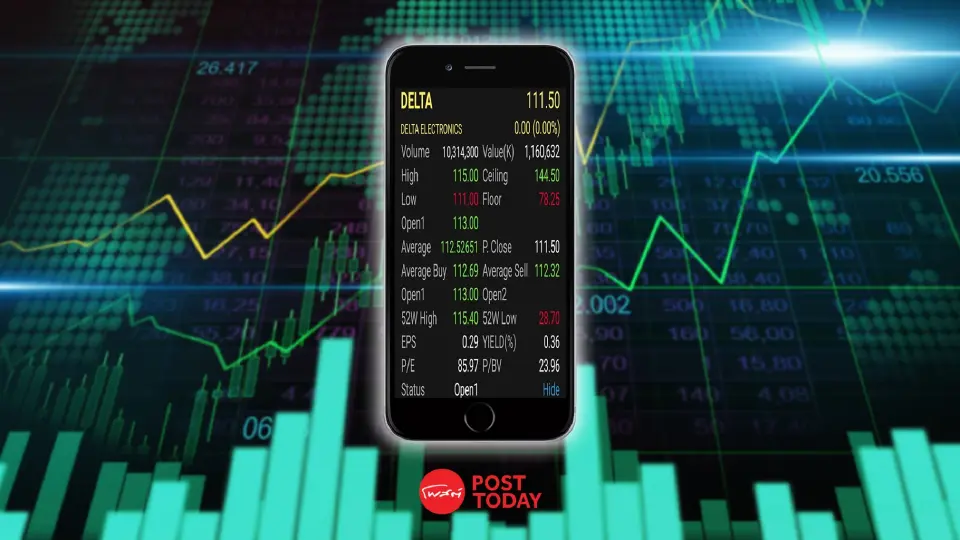
อย่างไรก็ดี ฝ่ายวิเคราะห์ยังคงคำแนะนำ “ขาย” โดยประเมินราคาเป้าหมายสิ้นปี 2566 ที่ 59 บาท สะท้อนการลดมูลค่าพาร์จาก 1 บาทต่อหุ้น เหลือ 0.10 บาทต่อหุ้น อิงจาก PER เท่าเดิมที่ 45 เท่า (ค่าเฉลี่ยในอดีต +0.5 S.D.) ทั้งนี้ ราคาหุ้น DELTA ค่อนข้างแพงโดยคิดเป็น PER ที่ 75X จากราคาปิดล่าสุด
โดยปัจจัยเสี่ยง คือ ภัยธรรมชาติ, มีการปิดโรงงานนอกแผน, ลูกค้าเปลี่ยนไปสั่งสินค้าจาก supplier รายอื่น, ขาดแคลนวัตถุดิบ, เงินบาทแข็งค่าขึ้น (เราใช้สมมติฐานอัตราแลกเปลี่ยนปี 2566-67 ที่ 33.80 บาท/ดอลลาร์ฯ)