

ธปท. เล็งปรับ Potential Growth เศรษฐกิจไทย ขึ้นดอกเบี้ยไม่ต้องรอ GDP โต 2.7%
ธปท. เตรียมประเมินและปรับศักยภาพการเติบโตทางเศรษฐกิจ (Potential Growth) ของไทยใหม่ จากปัจจุบันอยู่ที่ 2.7% รับปัจจัยเชิงโครงสร้างและบริบทโลกที่เปลี่ยนแปลงไป ชี้ขึ้นดอกเบี้ยไม่ต้องรอ GDP โต 2.7%
KEY
POINTS
- ธปท. อยู่ระหว่างการพิจารณาทบทวนศักยภาพการเติบโตของเศรษฐกิจไทย (Potential Growth) ใหม่ จากปัจจุบันที่ระดับ 2.7% เนื่องจากโครงสร้างเศรษฐกิจเปลี่ยนแปลงไป
- การปรับขึ้นอัตราดอกเบี้ยนโยบายไม่จำเป็นต้องรอให้เศรษฐกิจขยายตัวสูงกว่าระดับศักยภาพที่ 2.7%
- กนง. สามารถพิจารณาขึ้นดอกเบี้ยได้ก่อน หากประเมินว่าเศรษฐกิจฟื้นตัวอย่างมั่นคง หรือมีสัญญาณความเสี่ยงด้านเงินเฟ้อและเสถียรภาพระบบการเงิน
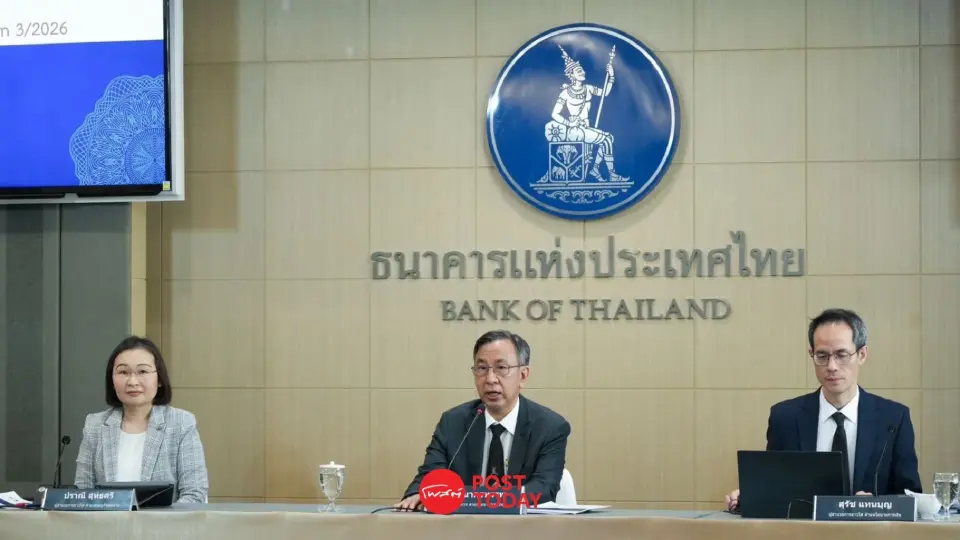
วันที่ 11 พ.ย.2569 ธนาคารแห่งประเทศไทย (ธปท.) จัดงาน Monetary Policy Forum 3/2569 โดยมี นายดอน นาครทรรพ ผู้ช่วยผู้ว่าการ สายนโยบายการเงิน ธปท. นางปราณี สุทธศรี ผู้อำนวยการอาวุโส ฝ่ายเศรษฐกิจมหภาค ธปท. และนายสุรัช แทนบุญ ผู้อำนวยการอาวุโส ฝ่ายนโยบายการเงิน ธปท. ร่วมให้ข้อมูล
โดยรายงานนโยบายการเงินไตรมาส 3/2569 และรายงานการประชุมคณะกรรมการนโยบายการเงิน (กนง.) ครั้งที่ 5/2569 ได้ปรับเพิ่มประมาณการอัตราการขยายตัวทางเศรษฐกิจ (GDP) ของไทยในปี 2569 ขึ้นมาอยู่ที่ 2.4% จากเดิม 2.3% และคาดว่าจะขยายตัว 2.1% ในปี 2570 โดยมีแรงขับเคลื่อนหลักมาจากวัฏจักรเทคโนโลยีปัญญาประดิษฐ์ (AI Cycle) ที่ส่งผลดีต่อการส่งออกและการลงทุนภาคเอกชนอย่างเกินคาด
อย่างไรก็ดี ธปท. แสดงความห่วงใยต่อโครงสร้างการฟื้นตัวที่มีลักษณะเป็น K-Shaped ซึ่งประโยชน์กระจุกตัวเฉพาะกลุ่ม ขณะที่กำลังซื้อ ภาคการบริโภค และตลาดแรงงานยังคงเปราะบาง พร้อมยืนยันการคงอัตราดอกเบี้ยนโยบายไว้ที่ 1% เพื่อประคับประคองเศรษฐกิจ ควบคู่กับการเฝ้าระวังความเสี่ยงจากการคงอัตราดอกเบี้ยต่ำเป็นเวลานาน
จ่อทบทวนศักยภาพการเติบโตเศรษฐกิจไทยใหม่
นายดอน นาครทรรพ ผู้ช่วยผู้ว่าการ สายนโยบายการเงิน ธปท. เปิดเผยว่า ธปท. อยู่ระหว่างการพิจารณาและทบทวนศักยภาพการเติบโตของเศรษฐกิจไทย (Potential Growth) จากระดับ 2.7% เนื่องจากเป็นตัวเลขที่ประเมินไว้นานหลายปีแล้ว ขณะที่โครงสร้างเศรษฐกิจไทยในช่วง 2-3 ปีที่ผ่านมาเปลี่ยนแปลงไปค่อนข้างเร็ว สะท้อนจากเครื่องชี้วัดทางเศรษฐกิจหลายตัว รวมถึงดัชนีผลผลิตอุตสาหกรรม (MPI)
ทั้งนี้ ธปท. ได้จัดตั้งทีมงานพิเศษ (Task Force) ขึ้นมาศึกษาและพิจารณาปรับเปลี่ยนตัวเลขดังกล่าวโดยเฉพาะ โดยในระหว่างนี้ยังคงใช้ตัวเลข 2.7% เป็นฐานอ้างอิง ซึ่งถือเป็นระดับกลางเมื่อเทียบกับประมาณการขององค์กรต่างประเทศอย่าง กองทุนการเงินระหว่างประเทศ (IMF) ประเมินไว้ที่ 2.5% และ สำนักงานวิจัยเศรษฐกิจมหภาคของภูมิภาคอาเซียน+3 (AMRO) ประเมินไว้ที่ 2.9%

ส่วนนัยต่อการดำเนินนโยบายการเงิน นายดอน ระบุชัดเจนว่า กนง. ไม่จำเป็นต้องรอให้เศรษฐกิจขยายตัวสูงกว่า Potential Growth ที่ระดับ 2.7% ถึงจะเริ่มปรับขึ้นดอกเบี้ยนโยบายเข้าสู่ระดับปกติ (Normalization)
หากประเมินว่าเศรษฐกิจฟื้นตัวอย่างมั่นคงในระยะ 2 ปีข้างหน้า หรือเห็นสัญญาณความเสี่ยงด้านเงินเฟ้อและเสถียรภาพระบบการเงิน กนง. ก็สามารถพิจารณาปรับขึ้นดอกเบี้ยนโยบายอย่างค่อยเป็นค่อยไป (Measured pace) ได้ก่อนที่เศรษฐกิจจะโตถึงระดับ Potential Growth
คงดอกเบี้ยต่ำนาน ฝ้าระวังความเสี่ยง 3 ด้าน
นายสุรัช แทนบุญ ผู้อำนวยการอาวุโส ฝ่ายนโยบายการเงิน ธปท. กล่าวว่า จากภาวะเศรษฐกิจที่กำลังฟื้นตัวอย่างค่อยเป็นค่อยไปและเงินเฟ้อที่มาจากปัจจัยชั่วคราว กนง. จึงเห็นว่า การคงอัตราดอกเบี้ยนโยบายไว้ที่ 1% ต่อปี ยังมีความจำเป็นและเหมาะสมเพื่อประคับประคองการเติบโตทางเศรษฐกิจ อย่างไรก็ตาม กนง. ได้แสดงความเป็นห่วงถึงความเสี่ยงจากการคงอัตราดอกเบี้ยต่ำเป็นเวลานาน (Low for Long Risk) ใน 3 มิติหลัก ได้แก่
1.เพิ่มความเปราะบางต่อระบบการเงิน แม้ดอกเบี้ยต่ำจะพยุงเศรษฐกิจในระยะสั้น แต่เอื้อต่อการก่อหนี้เกินตัวและการถือครองสินทรัพย์เสี่ยงมากกว่าที่ควร โดยเฉพาะหากประเมินความเสี่ยงต่ำเกินไป (underpricing of risks) จนลดความระมัดระวัง ทำให้สะสมความเปราะบาง ซึ่งจะเพิ่มความรุนแรงผลกระทบของ shock และส่งผลให้เศรษฐกิจใช้เวลานานในการฟื้นตัว
2.เพิ่มความเสี่ยงต่อเสถียรภาพต่างประเทศ ในบริบทที่ธนาคารกลางหลักมีทิศทางดำเนินนโยบายการเงินตึงตัวต่อเนื่อง อัตราดอกเบี้ยที่ต่าเป็นระยะเวลานานอาจสะสมความเสี่ยงเพิ่มเติมต่อเสถียรภาพระบบการเงิน ส่งผลต่อการเคลื่อนย้ายเงินทุนระหว่างประเทศ ทิศทางและความผันผวนของอัตราแลกเปลี่ยน โดยเฉพาะหากมีเหตุการณ์ที่ทำให้นักลงทุนสูญเสียความเชื่อมั่นต่อเสถียรภาพเศรษฐกิจของประเทศ
3.จัดสรรทรัพยากรที่ไม่มีประสิทธิภาพ ต้นทุนทางการเงินที่ต่าเกินไปอาจทาให้กลไกการคัดกรองประสิทธิภาพและความเสี่ยงของธุรกิจทางานไม่เต็มที่ เช่น เอื้อต่อการเกิด/อยู่รอดของ zombie firms หรือส่งผลให้อัตราผลตอบแทนต่าที่สุดที่กิจการหรือนักลงทุนคาดหวังปรับลดลง นำไปสู่การลงทุนในโครงการที่ให้ผลตอบแทนและผลิตภาพการผลิตต่ำ
นายสุรัช เน้นย้ำว่า นโยบายการเงินในปัจจุบันได้ทำหน้าที่ผ่อนคลายอย่างเต็มที่แล้ว แต่การแก้ปัญหาโครงสร้างเศรษฐกิจแบบ K-Shaped จำเป็นต้องอาศัย Policy Mix หรือการผสมผสานมาตรการเฉพาะจุด เช่น มาตรการคลังดูแลกลุ่มเปราะบาง, มาตรการแก้หนี้อย่างยั่งยืน, การจัดตั้ง Credit Portal และ Alternative Data Exchange เพื่อให้ผู้ประกอบการ SME และรายย่อยเข้าถึงสินเชื่อได้อย่างเป็นธรรมและตรงจุด รวมไปถึงร่วมมือระหว่างภาครัฐและเอกชนเพื่อเพิ่มผลิตภาพ (Productivity) ของประเทศในระยะยาว

เงินเฟ้อพุ่งชั่วคราว ก่อนทยอยลดลงเข้าสู่กรอบเป้าหมาย 1-3%
ด้านแนวโน้มอัตราเงินเฟ้อ ธปท. ประเมินว่า อัตราเงินเฟ้อทั่วไป (Headline Inflation) จะปรับสูงขึ้นชั่วคราวในช่วงไตรมาส 4/2569 ไปจนถึงไตรมาสแรกของปี 2570 โดยคาดการณ์เฉลี่ยทั้งปี 2569 อยู่ที่ 2.1% ก่อนจะทยอยปรับลดลงมาอยู่ที่ 1.3% ในปี 2570
การปรับขึ้นของเงินเฟ้อเกิดจากปัจจัยด้านอุปทาน (Supply-side Shock) เป็นหลัก ได้แก่ ราคาพลังงานและราคาน้ำมันดิบในตลาดโลกที่ยังทรงตัวสูงจากความเสี่ยงภูมิรัฐศาสตร์ และผลกระทบชั่วคราวจากภัยธรรมชาติ เช่น น้ำท่วมและเอลนีโญ ขณะที่อุปสงค์ในประเทศยังอ่อนแอ ทำให้การส่งผ่านต้นทุนพลังงานไปยังราคาหมวดพื้นฐานเกิดขึ้นอย่างค่อยเป็นค่อยไป ไม่กระจายตัวเป็นวงกว้าง
ทั้งนี้ อัตราเงินเฟ้อพื้นฐาน (Core Inflation) ยังคงทรงตัวในเกณฑ์ดีที่ประมาณ 1.2-1.3% ขณะที่อัตราเงินเฟ้อคาดการณ์ระยะปานกลาง (5 ปี) อยู่ที่ประมาณ 1.5% ซึ่งยังคงยึดเหนี่ยวอยู่ในกรอบเป้าหมายของ ธปท. ที่ 1-3% อย่างมั่นคง
AI ขับเคลื่อนส่งออก-การลงทุน ดัน GDP ปี 69 แตะ 2.4%
นางปราณี สุทธศรี ผู้อำนวยการอาวุโส ฝ่ายเศรษฐกิจมหภาค ธปท. เปิดเผยว่า เศรษฐกิจไทยมีแนวโน้มดีกว่าคาด โดย ธปท. ได้ปรับประมาณการ GDP ปี 2569 ขึ้นเป็น 2.4% จาก 2.3% และคาดการณ์ปี 2570 ไว้ที่ 2.1% ซึ่งตัวเลขดังกล่าวยังไม่ได้รวมผลจากการปรับปรุงดัชนีผลผลิตอุตสาหกรรม (MPI) ของสำนักงานเศรษฐกิจอุตสาหกรรม (สศอ.) ที่อาจเป็นปัจจัยบวกเพิ่มเติมในระยะถัดไป
ปัจจัยหลักที่ผลักดันการขยายตัวมาจากอานิสงส์ของ AI เทคโนโลยีระดับโลก โดยพบว่าการส่งออกสินค้าในกลุ่มที่เกี่ยวข้องกับ AI เช่น ชิ้นส่วนอิเล็กทรอนิกส์ขั้นสูง และการลงทุนใน Data Center ขยายตัวสูงถึง 77% ในช่วง 8 เดือนแรกของปี คิดเป็นสัดส่วนการขับเคลื่อนเศรษฐกิจถึงประมาณครึ่งหนึ่งของ GDP ไทย เช่นเดียวกับทิศทางเศรษฐกิจในไต้หวันและเกาหลีใต้
ส่งผลให้ ธปท. ปรับประมาณการมูลค่าการส่งออกสินค้าเพิ่มขึ้นเป็นขยายตัว 22% ในปี 2569 และ 15% ในปี 2570 ขณะเดียวกันการลงทุนภาคเอกชนอยู่ในช่วงขาขึ้นชัดเจน โดยปรับเพิ่มขึ้นเป็น 13% ในปี 2569 และ 7.6% ในปี 2570 ซึ่งส่วนใหญ่เป็นผลจากการลงทุนในโครงสร้างพื้นฐานเทคโนโลยี AI

เตือนเศรษฐกิจฟื้นตัวแบบ K-Shaped กระจุกตัวกลุ่ม AI
แม้ภาพรวมตัวเลขเศรษฐกิจจะดูดีขึ้น แต่ ธปท. ได้แสดงความเป็นห่วงอย่างยิ่งต่อการกระจายตัวของการฟื้นตัว ซึ่งมีลักษณะเหลื่อมล้ำสูงหรือ K-Shaped Recovery โดยกลุ่มธุรกิจที่เกี่ยวเนื่องกับ (AI AI-related) ซึ่งมีสัดส่วนกิจกรรมเพียง 2.7% ของ GDP ขยายตัวในระดับสูง ขณะที่กลุ่มธุรกิจที่ไม่เกี่ยวเนื่องกับ AI (Non AI-related) ผู้ประกอบการ SME ภาคบริการ และภาคการเกษตร ยังไม่ได้รับผลประโยชน์เกี่ยวเนื่องเท่าที่ควร
ในด้านการบริโภคภาคเอกชน คาดว่าจะขยายตัว 2.3% ในปี 2569 และชะลอลงมาอยู่ที่ 1.7% ในปี 2570 ซึ่งถือว่าต่ำกว่าระดับศักยภาพและต่ำกว่าเทรนด์ในอดีต เนื่องจากครัวเรือนระมัดระวังการใช้จ่าย โดยเฉพาะในหมวดสินค้าไม่จำเป็นและภาคบริการ
ขณะที่ตลาดแรงงานยังคงเปราะบาง แม้อัตราการว่างงานโดยรวมจะอยู่ในระดับต่ำราว 1% แต่การขยายตัวของรายได้ส่วนใหญ่มาจากจำนวนผู้เข้าสู่ระบบ ไม่ใช่การปรับขึ้นของค่าจ้างจริง นอกจากนี้ยังพบสัดส่วนผู้ว่างงานระยะยาว (เกิน 1 ปี) และผู้รับสิทธิ์ว่างงานรายใหม่ที่เพิ่มขึ้นต่อเนื่อง
สำหรับภาคการท่องเที่ยว ธปท. ได้ปรับลดประมาณการจำนวนนักท่องเที่ยวต่างชาติลงปีละ 1 ล้านคน เนื่องจากการชะลอตัวของนักท่องเที่ยวระยะใกล้และปัจจัยด้านต้นทุนพลังงานกับการแข่งขันที่สูงขึ้น อย่างไรก็ดี รายรับจากการท่องเที่ยวโดยรวมยังคงใกล้เคียงเดิม เนื่องจากนักท่องเที่ยวมีระยะเวลาพำนักนานขึ้นและมีค่าใช้จ่ายต่อทริปที่สูงขึ้น