
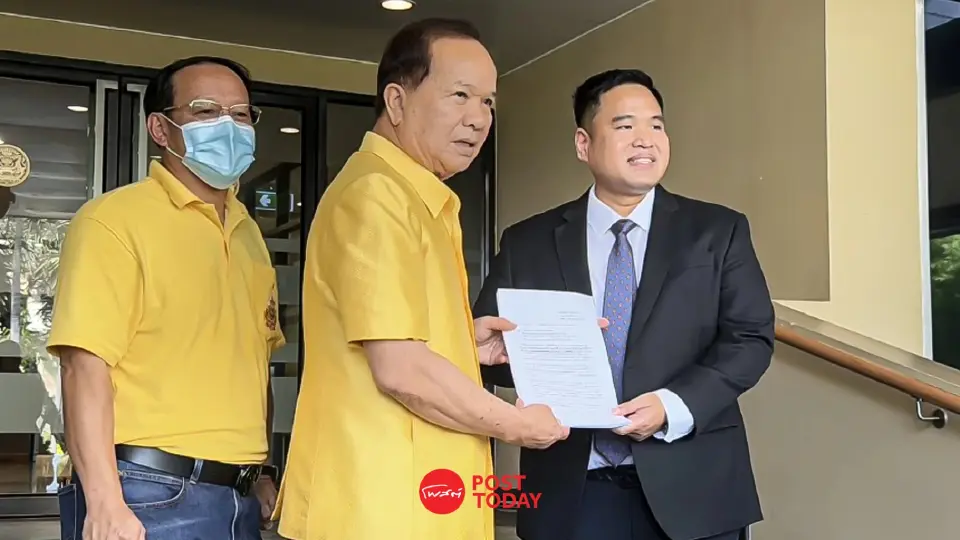


กลุ่มหนุนมั่นใจ"กิตติรัตน์"นั่งประธานบอร์ดแบงก์ชาติ
กลุ่มเครือข่ายประชาสังคมเพื่อการกู้ยืมที่เป็นธรรมยื่น 1.5 หมื่นรายชื่อสนับสนุน“กิตติรัตน์ ณ ระนอง”นั่งประธานบอร์ดแบงก์ชาติ เชื่อมั่นคุณสมบัติความรู้ความสามารถยกระดับการกำกับดูแลสถาบันการเงินให้ตอบโจทย์ประชาชน
เมื่อวันที่ 11 พ.ย.67 ที่ทำเนียบรัฐบาล นายวิฑูร ลี้ธีระนานนท์ ตัวแทนเครือข่ายภาคประชาสังคมเพื่อการกู้ยืมที่เป็นธรรม ยื่นหนังสือ สนับสนุน นายกิตติรัตน์ ณ ระนอง อดีตรองนายกรัฐมนตรี และรัฐมนตรีว่าการกระทรวงการคลัง ให้ดำรงตำแหน่งประธานคณะกรรมการธนาคารแห่งประเทศไทย (ธปท.) โดยมี นายสมคิด เชื้อคง รองเลขาธิการนายกรัฐมนตรีฝ่ายการเมือง เป็นผู้รับหนังสือ
นายวิฑูร กล่าวว่า เครือข่ายฯ ได้นำรายชื่อของประชาชนที่มีการลงชื่อกว่า 15,000 รายเป็นเสียงบริสุทธิ์ ที่ออกมาเสนอให้กับคณะกรรมการคัดเลือกประธานและกรรมการ ธปท. ผ่านรัฐบาลขอสนับสนุนนายกิตติรัตน์ให้ดำรงตำแหน่งประธานคณะกรรมการแบงก์ชาติ เพราะเป็นผู้มีความเหมาะสมทั้งคุณสมบัติ ประสบการณ์และความรู้ความสามารถเป็นที่ประจักษ์ สามารถเข้ามาปรับปรุงและยกระดับการกำกับดูแลสถาบันการเงินของ ธปท. ให้ตอบโจทย์ประชาชน และเกิดการกู้ยืมที่เป็นธรรมมากขึ้น ส่วนคุณสมบัติของนายกิตติรัตน์ไม่ได้มีการดำรงตำแหน่งทางการเมืองมามากกว่า 1 ปีแล้วและเชื่อว่า นายกิตติรัตน์จะช่วยพาบ้านเมืองและชีวิตประชาชนผ่านวิกฤตครั้งนี้
เครือข่ายฯประกอบด้วยประชาชนจำนวน 15,000 รายจากทั่วประเทศ ดังที่ปรากฎรายชื่อในเอกสารแนบ สนับสนุนการสมัครเข้า ดำรงตำแหน่งประธานคณะกรรมการ ธปท. ของนายกิตติรัตน์ ด้วยเล็งเห็นว่าท่านเป็นผู้มีความรู้และความสามารถ คุณสมบัติเพรียบพร้อม มีความติดดิน มีผลงานการช่วยเหลือประชาชนและสังคมให้เป็นที่ประจักษ์ในหลายด้านทั้งด้านตลาดทุนตลาดหลักทรัพย์ การเงินการคลัง การกีฬา การเกษตร และการแก้ไขปัญหาหนี้สิน
ทั้งนี้ เพื่อผลักดันให้ ธปท. ปรับปรุงการกำกับดูแลระบบสถาบันการเงินไทยให้ดีและเหมาะสมขึ้น ไม่ใช่สถาบันการเงินจะมุ่งเน้นแต่การสร้างผลกำไร แต่จำเป็นต้องให้บริการทางการเงินแก่ประชาชนด้วยความรับผิดชอบและเป็นธรรมมากขึ้น ถ้าพิจารณาในรายละเอียดจะพบว่าแนวปฏิบัติในหลายเรื่องจำเป็นต้องปรับปรุงให้เหมาะสม โดยส่วนที่สำคัญมีดังต่อไปนี้
1.การปรับลดอัตราดอกเบี้ยเงินกู้ในภาพรวมให้ลดลง ผ่านมาตั้งแต่ปี 2563 ที่เกิดวิกฤติโควิด ถ้าพิจารณาสถาบันการเงิน 10 แห่งมีกำไรเพิ่มขึ้นต่อเนื่องปี 2563 -66 กำไร 1.32 1.75 1.92 และ 2.26 แสนล้านบาท และ 9 เดือนของปี 2567 กำไร 1.9 แสนล้านบาท ทั้งปี 2567คาดว่ากำไรจะสูงกว่าในปี 2566 ซึ่งส่วนใหญ่ก็เป็นกำไรจากดอกเบี้ย
ดังนั้นในภาวะที่หนี้ครัวเรือนของประเทศสูงเป็นประวัติการณ์ ในขณะที่เศรษฐกิจของประเทศยังฟื้นตัวไม่ได้ดีนัก สถาบันการเงินสามารถที่จะปรับลดดอกเบี้ยเงินกู้เพื่อที่ลดภาระของประชาชน ซึ่งทำได้ในหลายจุด อาทิ หนี้ข้าราชการที่เจ้าหนี้ใช้สิทธิหักเงินเดือน (payroll credit) ในช่วงที่ผ่านมาเจ้าหนี้สหกรณ์ออมทรัพย์ทยอยปรับลดดอกเบี้ยลง เช่น สหกรณ์ออมทรัพย์ทหารอากาศ 22 จาก 27 แห่งได้ปรับลดอัตราดอกเบี้ยเงินกู้ลงจาก 6.25% ต่อปีเหลือ 4.75% ต่อปี สหกรณ์ออมทรัพย์ครูกว่า 10 แห่งอัตราดอกเบี้ยก็ต่ำกว่า 4.75% ต่อปี ตามที่รัฐบาลและกรมส่งเสริมสหกรณ์ชี้เป้าว่าเหมาะสม สอดดคล้องความเสี่ยง
แต่อย่างไรก็ดี อัตราดอกเบี้ยเงินกู้ที่เจ้าหนี้สถาบันการเงินคิดกับข้าราชการแทบยังไม่ปรับลดและยังอยู่สูงเกินความเสี่ยงมาก ในบรรดาที่ใช้สิทธิหักเงินเดือน สินเชื่อที่คิดอัตราดอกเบี้ยสูงสุดคือ สินเชื่อกรุงไทยธนวัฏ ที่ MRR+5.5 = 7.45+5.5.5 = 12.945% ต่อปี ประชาชนอีกกลุ่มใหญ่ที่ควรจะได้รับดอกเบี้ยที่ถูกลง คือ ประชาชนที่ประวัติการชำระหนี้ดีต่อเนื่อง ซึ่งถือเป็นปัญหาเชิงโครงสร้างของดอกเบี้ยในประเทศไทยที่ผู้มีประวัติการชำระหนี้ดีไม่ได้รางวัลอะไรจากการเป็นคนดีมีวินัย
ในเรื่องนี้ ธปท. สามารถดำเนินการเช่นเดียวกับในต่างประเทศที่ Regulator จะกำหนดให้เจ้าหนี้ต้อง quote อัตราดอกเบี้ยเงินกู้สำหรับผู้ที่มีประวัติชำระหนี้ดีต่อเนื่อง 12 หรือ 24 เดือนเป็นต้น มาตรการนี้จะทำให้ประชาชนได้รับดอกเบี้ยที่ถูกลงสอดคล้องกับความเสี่ยง (risk based pricing) ปัจจุบันเจ้าหนี้มักจะกำหนดให้ลูกหนี้ส่วนใหญ่ทั้งที่มีประวัติดีและไม่ดีให้ได้รับดอกเบี้ยเท่ากันที่อัตราเพดานสูงสุดของแต่ละประเภทสินเชื่อ
2.การคิดดอกเบี้ยกรณีที่ลูกหนี้ไม่สามารถชำระหนี้ค่างวดตามสัญญา โดยการคิดดอกเบี้ยผิดนัดชำระหนี้ (กรณีที่ไม่แจ้งเจ้าหนี้) เรื่องนี้ตั้งแต่ปี 2563 ธปท. ได้แก้ไขเกณฑ์ว่าด้วยฐานที่ใช้คำนวณที่ให้คำนวณจากเงินต้นในค่างวดที่ผิดนัดชำระหนี้เท่านั้น เดิมเจ้าหนี้จะใช้เงินต้นคงค้างทั้งหมดมาคำนวณแม้จะผิดนัดงวดเดียว นอกจากนั้นยังได้แก้ไขการกำหนดอัตราดอกเบี้ยผิดนัดที่เจ้าหนี้จะปรับเพิ่มจากอัตราปกติไม่เกิน 3% ต่อปี
การแก้ไขเกณฑ์ดังกล่าวส่งผลต่อเนื่องทำให้ในปี 2564 มีการแก้ไข ปพพ ม. 224/1ข้อจำกัดของการแก้ไขครั้งนั้นคือจะใช้บังคับกับเฉพาะรายใหม่ที่เกิดหลังเกณฑ์มีผลใช้บังคับเท่านั้น กรณีที่เกิดก่อนหน้าปี 2563 ยังเดือดร้อนไม่ได้รับความเป็นธรรม โดยเฉพาะกลุ่มที่อยู่ในชั้นบังคับคดี จึงเสนอรายละเอียดมาเพื่อแสดงพลังสนับสนุน




