

SCB EIC ปรับ GDP ไทยปีนี้โต 2.2% ฟื้นตัว K-Shaped จับตา 3 ปัจจัยเสี่ยง
SCB EIC ปรับเพิ่ม GDP ไทยปีนี้โต 2.2% ภาพรวมฟื้นตัวไม่ทั่วถึง แบบ K-Shaped ธุรกิจใหญ่เติบโต ขณะที่ SMEs เสี่ยงเป็นซอมบี้ เตือน 3 ปัจจัยเสี่ยงโลกกดดันเศรษฐกิจ
KEY
POINTS
- SCB EIC ปรับเพิ่มคาดการณ์ GDP ไทยปี 2569 เป็น 2.2% โดยมีแรงหนุนจากการส่งออกและการลงทุนภาคเอกชน
- การฟื้นตัวของเศรษฐกิจเป็นแบบ K-Shaped ที่ไม่ทั่วถึง โดยธุรกิจขนาดใหญ่เติบโตสวนทางกับ SMEs ที่เผชิญความเปราะบาง
- เศรษฐกิจไทย ยังเผชิญ 3 ปัจจัยเสี่ยงสำคัญ ได้แก่ ความขัดแย้งในตะวันออกกลาง, สงครามการค้าและมาตรการภาษีจากสหรัฐฯ, และภัยแล้งจากเอลนีโญ
ท่ามกลางความผันผวนของเศรษฐกิจโลกที่เต็มไปด้วยความท้าทาย ศูนย์วิจัยเศรษฐกิจและธุรกิจ ธนาคารไทยพาณิชย์ (SCB EIC) ได้ปรับเพิ่มประมาณการการเติบโตทางเศรษฐกิจ (GDP) ของประเทศไทยปี 2569 ขึ้นเล็กน้อยมาอยู่ที่ 2.2% และคาดว่าปี 2570 จะขยายตัวได้ 2.1%
แม้ตัวเลขดังกล่าวจะได้รับแรงหนุนหลักจากการเติบโตของการส่งออกและการลงทุนภาคเอกชน แต่ภาพรวมที่แท้จริงกลับสะท้อนการฟื้นตัวในลักษณะ K-Shaped ที่มีความกระจุกตัวสูง และผลประโยชน์ทางเศรษฐกิจยังไม่กระจายตัวไปสู่ภาคส่วนต่าง ๆ อย่างทั่วถึง
การฟื้นตัวที่ไม่เท่าเทียมกันนี้ ไม่เพียงเกิดจากกระแสเศรษฐกิจโลกอย่างการเติบโตของเทคโนโลยีปัญญาประดิษฐ์ (AI) เท่านั้น แต่ยังตอกย้ำถึงข้อจำกัดและความเปราะบางเชิงโครงสร้างภายในประเทศ
ในขณะที่ธุรกิจขนาดใหญ่สามารถเติบโตและยึดครองสัดส่วนรายได้หลักของประเทศไว้ได้ กลุ่มธุรกิจขนาดกลางและขนาดย่อม (SMEs) กลับเผชิญภาวะ “ซอมบี้“ ควบคู่ไปกับสัญญาณความเปราะบางในตลาดแรงงานจากอัตราการว่างงานและรายได้แท้จริงที่ลดลง
นอกจากนี้ เศรษฐกิจไทยยังต้องรับมือกับ 3 ปัจจัยเสี่ยงใหญ่ระดับโลก ได้แก่ วิกฤตความขัดแย้งในตะวันออกกลางที่ดันราคาน้ำมันดิบพุ่งสูง แรงกดดันจากสงครามการค้าและมาตรการภาษีจากสหรัฐฯ ตลอดจนความเสี่ยงภัยแล้งจากปรากฏการณ์เอลนีโญ (El Niño)
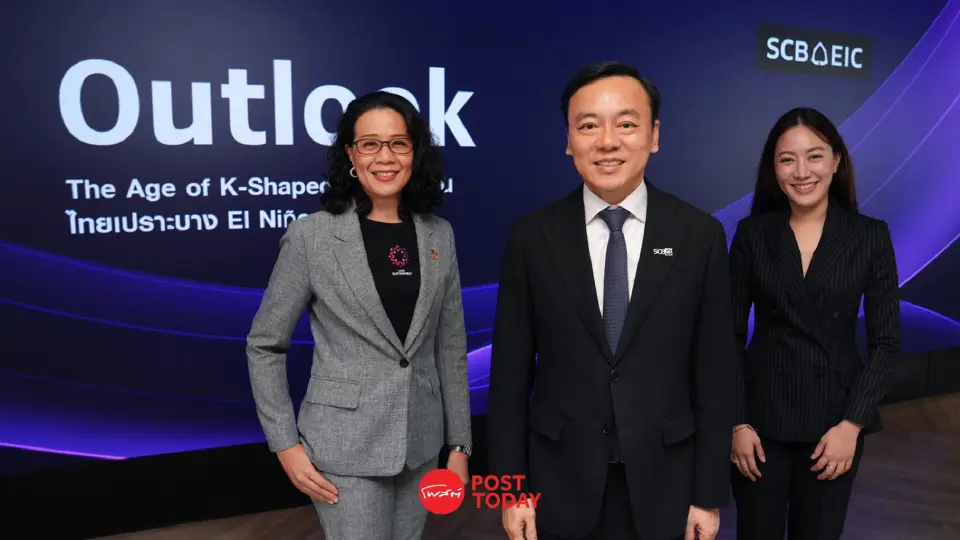
ดร.ยรรยง ไทยเจริญ ประธานเจ้าหน้าที่บริหาร สายงานวิจัยเศรษฐกิจและความยั่งยืน SCB EIC อธิบายลงลึกในรายละเอียดว่า SCB EIC ปรับประมาณการ GDP ของไทยขึ้นเล็กน้อย โดยคาดว่าปีนี้จะขยายตัวที่ 2.2% และปีหน้าอยู่ที่ 2.1% โดยมีปัจจัยหนุนหลักจากการส่งออกและการลงทุนภาคเอกชน
อย่างไรก็ตาม ภาพรวมการฟื้นตัวยังอยู่ในลักษณะ K-Shaped มีความกระจุกตัวสูง และยังไม่กระจายตัวไปยังเศรษฐกิจส่วนต่าง ๆ เท่าที่ควร
ทั้งนี้ SCB EIC ได้รวมผลของมาตรการไทยช่วยไทยพลัส เฟส 2 เข้าไว้ในประมาณการ GDP ปีนี้ ไปบางส่วนแล้ว
โดยประเมินไว้เป็นกรณีพื้นฐาน (Baseline) อย่างน้อยสำหรับช่วง 2 เดือนของไตรมาส 4/2569 หากภาครัฐขยายมาตรการครอบคลุมต่อเนื่องไปจนถึงเดือนธันวาคม ก็จะถือเป็น Upside ต่อการขยายตัวทางเศรษฐกิจ
เปิดโครงสร้าง K-Shaped ยักษ์ใหญ่โต SME เปราะบาง-เสี่ยงเป็น “ซอมบี้”
ดร.ยรรยง ระบุว่า การฟื้นตัวของภาคธุรกิจมีความเหลื่อมล้ำชัดเจน โดยบริษัทขนาดใหญ่ 1% (ประมาณ 4,000 บริษัท จากทั้งหมดเกือบ 400,000 บริษัท) มีสัดส่วนรายได้สูงถึงประมาณ 76% ของรายได้ทั้งหมด
ในขณะที่ธุรกิจ SMEs กำลังเผชิญความท้าทายรุนแรง โดยมีสัดส่วนกลุ่มบริษัท “ซอมบี้” หรือบริษัทที่มีกำไรไม่เพียงพอชำระดอกเบี้ยหนี้ สูงถึงประมาณ 12% และมีแนวโน้มปรับตัวสูงขึ้นอย่างต่อเนื่อง
นอกจากนี้ แม้การส่งออกและการลงทุนเอกชนจะเติบโตดีในกลุ่มไฮเทคและอิเล็กทรอนิกส์ แต่เนื่องจากอุตสาหกรรมเหล่านี้มีสัดส่วนการนำเข้าสูง จึงให้ผลประโยชน์ด้านการจ้างงานค่อนข้างจำกัด ประกอบกับกำลังซื้อและอุปสงค์ในประเทศยังคงเปราะบาง แม้จะมีมาตรการภาครัฐอย่าง “ไทยช่วยไทยพลัส” ออกมาประคองก็ตาม
ด้านตลาดแรงงาน แม้อัตราการว่างงานรวมจะยังอยู่ในระดับต่ำที่ประมาณ 1% แต่พบว่าจำนวนผู้ว่างงานในช่วงครึ่งแรกของปีนี้ปรับสูงขึ้นถึง 10% เมื่อเทียบกับช่วงครึ่งหลังของปี 2568 อีกทั้งยังมีจำนวนผู้ทำงานต่ำกว่าระดับ (ชั่วโมงทำงานน้อยกว่าเกณฑ์) เพิ่มขึ้น และรายได้แท้จริงหลังหักเงินเฟ้อยังคงติดลบ ส่งผลให้แรงงานมีรายได้ไม่เพียงพอต่อค่าใช้จ่ายที่สูงขึ้น
เตือน 3 ปัจจัยเสี่ยง ต้องจับตาอย่างใกล้ชิด
สำหรับปัจจัยเสี่ยงสำคัญที่ต้องเฝ้าระวังและเตรียมพร้อมรับมือในระยะข้างหน้า มี 3 ประเด็นหลัก ได้แก่
1. ความขัดแย้งในตะวันออกกลางและราคาน้ำมัน การโจมตีท่อส่งพลังงาน ส่งผลให้ราคาน้ำมันดิบ Brent พุ่งสูงเกือบแตะ 110 ดอลลาร์สหรัฐต่อบาร์เรล กดดันให้ค่าเงินบาทอ่อนค่าลง คาดว่าค่าเงินบาทปีนี้จะอยู่ที่ 32.8-33.8 บาทต่อดอลลาร์สหรัฐ
ในปีหน้าดัชนีเงินดอลลาร์สหรัฐอาจแข็งค่าขึ้นต่อเนื่อง ด้านเศรษฐกิจไทยยังมีความเสี่ยงสูง ขณะที่ดอกเบี้ยนโยบายของไทยมีแนวโน้มอยู่ในระดับต่ำทำให้เงินบาทอาจอ่อนค่าต่อได้ คาดว่าค่าเงินบาทปีหน้าจะอยู่ในที่ 33.5-34.5 บาทต่อดอลลาร์สหรัฐ
ขณะที่กลไกกองทุนน้ำมันเชื้อเพลิงเริ่มมีข้อจำกัดเนื่องจากยอดติดลบสูงเกือบ 90,000 ล้านบาท นอกจากนี้ ยังคาดการณ์ว่าดุลบัญชีเดินสะพัดของไทยในปีนี้อาจขาดดุลประมาณ 3% ของ GDP
2. สงครามการค้าและมาตรการภาษี ไทยเผชิญการขึ้นภาษี 12.5% จากสหรัฐฯ ในประเด็นแรงงานบังคับ (Forced Labor) ร่วมกับ 60 ประเทศ และต้องจับตาการปรับขึ้นภาษีระลอกใหม่ในประเด็นกำลังการผลิตส่วนเกิน (Excess Capacity) ซึ่งคาดว่าจะกระทบ 16 ประเทศ รวมถึงไทย โดยสหรัฐฯ มักใช้การกำหนดภาษีสูงเป็นยุทธวิธีในการเจรจา
3. ภัยแล้งจากปรากฏการณ์เอลนีโญ (El Niño) คาดว่าปรากฏการณ์เอลนีโญจะเกิดขึ้นตั้งแต่ไตรมาส 4/2569 ไปจนถึงครึ่งแรกของปีหน้า ส่งผลให้ปริมาณฝนลดลง และกระทบโดยตรงต่อสินค้าเกษตร เช่น ข้าว อ้อย และปาล์ม รวมถึงอุตสาหกรรมที่ใช้สินค้าเกษตรเป็นวัตถุดิบ โดยคาดว่าจะส่งผลกระทบต่อ GDP ราว 0.2-0.4% ในช่วง 2 ปีนี้
แนะปรับมาตรการรัฐให้ตรงจุด
ทั้งนี้ แม้จะมีมาตรการไทยช่วยไทยพลัสในเฟสแรกออกมาแล้ว แต่โมเมนตัมกำลังซื้อและการใช้จ่ายในประเทศยังคงเปราะบาง จึงยังจำเป็นต้องมีมาตรการรัฐเข้ามารักษากำลังซื้อ
โดยเสนอแนะให้ภาครัฐปรับรูปแบบมาตรการกระตุ้นเศรษฐกิจ เช่น “ไทยช่วยไทยพลัส” ให้เน้นเป้าหมาย (Targeted) ไปที่กลุ่มคนเปราะบางและผู้ที่มีความต้องการใช้จ่ายจริง เพื่อให้เกิดผลในการกระตุ้นเศรษฐกิจได้แรงและตรงจุดที่สุด
ขณะเดียวกัน ควรแบ่งสรรทรัพยากรภาครัฐอย่างสมดุล ไม่ใช้ไปกับการกระตุ้นการบริโภคเพียงอย่างเดียว แต่ต้องเหลืองบประมาณไว้สำหรับการปรับโครงสร้างเศรษฐกิจระยะยาว โดยเฉพาะการลงทุนในพลังงานสะอาด (Green Transition) ตามแผน PDP 2026 ซึ่งประเมินว่าจะช่วยจุดชนวนการลงทุนภาคเอกชนได้มากถึง 1.4 ล้านล้านบาท ในระยะ 10 ปีข้างหน้า เพื่อปรับโครงสร้างเศรษฐกิจไทยในระยะยาว
ยกระดับ K ขาบน และการฟื้นฟู K ขาล่าง
K ขาบน ปรับเงื่อนไขการส่งเสริมการลงทุนของ BOI โดยเน้นคุณภาพ การถ่ายทอดเทคโนโลยี และการสร้าง Value Chain ในประเทศ เพื่อเพิ่มผลิตภาพ (Productivity) และการจ้างงาน
K ขาล่าง คัดสรร SMEs ในเซกเตอร์ที่มีศักยภาพ เช่น การท่องเที่ยวและเวลเนส (Wellness), การผลิต (Manufacturing), และอาหารและเครื่องดื่ม (Food & Beverage) เข้าสู่มาตรการปรับโครงสร้าง เช่น Reinvent Thailand และการประยุกต์ใช้ Green & AI Transformation ควบคู่ไปกับการเร่งปรับโครงสร้างหนี้และการยกระดับทักษะแรงงาน (Upskill)
คาด กนง. คงดอกเบี้ยนโยบายที่ 1% ถึงสิ้นปี 70
ด้านนโยบายการเงิน SCB EIC ประเมินว่า คณะกรรมการนโยบายการเงิน (กนง.) จะยังคงอัตราดอกเบี้ยนโยบายไว้ที่ 1% ต่อเนื่อง ทั้งในปีนี้และปีหน้า เพื่อประคับประคองเศรษฐกิจที่ยังเปราะบาง เนื่องจากเศรษฐกิจไทยยังขยายตัวต่ำกว่าระดับศักยภาพและไม่ทั่วถึง
อัตราเงินเฟ้อทั่วไปยังมีที่มาจากปัจจัยด้านอุปทานเป็นหลัก ทั้งราคาพลังงานและราคาอาหารสด โดยคาดว่าเงินเฟ้อจะทยอยลดลงในช่วงที่เหลือของปี 2569 เฉลี่ยทั้งปีอยู่ภายในกรอบเงินเฟ้อ
มองไปข้างหน้า มาตรการทางการเงินเฉพาะจุด ทั้งการปรับโครงสร้างหนี้และการเข้าถึงสินเชื่อของ SMEs ควบคู่กับมาตรการเพิ่มความสามารถในการสร้างรายได้ และผลิตภาพจะมีบทบาทสำคัญในการเพิ่มสภาพคล่อง และประคับประคองเศรษฐกิจไทย
ประเมินเศรษฐกิจโลกปีนี้โต 2.5% และ 2.6% ในปีหน้า
SCB EIC ประเมินศรษฐกิจโลกเติบโตต่อเนื่อง 2.5% ในปี 2569 ส่วนหนึ่งจากแรงส่งการลงทุนและการค้าที่เกี่ยวกับ AI และมาตรการกระตุ้นเศรษฐกิจทั่วโลก อย่างไรก็ดี สถานการณ์ในตะวันออกกลางที่ยืดเยื้อ และรุนแรงขึ้นจะเป็นปัจจัยกดดันเศรษฐกิจโลกต่อเนื่อง
ส่วนในปี 2570 เศรษฐกิจโลกมีแนวโน้มขยายตัวที่ 2.6% จากแรงสนับสนุนการลงทุนในโครงสร้างพื้นฐาน AI และราคาพลังงานที่มีแนวโน้มทยอยปรับลดลง
ด้านอัตราเงินเฟ้อโลกปี 2569 มีแนวโน้มทรงตัวสูง ตามราคาพลังงานและโภคภัณฑ์ที่ได้รับผลกระทบจากสงครามฯ ที่ยังไม่คลี่คลาย
ในปี 2570 อัตราเงินเฟ้อโลกจะทรงตัวสูงก่อนทยอยลดลง ปรากฏการณ์เอลนีโญที่รุนแรง จะส่งผลให้อัตราเงินเฟ้อ โดยเฉพาะเอเชียปรับลดลงช้า ขณะที่ราคาพลังงานโลกจะทยอยลดลงหากสถานการณ์ในตะวันออกกลางทยอยคลี่คลาย
ทั้งนี้ SCB EIC คาดว่าธนาคารกลางหลักทั่วโลกดำเนินนโยบายการเงินเข้มงวดขึ้น แต่ยังไม่เข้าสู่วัฏจักรการขึ้นดอกเบี้ยเต็มรูปแบบ
Fed มีแนวโน้มขึ้นดอกเบี้ยอยู่ที่ 3.75-4.00% ภายในสิ้นปี 2569 จากแรงกดดันเงินเฟ้อสูง ขณะที่เศรษฐกิจสหรัฐฯ ยังขยายตัวได้ดี
ECB มีแนวโน้มคงดอกเบี้ย 2.5% ตลอดปี 2569 หลังขึ้นดอกเบี้ยแล้ว 2 ครั้ง เพื่อยึดเหนี่ยวคาดการณ์ เงินเฟ้อ
BOJ มีแนวโน้มขึ้นดอกเบี้ยไปที่ 1.25% ภายในสิ้นปี 2569 เพื่อลดแรงกดดันค่าเงินเยน ขณะที่เงินเฟ้อมีแนวโน้มสูงขึ้น