
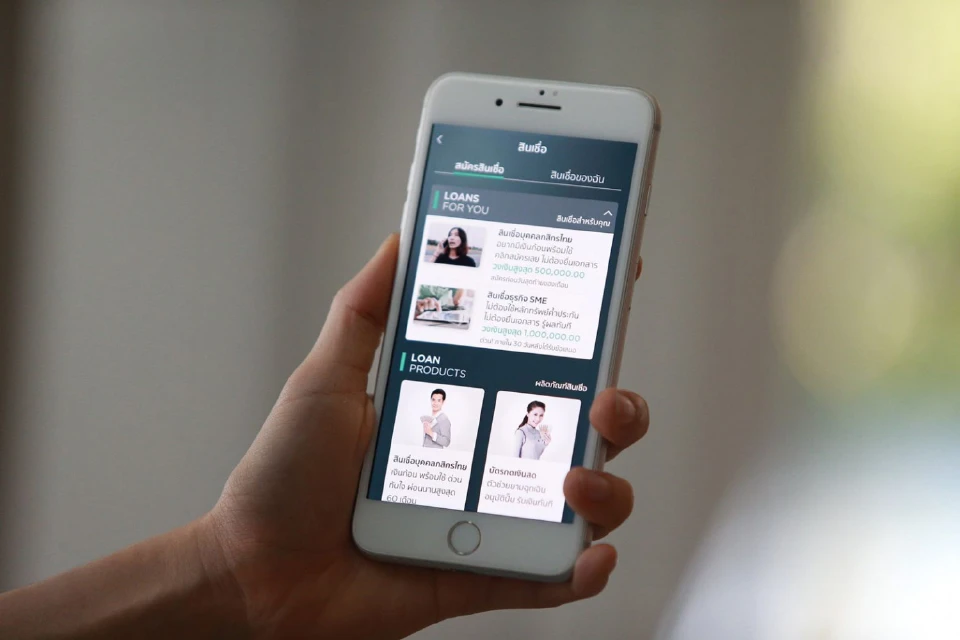


Information Based Lending กลจักรตัวใหม่ของธนาคาร
ก่อนอื่นต้องสวัสดีผู้อ่านทุกท่านครับ สัปดาห์ที่ผ่านมาเราคงได้ข่าวธนาคารแห่งประเทศไทยประกาศปรับขึ้นดอกเบี้ย 0.25% ต่อปี
เรื่อง แซม ตันสกุล กรรมการผู้จัดการ บริษัท กรุงศรี ฟินโนเวต
ก่อนอื่นต้องสวัสดีผู้อ่านทุกท่านครับ สัปดาห์ที่ผ่านมาเราคงได้ข่าวธนาคารแห่งประเทศไทยประกาศปรับขึ้นดอกเบี้ย 0.25% ต่อปี ซึ่งเป็นสัญญาณของอัตราดอกเบี้ยขาขึ้น และเชื่อว่าเราคงไม่ได้เห็นดอกเบี้ยอยู่ในระดับที่ต่ำกว่านี้อีกแล้วเป็นเวลาอีกหลายๆ ปี
ดอกเบี้ยเป็นรายได้หลักๆ ของธนาคาร ซึ่งมาจากการปล่อยกู้ และธนาคารก็ใช้วิธีเดิมๆ ในการพิจารณาปล่อยกู้มานานหลายสิบปี นั่นคือการกำหนดให้ลูกค้าที่ต้องการขอสินเชื่อต้องแสดงรายได้จากบัญชีธนาคารว่ามีเงินเข้า-ออกอย่างไร โดยหากผู้กู้ไม่ได้นำเงินเข้าบัญชีธนาคารทุกบาททุกสตางค์ก็จะเป็นเรื่องยากในการขอกู้ทันที
สิ่งที่เกิดขึ้นคือ จริงๆ แล้วผู้กู้มีความสามารถในการชำระหนี้ เพียงแต่ติดในเรื่องข้อมูลรายการเดินบัญชีธนาคารเท่านั้นที่ไม่เป็นไปตามการพิจารณาของธนาคาร จึงส่งผลให้ไม่สามารถกู้เงินได้ ซึ่งในต่างประเทศใช้วิธีการที่เรียกว่า Information Based Lending มานานมากแล้ว ถ้าเรียกเป็นภาษาที่เข้าใจง่ายๆ คือ การใช้ข้อมูลอื่นมาช่วยให้กู้ได้ง่ายขึ้น เช่น ที่ประเทศจีน Alipay ปล่อยกู้ให้กับผู้ซื้อหรือผู้ขายที่เป็นสมาชิก Alibaba (e-commerce ที่ใหญ่ที่สุดในโลก) โดย Alipay ก็จะทราบข้อมูลการขายทั้งหมดว่าขายอะไร ขายได้เท่าไหร่ในหนึ่งเดือน สามารถบริการลูกค้าได้ดีหรือไม่ ลูกค้าให้เรตติ้งเท่าไหร่ ซึ่งก็สามารถนำข้อมูลเหล่านั้นมาใช้ในการพิจารณาปล่อยกู้ได้ทันที
และข่าวดีก็มา เมื่อธนาคารแห่งประเทศไทยเห็นความสำคัญของ SME ซึ่งเป็นหนึ่งกลไกสำคัญในการขับเคลื่อนเศรษฐกิจของประเทศ และเร่งสนับสนุนให้ SME สามารถเข้าถึงแหล่งการเงินอย่างธนาคารได้ง่ายขึ้น ขณะที่ธนาคารเองก็ต้องการใช้เครื่องมือตัวใหม่เป็นกลจักรสำคัญที่จะทำให้กล้าปล่อยกู้มากขึ้น ถ้าเปรียบเหมือนทีมฟุตบอล นี่คือการได้กองหน้าตัวใหม่ เข้ามาเพื่อพร้อมที่ยิงประตู
ณ ตอนนี้ธนาคารใหญ่ๆ อย่าง SCB KBANK และ Krungsri ก็เริ่มขับเคลื่อนตัวนี้แบบไม่ยอมกันเลยทีเดียว ซึ่งการจะได้ข้อมูล หรือ Information นั้น ก็ต้องจับมือกับ Partners ที่มีข้อมูลสำคัญ เพื่อที่จะทำให้ธนาคารกล้าปล่อยสินเชื่อได้มากขึ้น
ดังนั้น เราจึงได้เห็นการเคลื่อนไหวของ SCB ประกาศจับมือกับ Lazada (e-commerce ที่ใหญ่ที่สุดในประเทศไทย ที่มีจำนวนผู้ขายหลักแสนราย) โดยร่วมกับทีมงาน Abacus ของ SCB เพื่อที่จะได้ข้อมูลของคนขาย ยอดขาย รวมถึงผลงานทั้งหมด เพื่อที่จะเสนอเงินกู้แบบไม่มีหลักประกันในอัตราดอกเบี้ยเพียง 19% ซึ่งล่าสุดก็ได้ปล่อยไปแล้วกว่า 500 ล้านบาท
KBANK ก็ฮือฮาเช่นกัน ด้วยการร่วมมือกับ LINE ประเทศไทย ตั้งบริษัทใหม่ที่ชื่อว่า บจก. กสิกร ไลน์ ในการทำ LINE Banking และหนึ่งในผลิตภัณฑ์ที่ออกมาก็คือการปล่อยกู้จากผู้ใช้ที่อยู่ในระบบ โดยเฉพาะแม่ค้าที่ขายของบน LINE แล้วเชื่อมต่อไปโอนเงินผ่านกสิกร หรือ LINE PAY ก็สามารถที่จะปล่อยกู้ใน LINE ได้แบบง่ายๆ
นอกจากนี้ KBANK ยังเพิ่งประกาศการลงทุนใน Grab ซึ่งเชื่อว่าเราจะได้เห็นการปล่อยกู้ให้กับคนขับรถ หรือร้านค้าของ Grab Food ในอีกไม่นานนี้
ส่วน Krungsri เจ้าพ่ออันดับ 1 ของบัตรเครดิตและสินเชื่อบุคคล ก็ประกาศจับมือกับ LALAMOVE ผู้ให้บริการการขนส่งสินค้าที่ใหญ่ที่สุดในเมืองไทย ซึ่งมีคนขับในเครือข่ายมากกว่า 8 หมื่นคน โดยที่ปกติแล้วคนกลุ่มนี้จะไม่มีโอกาสเข้าถึงแหล่งการเงินได้ แต่ในเมื่อมีข้อมูลที่สามารถบอกได้ว่า คนขับได้รายได้ผ่านระบบเท่าไหร่ต่อเดือน วิ่งจำนวนกี่รอบ ได้รับเรตติ้งเท่าไหร่ ก็จะทำให้ธนาคารสามารถปล่อยกู้ได้อย่างสบายใจ
ล่าสุด Krungsri ประกาศจับมือร่วมกับ Six Network ระบบ blockchain digital creative platform ที่เพิ่มโอกาสการเข้าถึงแหล่งเงินทุนและบริการทางการเงินของนักสร้างสรรค์และผู้ประกอบอาชีพอิสระ อย่างนักเขียนในแอพ Joylada ที่มีนักเขียนหน้าใหม่อย่างมากมาย หรือ Fastwork ที่รวบรวม freelance จำนวนกว่าหลายหมื่นคน ซึ่งเมื่อมาร่วมกับธนาคาร ก็จะทำให้มีข้อมูลมากขึ้น และธนาคารสามารถปล่อยกู้ให้กับคนกลุ่มนี้ได้
ทั้งหมดนี้เป็นเพียงแค่การเริ่มต้นของการใช้ข้อมูลให้เป็นประโยชน์สูงสุด เพื่อที่จะเป็นกลจักรในการหารายได้ให้กับธนาคารและ partner
และเราเองในฐานะของลูกค้าก็จะได้รับประโยชน์โดยสามารถกู้ได้ง่ายขึ้น แต่สิ่งสำคัญที่ต้องตระหนักอยู่เสมอคือการทำให้ข้อมูลเราดีที่สุด รักษาคะแนนหรือเรตติ้งให้ดี ส่งมอบบริการที่ดี เพียงแค่นี้ธนาคารก็จะวิ่งเข้าหาทันที




