


อสังหาริมทรัพย์แนวราบแนวโน้มดี เชียร์หนัก เอพี (ไทยแลนด์)
ผลประกอบการรวมของกลุ่มอสังหาริมทรัพย์ไตรมาสแรกปี 2561 อยู่ที่ 6,400 ล้านบาท ลดลง 26% จากไตรมาส 4 ปี 2560
โดย เจียรนัย อุตะมะ
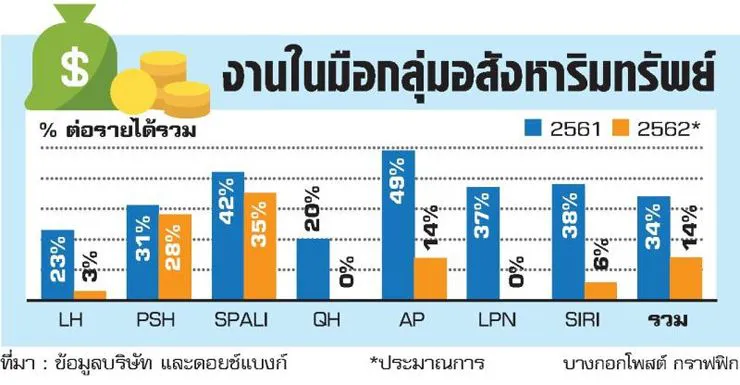
ผลประกอบการรวมของกลุ่มอสังหาริมทรัพย์ไตรมาสแรกปี 2561 อยู่ที่ 6,400 ล้านบาท ลดลง 26% จากไตรมาส 4 ปี 2560 แต่เพิ่มขึ้น 24% จากช่วงเดียวกันของปีก่อนตามที่คาด โดยมีเพียงบริษัท ศุภาลัย (SPALI) และบริษัท แสนสิริ (SIRI) ที่มียอดโอนที่ลดลง ในขณะที่ผลประกอบการคิดเป็น 18.7% ของประมาณการทั้งปีมากกว่าค่าเฉลี่ยของไตรมาสแรกในปีก่อน ที่ 16.8% และมีแนวโน้มอัตรากำไรที่เพิ่มขึ้น โดยหุ้นที่นักวิเคราะห์บริษัทหลักทรัพย์ (บล.) ทิสโก้แนะนำได้แก่ บริษัท แลนด์ แอนด์ เฮ้าส์ (LH) บริษัท ควอลิตี้เฮ้าส์ (QH) บริษัท พฤกษาโฮลดิ้ง (PSH) และบริษัท เอพี (ไทยแลนด์) (AP)
อัตรากำไรของกลุ่มเพิ่มขึ้น 1.26% จากช่วงเดียวกันของปีก่อนโดยเฉพาะจาก QH ที่มีอัตรากำไรขั้นต้นเพิ่มขึ้น 4.92% จากช่วงเดียวกันของปีก่อน เป็น 34.7% สูงสุดในกลุ่มผู้ประกอบการโครงการแนวราบ จากการล้างสต๊อกเก่าในปี 2560 และเปิดตัวโครงการใหม่ที่มีอัตรากำไรเพิ่มขึ้น โดยที่สัดส่วนของคอนโดจะเพิ่มขึ้น 2561 ประกอบกับยอดจอง และอัตรากำไรที่เพิ่มขึ้น ทำให้เราเลือก QH เป็นหุ้นแนะนำ
แนวโน้มยังดีต่อเนื่อง
คาดยอดจองของโครงการแนวราบจะเพิ่มขึ้นต่อเนื่องในปีนี้ จาก
1) ส่วนต่างราคาของทาวน์เฮาส์และคอนโดมิเนียมที่เพิ่มขึ้นในบริเวณโครงการติดรถไฟฟ้ารอบนอก 2) ผู้ประกอบการนอกตลาดที่ลดลง 3) ยอดการเปิดตัวของบริษัทในตลาดที่เพิ่มขึ้นหลังการขายสต๊อกเก่า โดยการดำเนินงานไตรมาสแรกปี 2561 มียอดจองเพิ่มขึ้น 49.1% จากช่วงเดียวกันของปีก่อน และ 64% จากไตรมาส 4 ปี 2560 สำหรับโครงการแนวราบ ในขณะที่คอนโดมียอดจองลดลง 8.4% จากช่วงเดียวกันของปีก่อน และ 38.3% จากไตรมาส 4 ปี 2560
เน้นโครงการแนวราบ
ทิสโก้แนะนำให้ซื้อหุ้น 4 ตัวที่มีแนวโน้มการดำเนินงานดีขึ้นในปี 2561 ได้แก่ LH, AP, PSH, QH โดยใช้ สัดส่วนราคาต่อกำไร (พี/อี) เฉลี่ยในการประเมินมูลค่าที่เหมาะสม โดยมีความเสี่ยงคือ การแข่งขันที่เพิ่มขึ้น ยอดจองที่อ่อนแอ สต๊อกที่เพิ่มขึ้น การขึ้นอัตราดอกเบี้ย และกระแสเงินสดที่โดนกดดัน ด้านความเสี่ยงในเชิงบวกมาจากความต้องการที่เพิ่มขึ้น การชะลอการขึ้นดอกเบี้ย และโครงการนอกตลาดที่ลดลง
บัวหลวงเชียร์ AP
ด้าน นฤมล เอกสมุทร นักวิเคราะห์การลงทุนปัจจัยพื้นฐานด้านหลักทรัพย์ บล.บัวหลวง ยังคงแนะนำซื้อ AP โดยให้ราคาเป้าหมายสิ้นปี 2561 คงเดิมที่ 9.90 บาท อ้างอิงจาก พี/อีที่ 9 เท่ามีโอกาสปรับขึ้นสำหรับโครงการเปิดใหม่และยอดจองซื้อปี 2561
ทั้งนี้ มองว่ามีโอกาสที่เป้าหมายยอดจองซื้อปี 2561 ของผู้บริหารจะทำได้มากกว่าที่ตั้งเป้าหมายไว้ จากที่กิจกรรมการเปิดตัวโครงการใหม่สร้างความประหลาดใจเชิงบวกทั้งนี้คาดว่ายอดจองซื้อของบริษัทน่าจะมีความตื่นเต้นขึ้นอย่างมีนัยสำคัญในครึ่งหลังของปี 2561
ยังคงแนะนำการลงทุนใน AP เนื่องจากบริษัทพิสูจน์ให้เห็นถึงความสำเร็จในธุรกิจโครงการแนวราบ และมีความเสี่ยงต่อแผนธุรกิจปี 2561น้อยที่สุด อีกทั้งมูลค่าหุ้นยังไม่แพงซื้อ ขายที่ พี/อี ปี 2561 ที่ 8.1 เท่าใกล้เคียงกับค่าเฉลี่ยระหว่างปี 2549-2560




