


สถาบันการเงินเฉพาะกิจ กับ แบงก์กิ้งเอเย่นต์
สถาบันการเงินเฉพาะกิจ หรือที่หลายคนรู้จักกันว่า “แบงก์รัฐ”
โดย ศิธิษณา สู่แสวงสุข ฝ่ายกำกับและตรวจสอบสถาบันการเงินเฉพาะกิจ ธนาคารแห่งประเทศไทย
สถาบันการเงินเฉพาะกิจ หรือที่หลายคนรู้จักกันว่า “แบงก์รัฐ” มีหน้าที่ให้บริการทางการเงินในรูปแบบเฉพาะตามพันธกิจในการจัดตั้ง โดยบทบาทสำคัญ คือ การเข้ามาปิดช่องว่างทางการเงินให้ประชาชนที่ยังขาดโอกาสเข้าถึงบริการทางการเงินไม่ว่าจากธนาคารพาณิชย์หรือผู้ให้บริการประเภทอื่น โดยสามารถจำแนกแบงก์รัฐออก 3 กลุ่มตามพันธกิจ ดังนี้
1) กลุ่มที่เน้นให้บริการลูกค้ารายย่อยทั่วไป ทั้งด้านเงินฝาก สินเชื่อ หรือโอน/ชำระเงิน เช่น ธนาคารออมสิน เน้นลูกค้ารายย่อยทั้งบุคคลธรรมดาและผู้ประกอบการ ธนาคารเพื่อการเกษตรและสหกรณ์การเกษตร เน้นลูกค้าเกษตรกร ขณะที่ธนาคารอาคารสงเคราะห์ เน้นลูกค้าที่ต้องการที่อยู่อาศัย ขณะที่ธนาคารอิสลามแห่งประเทศไทย จะเน้นบริการทางการเงินตามหลักศาสนาอิสลาม
2) กลุ่มที่เน้นให้บริการบางประเภทแก่ SMEs หรือผู้ประกอบการรายใหญ่ ซึ่งเป็นบริการด้านสินเชื่อและให้คำปรึกษาทางธุรกิจ เช่น ธนาคารพัฒนาวิสาหกิจขนาดกลางและขนาดย่อมแห่งประเทศไทย และธนาคารเพื่อการส่งออกและนำเข้าแห่งประเทศไทย
3) กลุ่มที่ทำหน้าที่เป็นกลไกสนับสนุนการดำเนินงานของแบงก์รัฐ หรือสถาบันการเงินอื่น คือ บริษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม ที่เข้ามาช่วยค้ำประกันสินเชื่อให้กับ SMEs ที่มีศักยภาพ แต่ขาดหรือมีหลักประกัน และบรรษัทตลาดรองสินเชื่อที่อยู่อาศัย ที่เข้ามาทำหน้าที่เป็นตลาดรองให้กับสินเชื่อเพื่อที่อยู่อาศัย
แบงก์รัฐเป็นที่พึ่งสำคัญของประชาชนทุกกลุ่มที่มีข้อจำกัดทางการเงินให้เข้าถึงบริการและแหล่งเงินทุนได้ง่ายและสะดวกขึ้น จากการให้บริการผ่านสาขาธนาคาร การให้บริการนอกสถานที่ (Mobile Unit) เช่น รถหรือเรือเคลื่อนที่ หรือแม้แต่การให้บริการดิจิทัลที่แบงก์รัฐหลายแห่งอยู่ระหว่างพัฒนาเพื่อตอบโจทย์ลูกค้าที่ต้องการควบคุมการใช้จ่ายด้วยตนเองได้แบบทุกที่ทุกเวลา
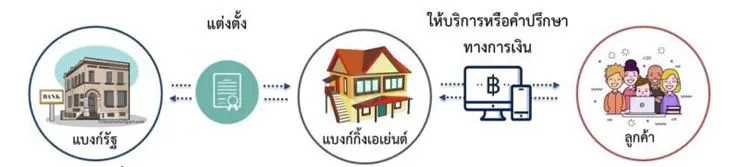
โดยปัจจุบันการขยายบริการโดยเปิดสาขาเพิ่มนั้น อาจไม่ตอบโจทย์ทั้งฝั่งผู้ให้และผู้ใช้บริการโดยเฉพาะ แบงก์รัฐกลุ่มที่เน้นให้บริการลูกค้ารายย่อย ซึ่งต้องปรับรูปแบบธุรกิจพร้อมกับพัฒนาความสามารถพนักงานเพื่อให้บริการได้ตรงกับความต้องการของลูกค้าในต้นทุนที่เหมาะสม ซึ่งรูปแบบธุรกิจหนึ่งที่แบงก์รัฐบางแห่งเริ่มนำมาใช้แล้ว คือ การแต่งตั้งตัวแทน หรือ “แบงก์กิ้งเอเย่นต์” (Banking Agent) ให้เข้ามาช่วยเสริมพันธกิจของแบงก์รัฐในการกระจายโอกาสทางการเงินให้ประชาชนอย่างทั่วถึง โดยเป็นช่องทางให้บริการที่สามารถเข้าถึงชุมชนได้ครอบคลุมยิ่งขึ้นในต้นทุนที่เหมาะสม ส่วนใหญ่จะเป็นกองทุนหมู่บ้านและชุมชนเมือง สถาบันการเงินชุมชน 9,255 แห่ง และได้ยกระดับเป็นสถาบันการเงินชุมชนแล้วกว่า 1,700 แห่ง หรือสหกรณ์ 8,194 แห่ง
หากจะถามว่าทำไมแบงก์รัฐถึงเลือกองค์กรเหล่านั้นมาเป็นแบงก์กิ้งเอเย่นต์ นั่นอาจเป็นเพราะความได้เปรียบในการเข้าถึงชุมชนจากการมีสถานที่ทำการตั้งอยู่ในหมู่บ้านหรือชุมชน ช่วยลดต้นทุนการเดินทางของลูกค้าหรือความใกล้ชิดและการรู้จักตัวตนของคนในชุมชน จะช่วยคัดกรองและติดตามพฤติกรรมลูกค้าให้แบงก์รัฐได้ โดยแบงก์กิ้งเอเย่นต์จะให้บริการพื้นฐานบางประเภทแทนแบงก์รัฐ เช่น โอนเงิน ชำระหนี้สินเชื่อหรือค่าสาธารณูปโภค รับฝาก-ถอนเงิน และให้คำปรึกษาทางการเงิน
และหากจะมองถึงประโยชน์ของแบงก์กิ้งเอเย่นต์แม้ว่าสาขาของแบงก์รัฐจะกระจายอยู่ทั่วไปแล้วก็ตาม แต่ส่วนใหญ่จะตั้งอยู่ในเขตเมือง ซึ่งลูกค้าที่อยู่นอกเขตเมืองต้องเสียเวลาและค่าใช้จ่ายเดินทางมาทำธุรกรรม และเมื่อเทียบกับจำนวนเงินในการทำธุรกรรมต่อครั้งนั้นอาจไม่คุ้มกัน แต่หากมีแบงก์กิ้งเอเย่นต์อยู่ในชุมชน คนในชุมชนก็สามารถไปทำธุรกรรมผ่านแบงก์กิ้งเอเย่นต์ได้โดยไม่ต้องเดินทางไกล และไม่ต้องเสียเวลาเพื่อมาสาขาในเมืองตามวันเวลาทำการที่กำหนด เพราะแบงก์กิ้งเอเย่นต์จะเปิดให้บริการในวันเวลาที่ยืดหยุ่นกว่า และ สอดคล้องกับวิถีชีวิตของคนในชุมชน
อย่างไรก็ดี การให้บริการดังกล่าวจะสำเร็จได้นั้น จำเป็นที่แบงก์รัฐต้องพัฒนาความรู้ให้แบงก์กิ้งเอเย่นต์อย่างต่อเนื่อง รวมถึงมีการติดตั้งระบบงาน สอนใช้อุปกรณ์อิเล็กทรอนิกส์และอินเทอร์เน็ต ซึ่งจะช่วยสนับสนุนการให้บริการ เช่น การโอนหรือชำระเงินผ่านอินเทอร์เน็ตหรือโมบายแบงก์กิ้ง ซึ่งธนาคารแห่งประเทศไทย (ธปท.) เห็นถึงความสำคัญและสนับสนุนการให้บริการผ่านแบงก์กิ้งเอเย่นต์ เนื่องจากจะเป็นประโยชน์ต่อแบงก์กิ้งเอเย่นต์เองที่จะได้ความรู้และโอกาสพัฒนาศักยภาพ ลูกค้าก็เข้าถึงบริการได้สะดวกขึ้นในต้นทุนที่ถูกลง ตลอดจนแบงก์รัฐก็สามารถลดต้นทุนในการจัดตั้งและบริหารสาขาในพื้นที่
นอกจากนั้น การมีระบบบริหารจัดการความเสี่ยงที่ดีและมีประสิทธิภาพ มีแนวทางในการคุ้มครองลูกค้า และมีการรับและแก้ไขข้อร้องเรียนที่ชัดเจน ถูกต้อง และรวดเร็ว นับเป็นหัวใจสำคัญที่แบงก์รัฐต้องคำนึงถึงเช่นกัน ซึ่ง ธปท.ก็ตระหนักถึงเรื่องดังกล่าว จึงร่างหลักเกณฑ์กำกับดูแลการแต่งตั้งตัวแทนของสถาบันการเงินเฉพาะกิจ ที่ได้จัดประชุมชี้แจงรายละเอียดหลักเกณฑ์ให้แบงก์รัฐทราบแล้วเมื่อเดือน ม.ค.ที่ผ่านมา
โดยนัยสำคัญจะเน้นเรื่องการบริหารจัดการความเสี่ยง โดยเฉพาะความเสี่ยงด้านปฏิบัติการ และการคุ้มครองลูกค้า เพื่อไม่ให้กระทบต่อชื่อเสียงของแบงก์รัฐ ความเชื่อมั่นของประชาชน และเสถียรภาพของระบบสถาบันการเงิน แต่ยังคงความยืดหยุ่นและส่งเสริมให้แบงก์รัฐสามารทำหน้าที่ตามพันธกิจได้อย่างมีประสิทธิภาพ เมื่อหลักเกณฑ์ดังกล่าวมีผลใช้บังคับ
ทั้งนี้ หวังว่าแบงก์รัฐก็จะมีการให้บริการผ่านแบงก์กิ้งเอเย่นต์ที่ได้มาตรฐาน หลากหลาย และน่าเชื่อถือ รวมทั้งมีการบริหารจัดการความเสี่ยงที่เป็นระบบและเหมาะสม ตลอดจนมีแนวทางการคุ้มครองลูกค้าที่ชัดเจน




