
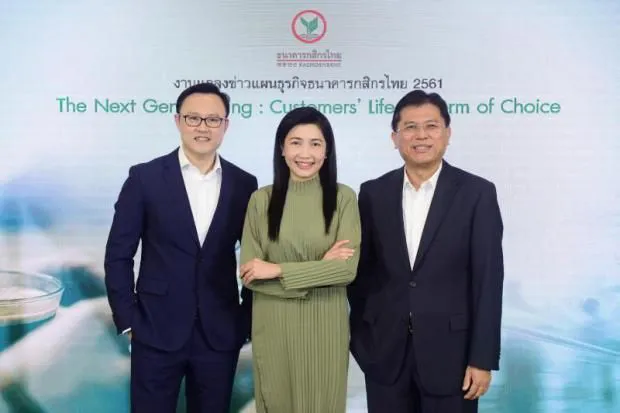


กสิกรไทยเปิดแผน ปีแห่งความท้าทาย
ศุภลักษณ์ เอกกิตติวงษ์ธนาคารกสิกรไทยเป็นธนาคารแรกที่ประกาศแผนธุรกิจของปี 2561 ซึ่งยังเป็นอีกปีหนึ่งที่มีความไม่แน่นอน แผนการดำเนินงานจึงยังอยู่ในภาพของความระมัดระวัง ไม่รุกขยายธุรกิจเร็วมาก แต่สำหรับเรื่องเทคโนโลยีตรงกันข้าม มีการบุกหนัก พัฒนาเทคโนโลยีใหม่ๆ นำมาใช้เพิ่มศักยภาพการให้บริการลูกค้าอย่างต่อเนื่อง
ศุภลักษณ์ เอกกิตติวงษ์
ธนาคารกสิกรไทยเป็นธนาคารแรกที่ประกาศแผนธุรกิจของปี 2561 ซึ่งยังเป็นอีกปีหนึ่งที่มีความไม่แน่นอน แผนการดำเนินงานจึงยังอยู่ในภาพของความระมัดระวัง ไม่รุกขยายธุรกิจเร็วมาก แต่สำหรับเรื่องเทคโนโลยีตรงกันข้าม มีการบุกหนัก พัฒนาเทคโนโลยีใหม่ๆ นำมาใช้เพิ่มศักยภาพการให้บริการลูกค้าอย่างต่อเนื่อง
สำหรับเป้าหมายภาพรวมการดำเนินงานของธนาคารกสิกรไทยปี 2561 สินเชื่อรวมเติบโต 5-7% แบ่งเป็นรายใหญ่ 5-7% เอสเอ็มอี 4-6% และรายย่อย 6-8% รายได้ที่มิใช่ดอกเบี้ยทรงตัว 0% อัตราส่วนผลตอบแทนสินทรัพย์ที่ก่อให้เกิดรายได้สุทธิ (นิม) 3.2-3.4% เอ็นพีแอลรวม 3.3-3.4% ต้นทุนสินเชื่อ (เครดิตคอสต์) 1.85% ลดลงจากปี 2560 ซึ่งอยู่ที่ 2-2.25% สะท้อนเอ็นพีแอลลดลง เป็นผลมาจากการดูแลลูกค้าใกล้ชิด และการขายเอ็นพีแอล (ไรต์ออฟ) ออกไปประมาณ 1 หมื่นล้านบาท เพิ่มฐานลูกค้าประมาณ 5-6% จาก 14.3 ล้านราย ในปี 2560 เป็น 15.1 ล้านราย ในปี 2561
อี-เพย์เมนต์ กดดันค่าฟีไม่โต
ขัตติยา อินทรวิชัย กรรมการ ผู้จัดการธนาคารกสิกรไทย กล่าวว่า แนวโน้มธุรกิจในปี 2561 มีความ ท้าทายเพิ่มมากขึ้น โดยประเมินว่า รายได้ที่ไม่ใช่ดอกเบี้ยหรือค่าธรรมเนียมจะไม่เติบโตเลย มาจากนโยบายพัฒนาระบบชำระเงินอิเล็กทรอนิกส์ (เนชั่นแนล อี-เพย์เมนต์) ทั้งพร้อมเพย์ที่กำลังพัฒนาต่อเนื่องในเฟส 3 เข้าสู่ระบบการชำระบิล (Bill Payment) รวมทั้งการชำระเงินผ่านคิวอาร์โค้ด นอกจากนี้กฎเกณฑ์ของธนาคารแห่งประเทศไทย (ธปท.) ที่ควบคุมการขายประกัน ผ่านธนาคาร ทำให้ยอดขายประกัน ลดลงไปส่งผลกระทบต่อค่าธรรมเนียมอย่างมาก
"รายได้ค่าธรรมเนียมที่เติบโตมาตลอด หลักๆ มาจาก 2 ตัว คือ การทำธุรกรรมการเงินทั่วไป (ทรานแซ็กชั่นแบงก์กิ้ง) และการขายประกันผ่านธนาคาร (แบงก์แอสชัวรันส์) รองลงมาคือ บัตรเดบิต บัตรเครดิต ที่ชะลอลงเช่นกันตามการใช้จ่ายของลูกค้าที่น้อยลง ซึ่งแบงก์แอสชัวรันส์ตอนนี้เริ่มอิ่มตัวจากอัตราการถือครองกรมธรรม์ต่อผู้ที่สามารถซื้อได้ อัตราเทียบเท่าประเทศพัฒนาแล้ว จึงต้องไปคุยกับพันธมิตร เมืองไทยประกันชีวิต ปรับแผนกลยุทธ์ธุรกิจแบงก์แอสชัวรันส์ใหม่" ขัตติยา กล่าว
ขณะเดียวกัน ยังมีแรงกดดันจากหลักเกณฑ์ควบคุมความเสี่ยงของ หน่วยงานกำกับดูแล ทั้งการดำรงเงินกองทุน ดำรงสินทรัพย์สภาพคล่อง มาตรฐานบัญชี IFRS9 ที่ต้องตั้งสำรองหนี้สงสัยจะสูญเผื่อแนวโน้มในอนาคต ล้วนแต่กดดันการทำกำไรของธนาคารในอนาคต ดังนั้นธนาคารจึงมุ่งพัฒนาเทคโนโลยีใหม่ เพื่อให้ลูกค้าใช้เป็นธนาคารหลัก เพิ่มบัญชีเงินฝากออมทรัพย์และกระแสรายวัน ลดต้นทุนการเงิน รวมทั้งนำบิ๊กดาต้ามาสร้างความเข้าใจลูกค้าและนำเสนอสินเชื่อที่ลูกค้าต้องการ ซึ่งสุดท้ายเชื่อว่า รายได้ดอกเบี้ยจะกลับมามีสัดส่วนเพิ่มมากขึ้น ปัจจุบันสัดส่วนรายได้ดอกเบี้ย 60% รายได้ที่ไม่ใช่ดอกเบี้ย 40%
ส่วนธุรกิจข้ามประเทศยังเดินหน้ายุทธศาสตร์การเป็นธนาคารแห่งภูมิภาคเออีซีบวก 3 โดยดำเนินกลยุทธ์ควบคู่ 2 แนวทาง คือ การขยายเครือข่ายสาขาที่กำลังหาแนวทางเปิดสาขาในเวียดนามและเมียนมา อีกแนวทางหนึ่งคือ ขยายธุรกิจธนาคารดิจิทัลนำระบบชำระเงินอิเล็กทรอนิกส์ไปใช้ในภูมิภาค รวมทั้งจะเป็นศูนย์กลางการชำระเงินในภูมิภาคโดยเปิดให้บริการโอนเงินทุกสกุลเงินท้องถิ่นในเออีซีบวก 3 ตั้งแต่ไตรมาสแรกปี 2560 มียอดการโอนเงินกว่า 1.6 หมื่นล้านบาท และเตรียมเชื่อมโยงบริการการชำระเงินของเครือข่ายธนาคารในภูมิภาคเข้าด้วยกัน โดยธนาคารกสิกรไทยเป็นศูนย์กลาง
ทุ่ม 5,000 ล้าน พัฒนาไอทีต่อ
พิพิธ เอนกนิธิ กรรมการผู้จัดการธนาคารกสิกรไทย กล่าวว่า ยุทธศาสตร์ใหม่ธนาคารกสิกรไทยต้องการเป็นแพลตฟอร์มหนึ่งเดียวที่ลูกค้าเลือก เพื่อตอบโจทย์ทุกด้านของชีวิต (Customers' Life Platform of Choice) โดยพัฒนาจุดแข็งจากการเป็นอันดับ 1 ในดิจิทัลแบงก์กิ้งมีกลยุทธ์การให้บริการ 3 ด้าน ได้แก่ ให้บริการมากกว่าความเป็นธนาคาร ลูกค้าไว้วางใจ และตอบโจทย์ลูกค้าได้ทุกที่ทุกเวลา ซึ่งธนาคารจะวิเคราะห์ข้อมูลพฤติกรรมและความต้องการจนสามารถคาดการณ์ความต้องการของลูกค้าแต่ละรายได้ล่วงหน้าผ่าน 4 แอพพลิเคชั่นบนสมาร์ทโฟน ได้แก่ เค พลัส เค พลัส ช็อป เค พลัส เอสเอ็มอี (K PLUS SME) และพรวนฝัน (Pruanfun) เมนูตลาดนัดบนมือถือใน K PLUS
สำหรับปี 2561 ยังคงงบประมาณพัฒนาด้านไอที 4,000-5,000 ล้านบาท โดยมุ่งพัฒนาเทคโนโลยี 6 ด้าน ได้แก่ 1.พลิกโฉมเค พลัส จากโมบายแบงก์กิ้งสู่การเป็น Lifestyle Platform Banking 2.แมชีน คอมเมิร์ซ (Machine Commerce) ใช้แมชีนเลิร์นนิ่ง วิเคราะห์พฤติกรรมลูกค้าผ่านเมนู โมบาย ไลฟ์ พลัส ในเค พลัส 3.เมนูโอนเงินข้ามประเทศผ่านเค พลัส ซึ่งในปี 2561 เป็นครั้งแรกที่ลูกค้าธนาคารไทยโอนเงินไปต่างประเทศได้ด้วยตัวเอง 4.แมชีน เลนดิ้ง (Machine Lending) ใช้แมชีนเลิร์นนิ่ง วิเคราะห์พฤติกรรมการใช้จ่ายของลูกค้า เพื่อประเมินความเสี่ยงคาดการณ์ความต้องการวงเงินสินเชื่อ และนำเสนอให้แก่ลูกค้าก่อนที่ลูกค้าจะขอ
5.การวางหนังสือค้ำประกันอิเล็กทรอนิกส์บนบล็อกเชน ที่ธนาคารกสิกรไทยพัฒนาขึ้นเป็นครั้งแรกของโลก ซึ่งในปี 2561 จะขยายฐานลูกค้าผู้ใช้งานเพิ่มอีก 7-10 บริษัท และคาดว่าจะมีสถาบันการเงินเข้ามาเชื่อมต่อระบบอีก 4-5 แห่ง และ 6.บริการหักบัญชีและชำระดุลระบบสากล (Clearing and Settlement) ผ่านบล็อกเชน ธนาคารกสิกรไทยเป็นหนึ่งในธนาคารหัวหอกจากหลายประเทศทั่วโลกได้ร่วมกับไอบีเอ็มพัฒนาบริการ เพื่อให้ธุรกิจทั่วโลกสามารถทำสัญญาและโอนเงินระหว่างประเทศได้รวดเร็วเกือบเรียลไทม์ ช่วยให้ทราบสถานะธุรกรรมหักบัญชี และสามารถชำระดุลจากการแลกเปลี่ยนสินทรัพย์ดิจิทัลที่ออกโดยธนาคารกลางได้
ส่วนความคืบหน้าบริษัท บีคอน เวนเจอร์ แคปิทัล ทำหน้าที่ลงทุนในสตาร์ทอัพ เพื่อแสวงหานวัตกรรมมาต่อยอดบริการ โดยปี 2560 ลงทุนแล้ว 250 ล้านบาท จากวงเงินตั้งต้น 1,000 ล้านบาท เป็นการลงทุนตรงในสตาร์ทอัพ 2 ราย และลงทุนผ่านกองทุน 2 กองทุน สำหรับปี 2561 บีคอนฯ ตั้งเป้าลงทุนเพิ่ม 200-300 ล้านบาท เน้นสตาร์ทอัพที่เสริมศักยภาพธนาคาร รวมถึงเทคโนโลยี AI และบล็อกเชนประมาณ 4 ราย และการลงทุนผ่านกองทุนอีกอย่างน้อย 1 กองทุน
เชื่อเศรษฐกิจสดใสแต่มี ความท้าทาย
ปรีดี ดาวฉาย กรรมการผู้จัดการธนาคารกสิกรไทย เปิดเผยว่า ระบบธนาคารพาณิชย์กำลังเผชิญกับความท้าทายและโอกาสในการทำธุรกิจรูปแบบใหม่จากเทคโนโลยีที่เปลี่ยนแปลงรวดเร็ว ส่งผลให้พฤติกรรมผู้บริโภคเปลี่ยนไปชัดเจน คนไทยใช้ชีวิตและทำธุรกรรมการเงินบนโลกออนไลน์มากขึ้น โดยพฤติกรรมการใช้โมบายแบงก์กิ้งเพิ่มขึ้น จากสัดส่วนจำนวนบัญชีโมบาย แบงก์กิ้งต่อประชากรที่ 0.9% ในปี 2553 เป็น 34.8% ในปี 2559 นอกจากนี้ยังมีปัจจัยการแข่งขันที่รุนแรงขึ้นจากผู้ให้บริการรายใหม่ เช่น ฟินเทค หรือข้ามอุตสาหกรรม เช่น เทลโก้และค้าปลีกข้ามชาติ ทำให้ธนาคารต้องสร้างความแตกต่างจากคู่แข่ง
ส่วนแนวโน้มการปิดสาขาคงไม่สามารถบอกได้ว่าจะปิดหรือเปิดเท่าใด โดยจะประเมินเป็นกรณี หากสาขาใดไม่มีผู้ใช้บริการแล้วก็ควรต้องปิดไป ส่วนบุคลากรธนาคารไม่ได้มุ่งลดคน เน้นพัฒนาศักยภาพใหม่ๆ รองรับการให้บริการเฉพาะด้านยิ่งขึ้น สอดคล้องกับแผน 5 ปี ของสมาคมธนาคารไทยที่มีแผนงานการพัฒนาคนให้มีมาตรฐาน
สำหรับมุมมองเศรษฐกิจปี 2561 คาดการณ์ว่าจีดีพีจะขยายตัวที่ 3.7% มีแรงหนุนจากการลงทุนทั้งภาครัฐและเอกชน รวมทั้งการส่งออกและการท่องเที่ยวที่ยังเติบโตได้ดี ส่วนตัวแปรที่กดดันคือ กำลังซื้อประชาชน ความผันผวนตลาดเงิน และปัญหาภูมิรัฐศาสตร์อย่างความตึงเครียดในคาบสมุทรเกาหลีที่เป็นความเสี่ยงของเศรษฐกิจโลก โดยคาดการณ์รายละเอียดของจีดีพี 2561 แบ่งเป็นการบริโภคเอกชน 2.8% การลงทุนภาครัฐ 8% การลงทุนภาคเอกชน 3% การ ส่งออก 3.5% เงินเฟ้อ 1.1%
"ด้วยภาพรวมการเติบโตทางเศรษฐกิจของไทยที่แม้จะยังประคองการเติบโตไว้ได้ แต่ถ้าเทียบกับประเทศในอาเซียนก็ยังถือว่าโตต่ำกว่าหลายประเทศอย่าง สปป.ลาว กัมพูชา เมียนมา โตเฉลี่ย 7% ฟิลิปปินส์ 6.6% อินโดนีเซีย 5.3% มาเลเซีย 5.2% จึงเป็นเหตุผลที่ธุรกิจไทยน่าจะยังคงให้ความสนใจขยายธุรกิจและการลงทุนไปยังประเทศในอาเซียนต่อเนื่อง" ปรีดี กล่าว




