


ใช้แผนเสมือนเกษียณทดสอบความพร้อม
จารุพันธ์ จิระรัชนิรมย์การเตรียมความพร้อมรับวัยเกษียณ สำหรับผู้ที่ตระหนักถึงความสำคัญของเรื่องนี้ก็มักจะเตรียมมาตั้งแต่เนิ่นๆ ในวัยหนุ่มสาว
จารุพันธ์ จิระรัชนิรมย์
การเตรียมความพร้อมรับวัยเกษียณ สำหรับผู้ที่ตระหนักถึงความสำคัญของเรื่องนี้ก็มักจะเตรียมมาตั้งแต่เนิ่นๆ ในวัยหนุ่มสาว
แต่ไม่ว่าเราจะเตรียมอย่างไร ก็คงจะไม่รู้ว่าจริงๆ แล้วเราพร้อมกับการบริหารเงินในช่วงชีวิตหลังเกษียณแน่หรือยัง ในเมื่อสิ่งเหล่านี้ยังมาไม่ถึง
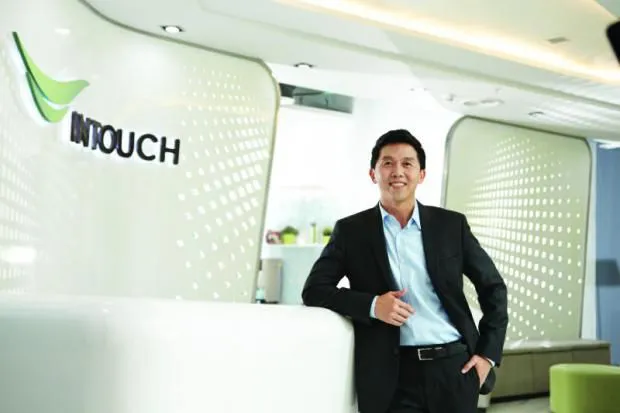
เอนก พนาอภิชน รักษาการประธานเจ้าหน้าที่บริหาร บริษัท อินทัช โฮลดิ้งส์ ในวัย 51 ปี ให้คำแนะนำว่า วิธีที่อยากแนะนำเพื่อจะได้รู้ว่าเราพร้อมรับวัยเกษียณหรือไม่ก็คือ ให้เราบริหารเงินของตัวเองเสมือนอยู่ในวัยเกษียณแล้ว แม้ว่าวันนี้เราจะยังทำงานอยู่
การบริหารเงินเสมือนเกษียณที่ว่าก็คือ เราจะต้องจัดสรรเงินลงทุนในสินทรัพย์ประเภทต่างๆ เพื่อให้ได้ผลตอบแทนจากการลงทุนในระดับที่เพียงพอให้เราอยู่ได้เลยในวันที่เกษียณอายุไปแล้ว ไม่มีรายได้ประจำแล้ว
เอนก ทดสอบวิธีนี้มา 5 ปีแล้วนับตั้งแต่ยังอายุกว่า 40 ปี เน้นการบริหารเงินที่เก็บสะสมไว้อยู่ให้งอกเงย มีผลตอบแทนเพียงพอสำหรับการใช้ชีวิตในแต่ละเดือน โดยคำนึงถึงไลฟ์สไตล์ของตัวเองที่เป็นอยู่ พิจารณาว่ามีกิจกรรมอะไรบ้างที่เราทำ สังคมที่เราอยู่เป็นอย่างไร เพื่อจะได้รู้ว่าหากเกษียณไปแล้วเราน่าจะมีค่าใช้จ่ายเท่าไร
ข้อที่เอนกคำนึงถึงคือ ในการคำนวณเงินใช้หลังเกษียณต้องตั้งสมมติฐานคำนวณโดยเน้นว่าไม่ต้องเปลี่ยนรูปแบบการดำเนินชีวิตไปมาก ยังใช้ชีวิตเหมือนเดิมที่เป็นอยู่ได้
นอกเหนือจากการใช้ชีวิตเสมือนเกษียณตั้งแต่ยังไม่เกษียณแล้ว หากยังอยู่ในช่วงวัยทำงานที่เหลือเวลาทำงานอีกมาก ให้มองว่าแต่ละเดือนตัวเองจะใช้เงินเท่าไรต่อเดือน และเวลาที่เราจะใช้ชีวิตต่อไปหลังเกษียณน่าจะมีอีกกี่ปี เพื่อประเมินรวมให้รู้ว่าสุดท้ายแล้วควรมีเงินในมือเท่าไร เมื่อเกษียณจะได้รู้จำนวนเงินในภาพรวม
หากในวันนี้ยังเป็นวัยเริ่มต้นทำงาน สนใจลงทุน บริหารเงินแล้ว แต่ยังไม่ได้ใส่ใจยาวไปจนถึงเกษียณ นึกได้แล้วก็ใส่ใจเสีย ยังทัน เพราะเอนกก็ยอมรับว่าโดยส่วนตัวก็มาเน้นการบริหารเงินรองรับวัยเกษียณจริงจังเมื่ออายุเข้าเลข 4 แล้ว
เอนก กล่าวว่า ก่อนอายุ 40 ปี ไม่ได้ตระหนักมาก แต่ก็แบ่งเงินลงทุนตามสัดส่วนที่คนอื่นทำกันคือ ใส่เงินลงทุนเต็มที่ในกองทุนสำรองเลี้ยงชีพเพื่อสะสมและได้ใช้สิทธิประโยชน์ทางภาษี ลงทุนกองทุนรวมหุ้นระยะยาว (แอลทีเอฟ) เต็มอัตราที่ลงทุนได้ ส่วนที่เหลือก็ไปลงทุนผ่านกองทุนหลายประเภทที่มีนโยบายการลงทุนแตกต่างกัน รวมถึงกองทุนหุ้นด้วยและมีแยกลงทุนหุ้นเองด้วย
"ก่อนอายุ 40 ปี มีรายได้ก็เก็บเงินไปเรื่อยๆ ลงทุนไปเรื่อยๆ ซื้อกองทุนอะไรก็ปล่อยไว้อย่างนั้นไม่ได้ไปดู ไม่เคยไปเก็บบันทึกตัวเลขว่าลงทุนแล้วกำไร หรือขาดทุนเท่าไร แต่เมื่อตระหนักแล้วก็เริ่มพิจารณาตัวเลขผลตอบแทนทั้งปีที่ได้ ให้ความสำคัญมากขึ้น" เอนก กล่าว
การตระหนักในที่นี้ก็คือ ปรับพอร์ตลงทุนในสินทรัพย์ที่เสี่ยงต่ำเกินครึ่งหนึ่งของกองทุนทั้งหมดที่ลงทุน ที่เหลือก็เป็นสินทรัพย์เสี่ยง เช่น หุ้น และกองทุนหุ้น พร้อมทั้งเริ่มกลับมาพิจารณาว่า ผลการดำเนินงานของกองทุนรวมที่ไปลงทุนเป็นอย่างไรบ้าง ซึ่งปัจจุบันมีเครื่องมือให้พิจารณาผลการดำเนินงานเปรียบเทียบกองทุนได้ไม่ยาก
เช่น แอพพลิเคชั่น Fin ที่เอนกจะใช้เช็กผลการดำเนินงานของกองทุนรวมหุ้นระยะยาว (แอลทีเอฟ) และกองทุนรวมเพื่อการเลี้ยงชีพ (อาร์เอ็มเอฟ) เมื่อไหร่ก็ตามกองทุนที่ซื้อบริหารได้ไม่ดี และมีกองทุนประเภทเดียวกันกองอื่นทำผลตอบแทนได้ดีกว่าก็จะสับเปลี่ยนย้ายกองทุนทันที
"การลงทุนผ่านกองทุนรวมเป็นการนำเงินให้ผู้จัดการกองทุนเป็นคนบริหารเป็นช่องทางที่กระจายความเสี่ยงการลงทุนได้หลากหลาย ดังนั้นก็แบ่งเงินไปลงทุนกองทุนต่างประเทศบ้าง ในประเทศบ้าง นอกจากนี้การลงทุนในกองทุนก็ยังแบ่งลงทุนสินทรัพย์ได้หลายประเภท ลงทุนในอสังหาริมทรัพย์ ทองคำ น้ำมันก็ได้ ขอเพียงเลือกลงทุนให้สอดคล้องกับจังหวะและเวลา" เอนก กล่าว
สรุปแล้วปรับพอร์ตลงทุนและ รู้จักคำนวณผลตอบแทนลงทุนให้เพียงพอใช้เสมือนเกษียณแล้ว เพียงเท่านี้ก็สร้างความมั่นใจให้ตัวเเราได้แล้วว่า หลังเกษียณจะบริหารเงินเพื่อใช้ชีวิตอยู่ได้ไม่ลำบาก




