


แบงก์ทิสโก้ขยับ...รุกสินเชื่อบ้าน
ทีมข่าวการเงินโพสต์ทูเดย์หลังจากที่ธนาคารทิสโก้ได้ซื้อสินทรัพย์และรับโอนมาจากธนาคารสแตนดาร์ดชาร์เตอร์ด (ไทย) เป็นที่เรียบร้อยแล้ว ด้วยขนาดยอดสินทรัพย์ถึง 3.6 หมื่นล้านบาท โดยมีสินเชื่อเพื่อบ้านมากที่สุด 2.4 หมื่นล้านบาท รองลงมาเป็นสินเชื่อบุคคล 5,000 ล้านบาท สินเชื่อธุรกิจรายย่อย3,400 ล้านบาท และสินเชื่อบัตรเครดิต 3,300 ล้านบาท
ทีมข่าวการเงินโพสต์ทูเดย์
หลังจากที่ธนาคารทิสโก้ได้ซื้อสินทรัพย์และรับโอนมาจากธนาคารสแตนดาร์ดชาร์เตอร์ด (ไทย) เป็นที่เรียบร้อยแล้ว ด้วยขนาดยอดสินทรัพย์ถึง 3.6 หมื่นล้านบาท โดยมีสินเชื่อเพื่อบ้านมากที่สุด 2.4 หมื่นล้านบาท รองลงมาเป็นสินเชื่อบุคคล 5,000 ล้านบาท สินเชื่อธุรกิจรายย่อย3,400 ล้านบาท และสินเชื่อบัตรเครดิต 3,300 ล้านบาท
ส่งผลให้สินเชื่อการเคหะของธนาคารทิสโก้ที่เดิมมีอยู่ประมาณ 1,000 ล้านบาท ปรับเพิ่มขึ้นเป็น 2.5 หมื่นล้านบาททันที และหลังจากนี้ธนาคารทิสโก้ก็มีแผนที่จะกลับมาขยายตลาดสินเชื่อเคหะของตัวเอง ให้เฟื่องฟูอีกครั้ง
ศักดิ์ชัย พีชะพัฒน์ กรรมการผู้จัดการใหญ่ ธนาคารทิสโก้ กล่าวว่า การรับโอนธุรกิจรายย่อยจากธนาคารสแตนดาร์ดชาร์เตอร์ดเข้ามาช่วยเสริมให้ทิสโก้มีโอกาสในการทำธุรกิจใหม่ๆ รวมทั้งนำเสนอผลิตภัณฑ์และบริการเด่นๆ ที่ตอบโจทย์ความต้องการของลูกค้ามากยิ่งขึ้น
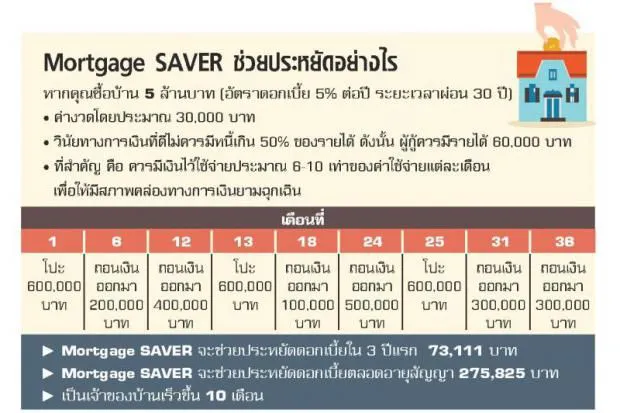
โดยเฉพาะธนาคารจะขยายการเติบโต ในธุรกิจสินเชื่อบ้านให้มากขึ้น ด้วยผลิต ภัณฑ์ที่โดดเด่นสำหรับลูกค้าที่ต้องการ บริหารเงินให้เกิดประโยชน์ อย่างสินเชื่อ "Mortgage Saver" ซึ่งเป็นแบบสินเชื่อ บ้านเพียงหนึ่งเดียวในตลาดขณะนี้ที่จะ ช่วยให้ลูกค้าจ่ายดอกเบี้ยน้อยลงและบริหารสภาพคล่องได้ในเวลาเดียวกัน โดยลูกค้าสามารถชำระค่างวดเกินกว่าที่ธนาคารกำหนดเพื่อนำมาลดเงินต้นโดยไม่มีค่าปรับและสามารถถอนเงินส่วนที่ชำระเกินออกมาใช้ได้ ช่วยให้ลูกค้าเป็นเจ้าของบ้านได้เร็วขึ้น
"ที่ผ่านมาทิสโก้มีสินเชื่อบ้านน้อยมาก แต่ตอนนี้เรามียอดสินเชื่อบ้านอยู่เป็นจำนวนมากแล้ว ซึ่งหลังจากนี้เราจะขยายตลาดให้มากขึ้น แต่เราจะไม่แข่งขันด้านราคา เพราะตอนนี้ทุกเจ้าแข่งขันเรื่องดอกเบี้ยกันหมด ซึ่งการแข่งขันแบบเดิมอาจจะไม่ตอบโจทย์ลูกค้าได้ เราจึงต้องมี 'Mortgage Saver' ออกมา หันมาเล่นกับเงินต้นของลูกค้า เพื่อทำให้เงินต้นลดลงเร็วที่สุด" ศักดิ์ชัย กล่าว
สำหรับแบบสินเชื่อ "Mortgage Saver" นี้ มุ่งเจาะกลุ่มลูกค้าที่มีความเข้าใจทางด้านการเงินและไม่ได้มองแค่ดอกเบี้ยถูกเพียงอย่างเดียว เพราะถ้าลูกค้า มีความเข้าใจเรื่องการเงินดีและต้องการบริหารสภาพคล่องด้วย ก็จะชอบแบบสินเชื่อนี้ ซึ่งเฉลี่ยคิดดอกเบี้ย 3 ปีแรก อยู่ที่ 3.5-4%
อย่างไรก็ตาม แบบสินเชื่อ "Mortgage Saver" ยังมอบสิทธิประโยชน์ 3 ต่อให้กับผู้กู้ ประกอบด้วย
1.ด้านการลดภาระดอกเบี้ย
- ให้เป็นเจ้าของที่อยู่อาศัยได้เร็วขึ้น ด้วยอัตราดอกเบี้ยแบบลดต้นลดดอก
- การจ่ายชำระเงินล่วงหน้าทำให้ดอกเบี้ยลดลงและระยะเวลากู้จะลดลง เร็วกว่าเดิม
2.ด้านความยืดหยุ่นของเงิน
- สามารถถอนเงินที่ชำระเกินได้ตลอด 24 ชั่วโมง ผ่านเครื่อง ATM หรือเช็ค
- ในกรณีที่ลืมจ่ายค่างวด
เงินที่ชำระเกินไว้จะถูกดึงมาชำระค่างวดในวันที่ครบกำหนดชำระเพื่อช่วยรักษาเครดิตของลูกค้า
3.ด้านการลงทุน
- เงินออมที่นำไปชำระเป็นส่วนเกินค่างวดจะให้ผลตอบแทนเรื่องดอกเบี้ยสูงกว่าการเก็บไว้ที่บัญชีออมทรัพย์หรือฝากประจำ
- สำหรับของกิจการเงินหมุนเวียนในธุรกิจสามารถนำมาใช้ในการลดดอกเบี้ยได้ โดยไม่สูญเสียสภาพคล่อง




