


เรื่องต้องรู้ก่อนคิดจะ "กู้ร่วม"
โดย...ดร.ฉัตรพงศ์ วัฒนจิรัฏฐ์ ผู้บริหาร K-Expert ธนาคารกสิกรไทย
โดย...ดร.ฉัตรพงศ์ วัฒนจิรัฏฐ์ ผู้บริหาร K-Expert ธนาคารกสิกรไทย
การจะมีที่อยู่อาศัยเป็นของตัวเองสักแห่งมักมาพร้อมกับภาระการกู้เงินจำนวนไม่น้อย การจะกู้ให้ผ่านนั้นสถาบันการเงินจะพิจารณาจาก “ความสามารถในการผ่อนชำระหนี้” ซึ่งแปรผันตามกับฐานรายได้ของผู้กู้ บางท่านที่ฐานรายได้สูงก็มีแนวโน้มยื่นกู้ท่านเดียวผ่าน ส่วนท่านที่กู้เดี่ยวไม่ไหวก็จำต้องหาผู้ช่วยมากู้ร่วมด้วยกันนั่นเอง
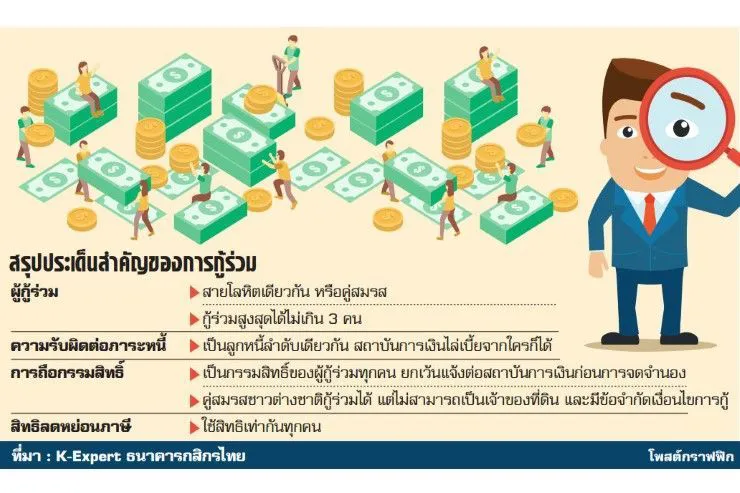
สถาบันการเงินมักกำหนดว่า ผู้กู้ร่วมต้องมีสายโลหิตเดียวกัน เช่น บิดา มารดา พี่ น้อง เครือญาติ หรือคู่สมรส หากใช้นามสกุลเดียวกันก็ไม่ยากอะไร ส่วนกรณีที่เป็นพี่น้องแต่ใช้คนละนามสกุลก็สามารถกู้ร่วมกันได้ โดยแสดงหลักฐานให้พิจารณา เช่น ทะเบียนบ้านหรือสูติบัตรที่แสดงให้เห็นว่ามีบิดาหรือมารดาเดียวกัน
กรณีของคู่สมรสไม่จดทะเบียนก็ให้นำเสนอหลักฐานประกอบ หากยังไม่มีบุตรให้ใช้ใบลงบันทึกประจำวันจากสถานีตำรวจ ซึ่งระบุว่าอยู่ร่วมกันฉันสามีภรรยาแต่ไม่ได้จดทะเบียน และหากมีบุตรร่วมกันให้ใช้สำเนาทะเบียนบ้านซึ่งจะระบุชื่อของคู่สมรสที่มากู้ร่วม เป็นต้น แต่ทั้งนี้ขึ้นอยู่กับนโยบายพิจารณาการให้สินเชื่อของแต่ละสถาบันการเงินด้วย
จำนวนผู้ที่มากู้ร่วมกันเป็นหมู่นั้นได้สูงสุดไม่เกิน 3 คน ผู้กู้ร่วมแต่ละคนต้องมีความสามารถในการชำระหนี้ กล่าวคือมีรายได้ต่อเดือนไม่ต่ำกว่าระดับที่กำหนด (โดยส่วนใหญ่ระบุว่าอยู่ที่ไม่น้อยกว่า 1.5 หมื่นบาท) ไม่มีภาระการผ่อนที่มากเกินไป และไม่มีประวัติผิดนัดชำระหนี้ ดังนั้น หากความสามารถการชำระหนี้มีน้อยหรือเคยมีประวัติหนี้เสีย การมากู้ร่วมจะไม่เกิดประโยชน์อะไร
ประเด็นสำคัญอยู่ตรงที่การกู้ร่วมไม่ใช่การขอยืมชื่อมาใส่เพื่อบวกฐานรายให้สูงขึ้น แต่ผู้กู้ร่วมกันย่อมต้องรับผลทางกฎหมายหลายประการ อาทิ ความรับผิดต่อภาระหนี้ กรรมสิทธิ์ในทรัพย์ที่เป็นหลักประกัน และการได้รับสิทธิลดหย่อนภาษีในส่วนของดอกเบี้ยสำหรับเงินกู้เพื่อซื้ออสังหาริมทรัพย์ที่อยู่อาศัย เป็นต้น
การกู้ร่วมนั้นไม่ได้แบ่งเป็นผู้กู้หลักหรือผู้กู้รองอย่างที่หลายท่านเข้าใจ แต่ผู้กู้ร่วมทุกคนถือเสมือนเป็นลูกหนี้ของสถาบันการเงินในลำดับเดียวกัน หมายความว่าหากเกิดการผิดนัดชำระหนี้แล้ว สถาบันการเงินจะเรียกชำระหนี้คืนจากผู้กู้รายใดรายหนึ่งหรือทั้งหมดก็ได้ และแม้จะถึงขั้นมีการยึดทรัพย์เพื่อไปขายทอดตลาดแล้วความรับผิดต่อหนี้ก็ยังไม่จบ หากจำนวนเงินที่ได้น้อยกว่ายอดหนี้คงค้าง ผู้กู้ร่วมก็ต้องรับผิดในการชำระคืนเงินให้ครบต่อไป
จากการที่ต้องเข้ามารับผิดร่วมกันนี้ ผู้กู้แต่ละคนก็ย่อมต้องมีสิทธิรับชอบ คือการถือสิทธิความเป็นเจ้าของในทรัพย์สินนั้นๆ ด้วย ดังนั้น โดยปกติแล้ว เวลาจำนองก็จำนองชื่อร่วม เวลาไถ่ถอนจำนองก็จะกลายเป็นสินทรัพย์ของผู้กู้ร่วมทุกราย
อย่างไรก็ดี ในทางปฏิบัติก็มีลักษณะที่บิดาหรือมารดากู้ร่วมกับบุตรแล้วประสงค์จะยกให้เป็นกรรมสิทธิ์ของบุตรแต่เพียงผู้เดียว หรือพี่ต้องการยกให้น้อง สามีต้องการยกให้ภรรยา เป็นต้น สิ่งเหล่านี้ย่อมทำได้เพียงแต่ต้องระบุลงในแบบฟอร์มการขอสินเชื่อกับสถาบันการเงินในช่วงแรกๆ เลยว่าให้ใครเป็นผู้ถือกรรมสิทธิ์
เรื่องนี้สำคัญ เพราะเมื่อไถ่ถอนจำนองแล้วจะขอยกให้เป็นของฝ่ายใดฝ่ายหนึ่งนั้น ภาครัฐมองว่าเป็นการทำนิติกรรมสัญญาซื้อขาย ซึ่งอาจมีค่าธรรมเนียมการโอนและภาษีเงินได้บุคคลธรรมดามาเกี่ยวข้อง
กรณีผู้กู้ร่วมเป็นคู่สมรสชาวต่างชาติจะมีข้อจำกัดเรื่องการถือกรรมสิทธิ์ เพราะตามกฎหมายแล้วชาวต่างชาติไม่มีสิทธิเป็นเจ้าของที่ดินในประเทศไทยได้ (ยกเว้นกรณีที่เกี่ยวกับการส่งเสริมการลงทุน หรือบีโอไอ) แม้ว่าจะกู้ร่วมกันก็ตาม เมื่อถึงเวลาไถ่ถอนหลักประกัน กรรมสิทธิ์ยังคงเป็นของคู่สมรสชาวไทยแต่เพียงฝ่ายเดียว
การกู้ร่วมกับชาวต่างชาติยังส่งผลกระทบต่อเงื่อนไขการให้สินเชื่ออีกด้วย เช่น จำกัดวงเงินเหลือเพียงร้อยละ 50-60 ของราคาขายหรือราคาประเมินแล้วแต่อันไหนจะต่ำกว่า จากปกติประมาณร้อยละ 80-90 ของราคาประเมิน และจำกัดระยะเวลากู้เงินสูงสุดเหลือประมาณ 8 ปี จากปกติซึ่งอยู่ที่ 30 ปี
ในเรื่องการใช้สิทธิลดหย่อนภาษีนั้น ภาครัฐให้สิทธินำดอกเบี้ยเงินกู้เพื่อซื้ออสังหาริมทรัพย์ที่อยู่อาศัยมาลดหย่อนจากเงินได้พึงประเมินตามจำนวนที่จ่ายจริงแต่ไม่เกิน 1 แสนบาท ในแต่ละปีภาษี กรณีที่เป็นการกู้ร่วมกำหนดให้หารเท่าตามจำนวนผู้กู้ เช่น กู้ร่วมสองคนก็คือหารครึ่ง กู้ร่วมสามคนให้หารสาม ผู้กู้ไม่สามารถนำยอดดอกเบี้ยไปกำหนดการใช้สิทธิกันเองตามใจได้ แม้ว่าในทางปฏิบัติจะมีฝ่ายใดเป็นผู้ผ่อนชำระก็ตาม




