


ประกันบำนาญ ต้นทุนชีวิตสูงขึ้นตามอายุ
เชื่อว่าทุกคนเมื่อเข้าสู่ช่วงชีวิตหลังเกษียณ ต่างก็ต้องการสุขภาพกายที่ดี มีเงินใช้ไม่เดือดร้อน แต่การจะถึงเป้าหมายต้องลงมือทำตั้งแต่วันนี้
โดย...วารุณี อินวันนา
เชื่อว่าทุกคนเมื่อเข้าสู่ช่วงชีวิตหลังเกษียณ ต่างก็ต้องการสุขภาพกายที่ดี มีเงินใช้ไม่เดือดร้อน แต่การจะถึงเป้าหมายต้องลงมือทำตั้งแต่วันนี้
สมโพชน์ เกียรติไกรวัล รองประธานเจ้าหน้าที่บริหาร บริษัท โตเกียวมารีน ประกันชีวิต (ประเทศไทย) วัย 63 ปี จัดอยู่ในกลุ่มเกษียณ แต่ยังคงสนุกกับการทำงาน แบ่งปันประสบการณ์ว่า สิ่งที่สำคัญในการที่จะทำให้ชีวิตมีความสุขเมื่อเข้าสู่วัยเกษียณ คือสุขภาพที่ดี จัดเป็นเรื่องพื้นฐานที่ทุกคนต้องทำ ครอบคลุมการทานอาหาร การออกกำลังกาย และหลีกเลี่ยงสิ่งที่ทำร้ายร่างกาย
ส่วนเรื่องความเครียดหลีกเลี่ยงไม่ได้ เพราะในชีวิตการทำงานก็มีความเครียดเป็นเรื่องธรรมดา แต่ต้องรู้จักพักบ้าง หยุดคิดบ้าง เช่น ดูทีวี ดูหนัง ท่องเที่ยว ฟังเรื่องราวเบาๆ เพื่อให้ร่างกายและจิตใจได้พักผ่อน
ขณะที่เรื่องการเงินนั้น ขอบอกเลยให้ออมตั้งแต่อายุยังน้อย เพราะหลังอายุ 60 ปี ไม่มีประกันชีวิตที่ให้ประโยชน์ในรูปของการออมเลยที่ดี ที่ขายกันอยู่ในตลาดเบี้ยจะสูงมาก และถ้าจ่ายเบี้ยหลายปี ผู้ซื้อจะขาดทุน
นอกจากนี้ การประกันชีวิตสำหรับผู้สูงอายุ ยังเหมาะกับคนที่ไม่มีโรคประจำตัว หากมีโรคประจำตัวแล้วเสียชีวิตภายใน 2 ปีนับแต่ที่ซื้อประกันชีวิต ก็จะไม่ได้รับเงินก้อนที่เป็นความคุ้มครอง แต่จะได้รับเบี้ยที่จ่ายไป

ขณะที่ประกันอุบัติเหตุส่วนบุคคล เช่นเดียวกัน หากเสียชีวิตจากโรคประจำตัวก็จะไม่ได้รับการชดเชยสินไหมทดแทน แต่สามารถซื้อได้เพื่อเก็บไว้ยามเกิดอุบัติเหตุ และควรซื้อแบบที่มีค่ารักษาพยาบาลด้วย นอกเหนือจากคุ้มครองชีวิต
รวมถึงประกันสุขภาพหลังจากอายุ 60 ปีแล้ว ไม่มีบริษัทไหนรับประกันเช่นเดียวกัน ฉะนั้น จึงต้องวางแผนด้านประกันสุขภาพตั้งแต่ยังทำงานอยู่เช่นเดียวกัน หรือก่อนอายุ 60 ปี เพื่อที่จะได้รับความคุ้มครองต่อเนื่องหลังอายุ 60 ปี เพราะสมัยนี้ค่ารักษาพยาบาลต่อครั้งสูงมาก
แม้ช่วงที่ยังแข็งแรงชำระเบี้ย 10 ปี ไม่เจ็บป่วยเลย เกิดมาเจ็บป่วยหนักปีที่ 11 เข้าโรงพยาบาลเอกชนเคลมเพียงครั้งเดียวเท่ากับเบี้ยที่จ่ายไป 10 ปี ถือว่าคุ้ม
สมโพชน์ ฝากข้อคิดไว้ว่า โลกปัจจุบันจะคิดเพียงว่าทำวันนี้ให้ดีที่สุดไม่เพียงพอแล้ว ต้องเริ่มวางเป้าหมายในชีวิตหลังเกษียณด้วยว่าต้องการทำอะไร จะทำงานต่อไหม จะใช้เงินเท่าไหร่ หากไม่เตรียมอะไรไว้เลย แล้วชีวิตจะอยู่อย่างไร มีอายุยืนแล้วไม่มีเงินใช้ แถมสุขภาพอ่อนแอยิ่งลำบาก

ด้าน สุปีณัน พรรณเชษฐ์ ผู้อำนวยการอาวุโส ช่องทางการขายใหม่ และการทำตลาดภาพลักษณ์ บริษัท แอลเอ็มจี ประกันภัย อายุ 48 ปี วางแผนไว้ว่าจะมีชีวิตอยู่ถึงอายุ 84 ปี โดยดูจากญาติ ปู่ย่าตายาย ที่อายุยืน และหากเจ็บป่วยหนักเมื่อถึงอายุ 80 ปี จะขอจากไปตามธรรมชาติ ไม่ต้องการให้ใช้เทคโนโลยีทางการแพทย์มายืดอายุ
สำหรับประกันที่วางไว้ตอนนี้ คือ ประกันบำนาญ ประกันสุขภาพ ประกันอุบัติเหตุส่วนบุคคล ส่วนประกันชีวิตสะสมทรัพย์ มีไว้นิดหนึ่งเพื่อใช้หักภาษี เพราะเมื่อเกษียณแล้วไม่มีรายได้ประจำ จะมีเงินจากประกันบำนาญเริ่มจ่ายออกมาทันที ตรงเวลา ด้วยจำนวนเงินที่เท่ากันตลอด และเป็นความมั่นใจว่ามีรายได้นำมาจ่ายเป็นค่าเบี้ยประกันสุขภาพ
ทั้งนี้ เพื่อมั่นใจว่าเมื่อเจ็บป่วย จะได้เข้าโรงพยาบาลที่มีเครื่องมืออำนวยความสะดวก เทคโนโลยีที่ทันสมัย และได้รับการรักษาอย่างทันท่วงที เพราะค่ารักษาพยาบาล ค่ายา มีแนวโน้มจะเพิ่มขึ้นอย่างต่อเนื่อง เมื่อเกษียณการทำงานสวัสดิการด้านสุขภาพจะหายไป จึงต้องประกันตัวเอง ในการทำประกันสุขภาพควรจะซื้อกับบริษัทประกันสุขภาพที่ทำอยู่ในปัจจุบัน เพื่อให้ได้รับความคุ้มครองต่อเนื่อง เพราะเงื่อนไขประกันสุขภาพหลายแห่งจะไม่รับประกันคนที่อายุ 60 ปี นอกจากเป็นลูกค้าเก่า

ขณะที่การลงทุนจะดึงดูดความสนใจเราด้วยผลตอบแทน แต่ถ้าผลตอบแทนลดลง เงินต้นลดลง รับได้ไหม และมีเงินส่วนอื่นๆ ไว้รองรับชีวิตไหม
การลงทุนกับการทำประกันชีวิตแบบบำนาญ เป็นคนละส่วนกัน ซึ่งต้องมีทั้งสองส่วน ด้วยการวางแผนให้เกิดความสมดุล
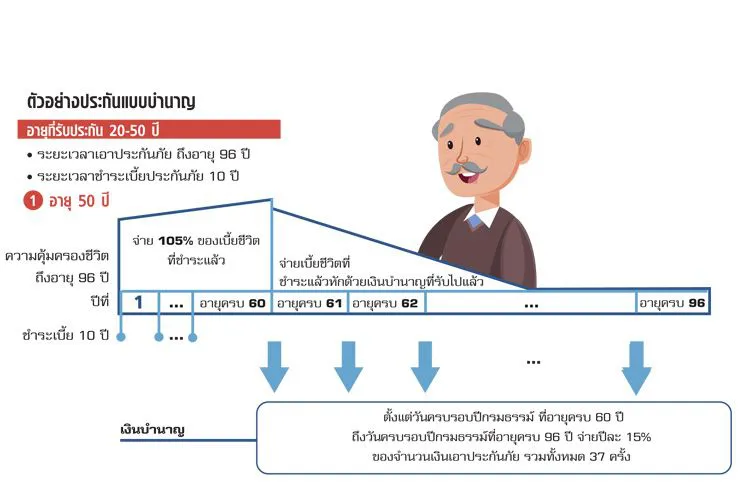
กรณี น้ำตาล อายุ 50 ปี ซื้อประกันชีวิตแบบบำนาญ ด้วยทุนประกันภัยหรือวงเงินความคุ้มครอง 3 แสนบาท ต้องจ่ายเบี้ยปีละ 92,700 บาท มีต้นทุนในการออมสูงกว่า น้ำตาลซื้อประกันบำนาญช่วงอายุ 25 ปี ถึง 4.74 หมื่นบาท เพื่อให้ได้เงินบำนาญปีละ 4.5 หมื่นบาท เท่ากับน้ำตาลอายุ 25 ปี
เมื่ออายุ 96 ปี ได้รับเงินบำนาญทั้งสิ้น 1,665,000 ล้านบาท น้ำตาลอายุ 50 ปี ได้รับเงินบำนาญมากกว่าเบี้ยประกันที่ชำระไป 10 ปี เป็นเงิน 7.38 แสนบาท ซึ่งได้น้อยกว่าน้ำตาลอายุ 25 ปี ที่ได้รับเงินบำนาญมากกว่าเบี้ยประกันที่ชำระไป 10 ปี เป็นเงินถึง 1,212,000 ล้านบาท
สำหรับส่วนต่างนี้ ยังไม่ได้รวมค่าภาษีที่ขอคืนจากการนำเบี้ยบำนาญไปลดหย่อนภาษีได้สูงสุดปีละ 2 แสนบาท ซึ่งจะได้เท่าไหร่นั้นขึ้นอยู่กับอัตราการเสียภาษีของแต่ละคน และผลตอบแทนที่ได้จากประกันชีวิตก็ไม่ต้องเสียภาษีด้วย เพราะรัฐบาลต้องการสนับสนุนให้ประชาชนออมเงินไว้ใช้หลังเกษียณ




