


รัฐบาลเทใจ ช่วยจ่าย กอช.
แม้ว่าจะไม่ได้เป็นข้าราชการ ไม่ได้มีบำเหน็จบำนาญ ไม่มีประกันสังคม และยิ่งไม่ต้องพูดถึงกองทุนสำรองเลี้ยงชีพ เพราะเป็น “คนทำอาชีพอิสระ” แต่ไม่ต้องน้อยใจว่าจะไม่มีใครช่วยออมเงินไว้ใช้ในวัยชรา เพราะรัฐบาลใจดียินดีจะช่วย ถ้าเรา...
แม้ว่าจะไม่ได้เป็นข้าราชการ ไม่ได้มีบำเหน็จบำนาญ ไม่มีประกันสังคม และยิ่งไม่ต้องพูดถึงกองทุนสำรองเลี้ยงชีพ เพราะเป็น “คนทำอาชีพอิสระ” แต่ไม่ต้องน้อยใจว่าจะไม่มีใครช่วยออมเงินไว้ใช้ในวัยชรา เพราะรัฐบาลใจดียินดีจะช่วย ถ้าเรา...
- สัญชาติไทย
- อายุ 15-60 ปี
- ไม่อยู่ในกองทุนตามกฎหมายอื่นที่ได้รับเงินสมทบจากรัฐหรือนายจ้างไม่อยู่ในระบบบำเหน็จบำนาญภาครัฐหรือเอกชน ซึ่งเรียกรวมๆ ว่าผู้ประกอบอาชีพอิสระ เช่น
เกษตรกร
ค้าขาย
รับจ้างทั่วไป
คนขับรถแท็กซี่
แม่บ้าน
ทนายความ
นักบัญชี
แพทย์
สถาปนิก
ลูกจ้างชั่วคราวของรัฐวิสาหกิจที่
ไม่เข้าประกันสังคม
นักเรียน นิสิต นักศึกษา
สมาชิกกองทุนสวัสดิการชุมชน (ไม่มีกฎหมายจัดตั้งกองทุน)
นักการเมือง (สส.) นักการเมืองท้องถิ่น ได้แก่ นายก อบจ. สมาชิกสภาจังหวัด นายกเทศมนตรี สมาชิกสภาเทศมนตรี
ข้าราชการเกษียณ พนักงานเอกชนที่เกษียณแล้ว
ถ้าเข้าเงื่อนไขทั้ง 3 ข้อนี้ ก็เดินเข้าไปสมัครเป็นสมาชิก กองทุนการออมแห่งชาติ (กอช.) ได้เลย
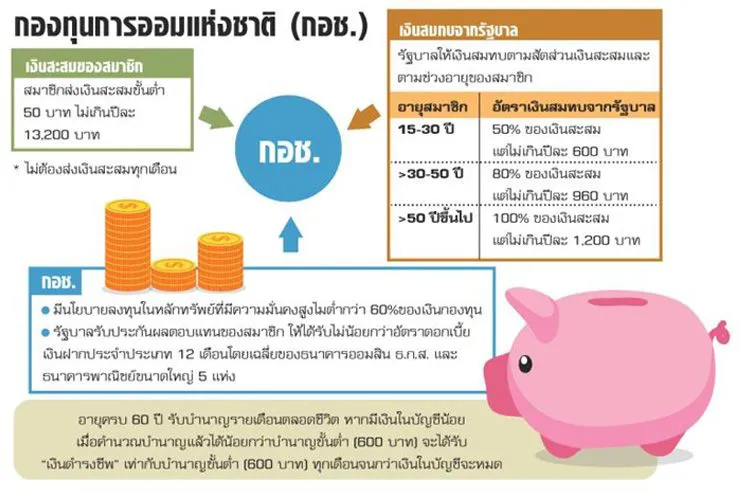
จากนั้นก็เริ่มออม หรือส่งเงินสะสมเข้ากองทุนได้ตั้งแต่ปีละ 50 บาท ไปจนถึง 1.32 หมื่นบาท โดยไม่จำเป็นต้องส่งเงินทุกเดือน ถ้าสะดวกจะส่งเดือนละครั้งสองครั้ง หรือปีละครั้งสองครั้ง ก็ไม่ว่ากัน แต่รวมๆ กันตลอดทั้งปีแล้วอย่าให้เกิน 1.32 หมื่นบาท
เมื่อเราส่งเงินสะสมเข้า กอช.แล้ว รัฐบาลจะช่วยออกเงินให้อีกส่วนหนึ่ง ตามสัดส่วนของเงินที่เราสะสมและช่วงอายุของเรา
เงินสมทบที่รัฐบาลช่วยออกให้สมพร จิตเป็นธม เลขาธิการ กอช. บอกว่า ถ้าคิดเป็นผลตอบแทนจากการออมได้ทันที ในอัตรา 4-9% ต่อปี
เพราะถ้าสะสมเต็มเพดานสะสมปีละ 1.32 หมื่นบาท
อายุ 15 ปี รัฐบาลสมทบให้ 600 บาท คิดเป็นผลตอบแทนประมาณ 4% ต่อปี ของเงินสะสม 1.32 หมื่นบาท
อายุ 30-50 ปี รัฐบาลสมทบ 960 บาท คิดเป็นผลตอบแทนประมาณ 7% ต่อปี ของเงินสะสม 1.32 หมื่นบาท
อายุ 50 ปีขึ้นไป รัฐบาลสมทบ 1,200 บาท คิดเป็นผลตอบแทนประมาณ 9% ของเงินสะสม 1.32 หมื่นบาท
เพราะฉะนั้นถ้าต้องการเงินสมทบจากรัฐบาลแบบ “เต็มเพดาน” ต้องออมให้ได้ปีละไม่ต่ำกว่า 1,200 บาท ไม่ว่าจะอยู่ในช่วงอายุไหนก็ตาม
และถ้าสะสมต่อเนื่องไปจนอายุครบ 60 ปี ก็จะได้รับบำนาญรายเดือนไปตลอดชีวิต แต่จะได้เดือนละเท่าไร ก็ขึ้นอยู่กับว่าที่ผ่านมาเราสะสมเดือนละเท่าไร และผลตอบแทนที่ กอช.ทำได้ อยู่ที่เท่าไร
จากตัวอย่างการคำนวณ “บำนาญที่คาดว่าจะได้รับ” ของ กอช.ที่มีสมมติฐานผลตอบแทนอยู่ที่ 4% ต่อปี
ถ้าเราเริ่มออมเงินเดือนละ 500 บาท เป็นประจำทุกเดือนตั้งแต่อายุ 15 ปี พออายุครบ 60 ปี เราจะมีบำนาญเดือนละ 4,327 บาท แต่ถ้าเริ่มเมื่ออายุ 30 ปี และออมเป็นเดือนละ 1,100 บาท พออายุครบ 60 ปี จะได้บำนาญเดือนละ 4,190 บาท
แม้ว่าเราจะออมน้อยจนทำให้เงินบำนาญที่เฉลี่ยออกมาเป็นรายเดือนแล้วได้น้อยกว่า 600 บาท ซึ่งเป็นเกณฑ์เงินบำนาญขั้นต่ำ เราก็จะได้รับ “เงินดำรงชีพ” เดือนละ 600 บาท ไปจนกว่าเงินในบัญชีเราจะหมด
เช่น เมื่อวันที่อายุครบ 60 ปี เงินบำนาญในบัญชีส่วนตัวของเรามีอยู่ 6 หมื่นบาท พอหารด้วย 240 เดือน หรือจนอายุ 80 ปีแล้ว จะได้บำนาญแค่เดือนละ 250 บาท กอช.จะเอาเงินจำนวนนี้มาจ่ายเป็นเงินดำรงชีพเดือนละ 600 บาท ไปจนกว่าเงินเราจะหมด ซึ่งอาจจะได้ไปประมาณ 8-9 ปี หลังเกษียณ
แต่ถ้าเราสามารถออมจนทำให้ได้บำนาญเดือนละ 600 บาท เราจะได้ตลอดไป แม้ว่าจะมีชีวิตอยู่จนอายุจะเกิน 80 ปีไปแล้ว หรือแม้ว่าเงินบำนาญในบัญชีส่วนตัวจะหมดไปแล้ว แต่ กอช.ก็จะนำเงินกองกลางมาจ่ายให้เราไปตลอดชีวิต และยังได้สิทธิรับเบี้ยยังชีพผู้สูงอายุเหมือนเดิม




