


ลงทุนเพิ่ม เติมสุขวัยเกษียณ เลือก PVD หรือ RMF ?
เริ่มแล้วจ้า หลังจากที่รอคอยกันมานาน พระราชบัญญัติกองทุนสำรองเลี้ยงชีพ (ฉบับที่ 4) พ.ศ.2558
โดย...สวลี ตันกุลรัตน์ [email protected]
เริ่มแล้วจ้า หลังจากที่รอคอยกันมานาน พระราชบัญญัติกองทุนสำรองเลี้ยงชีพ (ฉบับที่ 4) พ.ศ.2558 ก็มีผลบังคับใช้แล้ว นับตั้งแต่วันที่ 9 พ.ย. 2558
ไม่ได้แค่รอการเปิดโอกาสให้โอนเงินจากกองทุนสำรองเลี้ยงชีพ (PVD) ไปลงทุนต่อเนื่องในกองทุนรวมเพื่อการเลี้ยงชีพ (RMF) เท่านั้น เพราะข้อนี้เป็นประโยชน์สำหรับคนที่ลาออกจากงาน หรือ กองทุนปิดตัวไป
แต่สำหรับคนที่ยังรักษาสภาพ “มนุษย์เงินเดือน” ไว้อย่างเหนียวแน่นอย่างเรา ตั้งตารอคอยการเปิดโอกาสให้เราสามารถสะสมเงินใน PVD ได้มากขึ้นต่างหาก
เพราะรู้แน่แก่ใจมานานแล้วว่า ถ้ายังรักษาอัตราเงินสะสมตามกฎระเบียบเดิมไว้ไปจนวันเกษียณ คงทำให้ชีวิตหลังเกษียณไม่มีความสุขได้อย่างเต็มที่
สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) เคยให้ข้อมูลไว้ว่า โดยเฉลี่ยแล้วเงินที่สมาชิกกองทุน PVD จะได้รับเมื่อวันเกษียณอยู่ที่คนละ 3.1 แสนบาท ซึ่งหากจะแบ่งไว้ใช้ในอีก 20 ปีข้างหน้า จะเท่ากับเดือนละ 1,303 บาทเท่านั้น
เปิดทางลงทุนเพิ่ม
ถ้าเป็นเมื่อก่อน (ตอนที่ พ.ร.บ.กองทุนสำรองเลี้ยงชีพ ฉบับที่ 4 ยังไม่มีผลบังคับใช้) เราสามารถส่งเงินสะสมเข้ากองทุน PVD ได้ตั้งแต่ 2-15% ของค่าจ้าง เช่นเดียวกับที่นายจ้างจะต้องจ่ายเงินสมทบเข้ากองทุนในอัตราเดียวกัน แต่มีเงื่อนไขเล็กๆ กำหนดไว้ว่า “นายจ้างห้ามจ่ายต่ำกว่าลูกจ้าง”
เพราะฉะนั้นทำให้นายจ้างหลายรายกำหนดเพดานการสะสมเงินของลูกจ้างเอาไว้แค่อัตราส่วนที่นายจ้างสามารถจะจ่ายสมทบได้ ซึ่งส่วนใหญ่จะอยู่ระหว่าง 3-5% ของค่าจ้าง
เท่ากับว่า ในแต่ละเดือนลูกจ้างสะสม 3-5% บวกกับเงินสมทบที่นายจ้างจ่ายให้อีก 3-5% รวมกันแล้วเราจะมีเงินออมเพื่อการเกษียณประมาณ 6-10% ของค่าจ้าง ซึ่งยังถือว่า “น้อยเกินไป” ถ้าจะให้เพียงพอสำหรับการใช้จ่ายวัยเกษียณ
นอกจากนี้ ในเวลาที่นายจ้างต้องการลดค่าใช้จ่ายของบริษัทก็อาจจะมาปรับลดอัตราเงินสมทบให้ต่ำลงไปอีกก็ได้
สมจินต์ ศรไพศาล กรรมการผู้จัดการ บริษัทหลักทรัพย์จัดการกองทุน (บลจ.) ทหารไทย แนะนำว่า อย่างน้อยๆ เราควรจะออมเงินให้ได้อย่างน้อย 20% ของรายได้ในแต่ละเดือน
“เราจะมีเงินพอใช้ในวัยเกษียณหรือไม่ ตัวเลข 15+5 เป็นตัวเลขที่สำคัญ เพราะการออมในอัตราประมาณ 15-20% ของรายได้ในแต่ละเดือนจะเป็นปัจจัยความสำเร็จ เนื่องจากในปัจจุบันอัตราผลตอบแทนที่คาดหวังจากการลงทุนลดลง เพราะฉะนั้นถ้าไม่วางแผนแต่เนิ่นๆ จะมีเงินไม่พอใช้แน่ๆ” สมจินต์ กล่าว
ตัวเลข 15+5 ของ สมจินต์ คือ ส่วนผสมของเงินสะสม 15% ของค่าจ้าง กับเงินสมทบอีก 5% ของค่าจ้าง ซึ่งไม่มีทางเป็นไปได้เลยถ้าไม่มีการแก้กฎหมายใหม่
เพราะ พ.ร.บ.กองทุนสำรองเลี้ยงชีพ ฉบับที่ 4 แก้ไขข้อความในมาตรา 10 โดยการตัดข้อความที่บังคับให้ “นายจ้างจ่ายสมทบเงินเข้ากองทุนตามจำนวนลูกจ้างในอัตราไม่ต่ำกว่าเงินสะสมของลูกจ้าง” ออกไป
เพียงเท่านี้ก็เป็นการเปิดทางให้ลูกจ้างสามารถจ่ายเงินสะสมได้เพิ่มขึ้น โดยสามารถสะสมได้สูงสุด 15% ของค่าจ้าง ไม่ติดเพดานที่นายจ้างกำหนดไว้
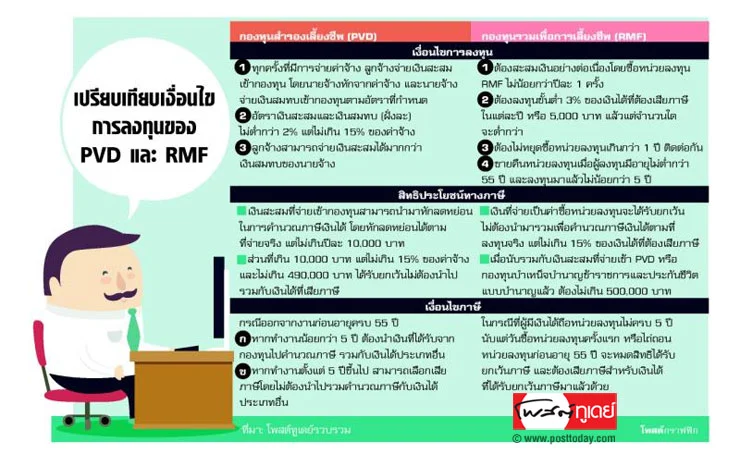
อย่างไรก็ตาม สมจินต์ บอกว่า สูตรการออม 15+5 ของเขา ไม่ได้เป็นการบีบบังคับให้ลูกจ้างทุกคนต้องไปเพิ่มอัตราการจ่ายเงินสะสมใน PVD จนเต็มเพดาน 15% เสมอไป เพราะยังมีอีกทางเลือกหนึ่ง คือ การลงทุนในกองทุนรวมเพื่อการเลี้ยงชีพ (RMF) ที่มีวัตถุประสงค์เพื่อเตรียมพร้อมสำหรับวัยเกษียณเหมือนกัน และได้สิทธิประโยชน์ทางภาษีไม่ต่างกัน
“การซื้อ RMF ให้เต็มสิทธิก็ตอบโจทย์ได้เช่นเดียวกัน” สมจินต์ กล่าว
ทีนี้ก็มาถึงส่วนที่ยากที่สุด คือ แล้วถ้าเรามีทางเลือกที่จะเพิ่มอัตราเงินสะสมใน PVD และลงทุนเพิ่มใน RMF เราจะตัดสินใจอย่างไร เพราะทั้งสองกองทุนต่างมีจุดเด่นจุดด้อยที่แตกต่างกัน
ลงทุน PVD ก็ดี
สาเหตุที่ทำให้การออมเพื่อวัยเกษียณผ่านกองทุน PVD มีประสิทธิภาพมากกว่าการออมด้วยช่องทางอื่นๆ คือ “ระเบียบวินัยในการออม” เพราะกฎหมายกำหนดไว้ชัดเจนเลยว่า
“ทุกครั้งที่มีการจ่ายค่าจ้าง ให้ลูกจ้างจ่ายเงินสะสมเข้ากองทุนโดยให้นายจ้างหักจากค่าจ้าง และให้นายจ้างจ่ายเงินสมทบเข้ากองทุนตามอัตราที่กำหนด”
นั่นหมายความว่า เราจะได้ใช้หลักการ “ออมก่อน ใช้ทีหลัง” อย่างแน่นอน ในขณะที่การออมด้วยตัวเองอาจจะทำให้เราแอบออกนอกลู่นอกทางได้ง่ายกว่า
แต่กองทุน PVD ก็มีข้อด้อยอยู่เหมือนกัน เพราะบางกองทุนมีความยืดหยุ่นต่ำ เพราะในบางกองทุน สมาชิกกองทุน (ซึ่งก็คือลูกจ้าง) ไม่สามารถเลือกนโยบายลงทุนได้เอง แต่ต้องลงทุนตามนโยบายที่คณะกรรมการกองทุนเลือกไว้ให้ ซึ่งไม่ได้เหมาะกับสมาชิกกองทุนทุกคน
เช่น คนที่อายุน้อยๆ อยากจะลงทุนที่มีความเสี่ยงสูง แต่ในกองทุนมีเพียงนโยบายเดียวที่ลงทุนแต่ตราสารหนี้ ซึ่งเหมาะสำหรับคนอายุมากใกล้เกษียณ ที่ไม่ต้องการให้เงินในกองทุนผันผวนเกินไป
ขณะที่บางกองทุนอาจจะมีนโยบายการลงทุนให้เลือกมากกว่า 1 นโยบาย แต่ก็ยังไม่หลากหลายเท่าที่ควร เช่น ไม่สามารถลงทุนหุ้นได้เต็ม 100% ของเงินที่มีอยู่ หรือ ไม่มีการลงทุนในต่างประเทศให้เลือกลงทุน ทำให้การจัดสรรพอร์ตลงทุนให้เหมาะสมกับตัวเองทำได้ยาก
นอกจากนี้ กองทุน PVD ส่วนใหญ่ยังไม่สามารถสับเปลี่ยนหน่วยลงทุน หรือเปลี่ยนนโยบายลงทุนได้ตามต้องการ เพราะเปิดให้เปลี่ยนนโยบายการลงทุนได้ปีละไม่กี่ครั้งเท่านั้น
ลงทุน RMF ก็ได้
แต่ถ้าเป็นการลงทุนใน RMF จะมีความยืดหยุ่นมากกว่า โดยมีให้เลือกลงทุนหลากหลายนโยบายตั้งแต่ตราสารหนี้ หุ้น อสังหาริมทรัพย์ ทองคำ ทั้งในประเทศและต่างประเทศ มีทั้งที่จัดพอร์ตแบบสำเร็จรูป หรือ จะผสมด้วยตัวเอง ซึ่งในปัจจุบันมีมากกว่า 150 กองทุน
แถมยังสามารถสับเปลี่ยนหน่วยลงทุนได้ไม่จำกัดเวลา ทำให้เราสามารถปรับพอร์ตให้เป็นไปอย่างที่ต้องการเมื่อไรก็ได้
เพียงแต่การลงทุนกับ RMF ที่ไม่มีใครมาบังคับ อาจจะทำให้เราไขว้เขวได้ง่าย แต่สามารถแก้ไขได้ด้วยการเลือกใช้บริการ “ตัดบัญชีอัตโนมัติ” แบบเป็นประจำในวันที่เงินเดือนออก เหมือนกับที่นายจ้างหักค่าจ้างส่งไป PVD แถมยังเหมาะกับคนที่ไม่มี PVD เป็นของตัวเองอีกด้วย




