


เมื่อใช้หัวใจนำทาง การลงทุนจึงไร้เหตุผล
เชื่อหรือไม่ว่า พวกเราเป็นคน “ไม่มีเหตุผล” เมื่อต้องตัดสินใจเรื่องสำคัญๆ เช่น เรื่องการเงินและลงทุน
เชื่อหรือไม่ว่า พวกเราเป็นคน “ไม่มีเหตุผล”
เมื่อต้องตัดสินใจเรื่องสำคัญๆ เช่น เรื่องการเงินและลงทุน แทนที่เราจะตัดสินใจอย่างมีเหตุมีผล เพื่อให้ได้กำไรสูงสุด (ตามทฤษฎี) แต่เรากลับใช้หัวใจ ใช้ความรู้สึก ใช้ความเชื่อ ใช้สัญชาตญาณ ใช้ความเคยชิน ฯลฯ จนทำให้การลงทุนของเราผิดพลาด
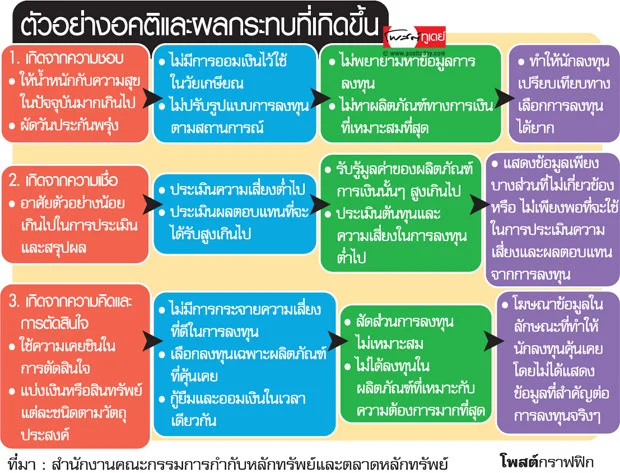
นั่นเพราะเรามี “อคติ” ที่ทำให้การตัดสินใจของเราไม่ค่อยจะสมเหตุสมผลเท่าไรนัก ซึ่งในทฤษฎี “การเงินเชิงพฤติกรรม” (Behavioral Finance) บอกว่า คนเรามีอคติตั้งหลายอย่างที่ทำให้เราตัดสินใจผิดพลาด เช่น
ตัดสินใจตามคนหมู่มาก
เรียกว่า ใครไปทางไหนเราก็แห่ตามเขาไปด้วย ทั้งๆ ที่ยังไม่ทันได้ศึกษาหาข้อมูลว่า สิ่งที่คนส่วนใหญ่เขาทำกันนั้นมันถูกหรือผิด แต่เราก็มักจะคิดว่า “ใครๆ เขาก็ทำกัน มันก็ไม่น่าจะผิด”
นอกจากนี้ ในบางเรื่องที่เรารู้ทั้งรู้ว่า มันอาจจะผิดแต่เราก็ทน “แรงกดดันทางสังคม” ไม่ไหว จนต้องยอม “ตามน้ำ” ไปกับเขาด้วย
ลองสมมติว่า เราขับรถมาติดไฟแดงอยู่ที่ถนนว่างเปล่า ไม่มีรถผ่านไปผ่านมาสักคัน เราจะทำอย่างไร เราจะยอมจอดติดไฟแดงและรอจนกว่าจะไฟเขียวหรือไม่ หรือเราจะมองซ้ายมองขวาแล้วขับฝ่าไฟแดงออกไป
ถ้าเราเลือกที่จะรอจนกว่าจะเห็นสัญญาณไฟเขียว แต่ในตอนนั้นเองก็มีรถคันอื่นๆ ขับฝ่าไฟแดงออกไป แถมยังมีรถอีกหลายคันที่มาจ่อท้ายต่างบีบแตรเร่งให้เราฝ่าไฟแดง เราจะทำอย่างไร
ในท้ายที่สุด เราอาจจะต้องยอมขับฝ่าไฟแดง เพราะทนแรงกดดันจากเสียงแตรไม่ไหวและก็คิดว่า คนอื่นๆ เขาก็ฝ่าไฟแดงกันได้ไม่เห็นเป็นอะไร
การลงทุนก็เหมือนกัน นักลงทุนส่วนใหญ่ก็มักจะตัดสินใจซื้อหรือขายตามคนหมู่มาก โดยไม่ทันได้ศึกษาข้อมูลให้ดีเสียก่อน
มั่นใจในตัวเองมากเกินไป
เวลาตลาดหุ้นเป็นขาขึ้น เรามักจะเห็น “เซียนหุ้นหน้าใหม่” เพิ่มมากขึ้นตามไปด้วย และเซียนหุ้นเหล่านี้ก็มักจะ “มั่นใจตัวเองมากเกินไป” หรือมองโลกในแง่ดีเกินไป โดยคิดว่าตัวเองสามารถประสบความสำเร็จจากการลงทุนได้ง่ายๆ และมีความสามารถในการลงทุนดีกว่าคนอื่น
เมื่อมีความมั่นใจตัวเองมากๆ ก็มักจะประมาท ไม่ศึกษาข้อมูลให้รอบคอบ ลงทุนที่มีความเสี่ยงเกินกว่าที่จะรับได้ (เช่น ทุ่มซื้อสุดตัว เทหมดหน้าตัก) จะซื้อๆ ขายๆ บ่อย เพราะคิดว่าสามารถเดาตลาดได้แม่นยำ หรือลงทุนสินทรัพย์ที่มีความซับซ้อนเกินกว่าความสามารถของตัวเอง
และถ้าเหตุการณ์ไม่เป็นไปอย่างที่คิด เซียนพวกนี้ก็จะเจ็บหนักมากที่สุด
กลัวขาดทุน VS ไม่กล้ากำไร
ในจำนวนเงินเท่ากัน แต่เมื่ออยู่กันคนละสถานการณ์ ทำให้รู้สึกต่างกัน
สถานการณ์แรก อยู่ดีๆ ก็มีคนนำเงินมาให้เราฟรีๆ 1 หมื่นบาท เราจะดีใจมากแค่ไหน
สถานการณ์ที่สอง อยู่ๆ ก็ถูกขโมยเงินไป 1 หมื่นบาท เราจะเสียใจมากแค่ไหน
ความรู้สึกมีความสุขที่ได้เงิน 1 บาท มันเท่ากับความรู้สึกทุกข์ที่ต้องเสียเงิน 1 หมื่นบาทหรือไม่
แน่นอนว่า สุขจากการได้รับ กับ ทุกข์จากการสูญเสีย ไม่เท่ากัน
แม้แต่สุขจากการได้รับเงิน 1 หมื่นบาทในแต่ละสถานการณ์ก็ยังไม่เท่ากัน เพราะเราคงมีความสุขนิดหน่อยถ้าเราไม่ได้กำลังเดือดร้อนเรื่องเงิน แต่ถ้าเรากำลังเดือดร้อนอยู่พอดีรับรองเลยว่า เราจะมีความสุขมากที่สุดที่ได้เงินก้อนนี้มา
ทำไมสุขกับทุกข์จึงไม่เท่ากัน ทั้งๆ ที่เป็นเงินจำนวนเดียวกัน
นั่นเพราะการสูญเสียมีผลกระทบกับอารมณ์ของเรามากกว่าการได้รับ เราก็เลย “รังเกียจความสูญเสีย” จึงเป็นที่มาของการ “กอดหุ้นเน่า” เอาไว้เต็มพอร์ต เพราะเราไม่อยากจะรับรู้ว่าเราขาดทุน โดยคิดว่า “ไม่ขาย ไม่ขาดทุน” และในทางกลับกันเรากลับตัดสินใจขายหุ้นที่มีกำไรออกไป
พฤติกรรมที่ไม่มีเหตุผลนี้มีข้อพิสูจน์มาแล้ว โดย ชนัธฌา ศิวโมกษธรรม และสรร พัวจันทร์ คณะบริหารธุรกิจ มหาวิทยาลัยเกษตรศาสตร์ เมื่อปี 2548 ในงานวิจัยเรื่อง “การเงินเชิงพฤติกรรม : กรณีศึกษาของพฤติกรรมนักลงทุนไทยในตลาดหลักทรัพย์แห่งประเทศไทย”
ผู้วิจัยบอกว่า นั่นเป็นครั้งแรกในประเทศไทยที่มีการศึกษาพฤติกรรมของนักลงทุนรายย่อยในตลาดหลักทรัพย์แห่งประเทศไทยตามแบบการเงินเชิงพฤติกรรม
ผลการวิจัยข้อหนึ่งที่สนับสนุนแนวคิดว่า นักลงทุนส่วนใหญ่กลัวที่จะขาดทุน แต่ก็ไม่กล้าจะกำไร (มากๆ) ด้วยเช่นกัน เพราะเมื่อเจอกับสถานการณ์ขาดทุนก็จะมีพฤติกรรมหลีกเลี่ยงการขาดทุน โดยไม่ยอมขายเพื่อตัดขาดทุน แต่ในสถานการณ์ที่ทำให้เกิดกำไร นักลงทุนจะหลีกเลี่ยงความเสี่ยง โดยทยอยขายเพราะกลัวการเปลี่ยนแปลงในอนาคต
การสร้างกรอบความคิด
เรามักสร้างกรอบความคิดบางอย่างขึ้นมา ซึ่งเป็นส่วนหนึ่งที่ทำให้การรับรู้และประเมินข้อมูลของเราผิดพลาด และมักจะถูกลวงให้หลงเชื่อข้อมูลที่ผิดพลาด หรือถูกลวงให้คล้อยตามในทิศทางใดทิศทางหนึ่ง
หนึ่งในกรอบความคิดที่กลายเป็น “ภาพลวงตา” ทำให้เรามักจะมองข้ามสิ่งที่ดีที่สุดและถูกหลอกได้ง่าย คือ ชอบอะไรแบบ “กลางๆ” ไม่ต้องดีที่สุดก็ได้ ขอแค่อย่าแย่ที่สุดก็พอ
เพราะฉะนั้น นักการตลาดทางการเงินจึงนำเสนอข้อมูลที่สามารถจูงใจให้เราเลือกลงทุน “แบบกลางๆ” อย่างที่เราชอบ ทั้งๆ ที่จริงๆ แล้วมันเป็นเพียงการลวงด้วยรูปแบบการนำเสนอข้อมูลเท่านั้น
การใช้ตัวแทน
เรามัก “เหมารวม” หรือตัดสินสิ่งที่เราเห็นว่า มันจะต้องเป็นเหมือนที่เราเคยรู้มา ทั้งๆ ที่มันอาจจะไม่เป็นความจริงทั้งหมดก็ได้
ตัวอย่างเช่น ถ้ามีคนพูดถึงเพื่อนเขาคนหนึ่งให้เราฟังว่า เพื่อนเขาฉลาดมาก โดยเฉพาะวิชาด้านวิทยาศาสตร์ แม้ไม่ค่อยจะมีความคิดสร้างสรรค์เท่าไรนัก แต่เขาก็มุ่งมั่น ยึดตัวเองเป็นที่ตั้ง แต่ก็มีเพื่อนเยอะและชอบสังสรรค์ ถามว่าเพื่อนเขาคนนี้เรียนปริญญาโทสาขาอะไร ระหว่างวิศวกรรมศาสตร์กับบริหารธุรกิจ
คนส่วนใหญ่จะตอบว่า วิศวกรรมศาสตร์ ทั้งๆ ที่เขาอาจจะจบวิศวะ ในระดับปริญญาตรี และมาต่อปริญญาโทบริหารธุรกิจก็ได้
นอกจากนี้ ยังมีอีกหลายเรื่องที่เรามักจะตัดสินใจแบบเหมารวม เช่น เราเชื่อว่า คนที่พูดภาษาอังกฤษได้ดีจะเป็นคนเก่ง หรือบริษัทที่ได้รับความนิยมจะเป็นหุ้นที่น่าลงทุน (ซึ่งมันอาจจะไม่จริงเสมอไป)
ผัดวันประกันพรุ่ง
เรารู้ไหมว่า การประหยัดอดออมเป็นสิ่งที่เราควรจะทำ
เรารู้ไหมว่า วิธีการออมที่ดีที่สุด คือ แบ่งเงินไปออมก่อน แล้วเหลือเท่าไรก็ใช้เท่านั้น
เรารู้ไหมว่า การก่อหนี้เกินตัวเป็นสิ่งไม่ดี และทำให้เราลำบากในภายหลัง
เรารู้ไหมว่า เราต้องออมและลงทุนเพื่อเก็บไว้ใช้ในวัยเกษียณ
เชื่อเถอะว่า เราทุกคนรู้เรื่องพวกนี้ดีและตั้งใจจะทำให้ได้ แต่คนส่วนใหญ่ยังไม่ลงมือทำและบอกกับตัวเองว่า “เอาไว้ก่อน เดี๋ยวค่อยทำ”
ดวงมน จึงเสถียรทรัพย์ ผู้ช่วยเลขาธิการ คณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) กล่าวไว้ในการรบรรยายเรื่อง “พฤติกรรมผู้ลงทุน : ใครได้ ใครเสีย แล้วผู้กำกับทำอะไร” (ซึ่งเป็นที่มาของบทความในตอนนี้) ว่า
“เรารู้ว่า เราจะแก่ เราจะเกษียณ เรารู้ปัญหานี้ แต่เราไม่ทำอะไร เพราะคำว่า ผัดวันประกันพรุ่ง มันอยู่กับเราตลอด ไม่ใช่ว่าเราไม่รู้ แต่เราไม่ทำต่างหาก”
ทำบัญชีในสมอง
คนเรามักจัดหมวดหมู่สิ่งต่างๆ โดยอัตโนมัติ รวมถึงการจัดเงินออกเป็นหมวดหมู่ หรือเป็นบัญชีต่างๆ ตามวัตถุประสงค์ ซึ่งเรียกว่า “การทำบัญชีในสมอง” ทำให้เราตัดสินใจใช้เงินอย่างไม่สมเหตุสมผล
ตัวอย่างเช่น ถ้าเรากำลังต่อคิวซื้อตั๋วหนัง เมื่อถึงคิวที่เราจะเลือกที่นั่ง ปรากฏว่า เงินในกระเป๋าหายไป 200 บาท เท่ากับราคาตั๋วหนัง เราจะยังซื้อตั๋วหนังอีกไหม...คนส่วนใหญ่จะตอบว่า “ซื้อ”
แต่อีกกรณีหนึ่ง คือ ถ้าเราซื้อตั๋วหนังราคา 200 บาทมาแล้ว แต่ทำหายระหว่างรอเวลาเข้าชม เราจะเดินไปซื้อตั๋วใบใหม่หรือไม่...คนส่วนใหญ่จะตอบว่า “ไม่ซื้อ”
ทำไมถึงเป็นเช่นนี้ ทั้งๆ ที่สองกรณีนี้เราเสียเงินเท่ากัน ทำไมเราถึงตัดสินใจต่างกัน
นั่นเพราะกรณีแรก เรายังไม่ได้จ่ายเงินออกไป สมองก็เลยยังไม่ได้บันทึกบัญชีลงไป ขณะที่กรณีที่สองเราจ่ายเงินไปแล้ว เงินจำนวนนี้ถูกบันทึกไว้ในบัญชีในสมองเราเรียบร้อยแล้ว
อีกตัวอย่างหนึ่ง คือ เรามีเงินเก็บก้อนหนึ่งฝากไว้ในธนาคาร (ได้ดอกเบี้ยปีละไม่ถึง 2%) โดยตั้งใจจะเก็บไว้เพื่อดาวน์บ้าน แต่ในขณะเดียวกันเราก็มีหนี้บัตรเครดิตก้อนโตที่ต้องเสียดอกเบี้ย 20% ต่อปี แต่เราก็ไม่คิดจะเอาเงินเก็บที่ได้ดอกเบี้ยน้อยนิดมาจ่ายหนี้บัตรเครดิต เพราะคิดว่าเงินเก็บเพื่อดาวน์บ้านมันสำคัญมากที่สุด
“เคยสงสัยไหมว่า ทำไมเงินที่ได้มาเป็นพิเศษ เช่น โบนัส เราถึงได้ใช้เงินก้อนนี้แบบไม่มีเหตุผล เรามักใช้เงินก้อนนี้ซื้ออะไรที่เราอยากได้ เราไม่ได้ใช้เงินก้อนนี้เหมือนกับเงินเดือน ทั้งๆ ที่เป็นเงินเท่ากัน เพราะในสมองเราคิดว่า มันเป็นคนละบัญชีกัน ซึ่งผู้ประกอบการก็รู้พฤติกรรมนี้ดี เพราะฉะนั้นในช่วงเวลาแบบนี้จึงมีอะไรออกมาล่อใจเรา” ดวงมน กล่าว
ความพยายามของ ‘ผู้กำกับ’
นอกจากนี้ ยังมีอคติอีกหลายอย่างที่ทำให้เราตัดสินใจผิดพลาด และดูเหมือนว่า “ผู้กำกับ” อย่าง ก.ล.ต.จะเข้าใจพฤติกรรมของนักลงทุนเป็นอย่างดี จึงพยายามทำทุกทางเพื่อช่วยกระตุ้นให้เรา “ปรับเปลี่ยนพฤติกรรม”
เริ่มตั้งแต่การให้ความรู้ทางการเงิน สร้างทางเลือกให้เราเข้าถึงการลงทุนได้ง่ายขึ้น และการออกกฎเกณฑ์ต่างๆ เพื่อควบคุมการทำงานของผู้ประกอบการด้านการเงินและป้องกันนักลงทุนจากอคติบางอย่าง เช่น
กำหนดให้นักลงทุนทำแบบประเมินการยอมรับความเสี่ยงของตัวเองจะได้ไม่ลงทุนแบบมั่นใจในตัวเองเกินไป
การควบคุมและป้องกันการเผยแพร่ข้อมูลที่ยังไม่ได้รับการยืนยัน เพื่อป้องกันนักลงทุนแห่ไปลงทุนตามกันทั้งๆ ที่ข้อมูลไม่เป็นความจริง
บังคับให้คนขายกองทุนรวมต้องแสดงผลดำเนินงานของกองทุนอื่นๆ ในกลุ่มเดียวกัน เพื่อเป็นข้อมูลประกอบการตัดสินใจ นักลงทุนจะได้ไม่ถูกลวงด้วยข้อมูลที่คลาดเคลื่อน
แต่ไม่ว่า “ผู้กำกับ” หรือใครๆ จะพยายามมากขนาดไหนก็คงจะไม่ช่วยเราได้มากเท่ากับความพยายามใช้เหตุผลด้วยตัวเราเอง




