ปลุกประกัน..ต้องทันโลก
การเปลี่ยนแปลงทางเศรษฐกิจ สังคม ภัยธรรมชาติ เกณฑ์การควบคุมความมั่นคงด้านการเงินที่เข้มงวดของภาครัฐ
การเปลี่ยนแปลงทางเศรษฐกิจ สังคม ภัยธรรมชาติ เกณฑ์การควบคุมความมั่นคงด้านการเงินที่เข้มงวดของภาครัฐ
โดย...วารุณี อินวันนา
การเปลี่ยนแปลงทางเศรษฐกิจ สังคม ภัยธรรมชาติ เกณฑ์การควบคุมความมั่นคงด้านการเงินที่เข้มงวดของภาครัฐ เป็นความเสี่ยงที่ระดับผู้บริหารประกันภัยพยายามฉายภาพให้บุคลากรประกันภัยตื่นตัวและปรับแนวคิด การทำงานให้ทัน นำพาบริษัทก้าวไปข้างหน้า เพิ่มโอกาสในการชิงส่วนแบ่งตลาดในอนาคต
อานนท์ โอภาสพิมลธรรม ผู้อำนวยการใหญ่และประธานเจ้าหน้าที่ปฏิบัติการ บริษัท ไทยรับประกันภัยต่อ สรุปภาพการเปลี่ยนแปลงที่ส่งผลกระทบต่อประกันภัยไทยที่เห็นชัดเจนและเร็ว คือ ภัยธรรมชาติที่มีความรุนแรงขึ้นทำให้เบี้ยประกันภัยจะถูกปรับเพิ่มขึ้นทั่วโลก

“ราคาเบี้ยประกันภัยต่อที่มีการต่ออายุเมื่อปีที่ผ่านมาถูกปรับขึ้น 50% จากเดิม อันเป็นผลจากแผ่นดินไหวที่นิวซีแลนด์ สร้างความสูญเสียต่อประกันภัยประมาณ 1 หมื่นล้านเหรียญสหรัฐ หรือสึนามิที่ญี่ปุ่น เสียหายต่อธุรกิจประกันภัยประมาณ 3 หมื่นล้านเหรียญสหรัฐ และสร้างความเสียหายต่อเศรษฐกิจของประเทศโดยรวมประมาณ 3 แสนล้านเหรียญสหรัฐ” อานนท์ กล่าว
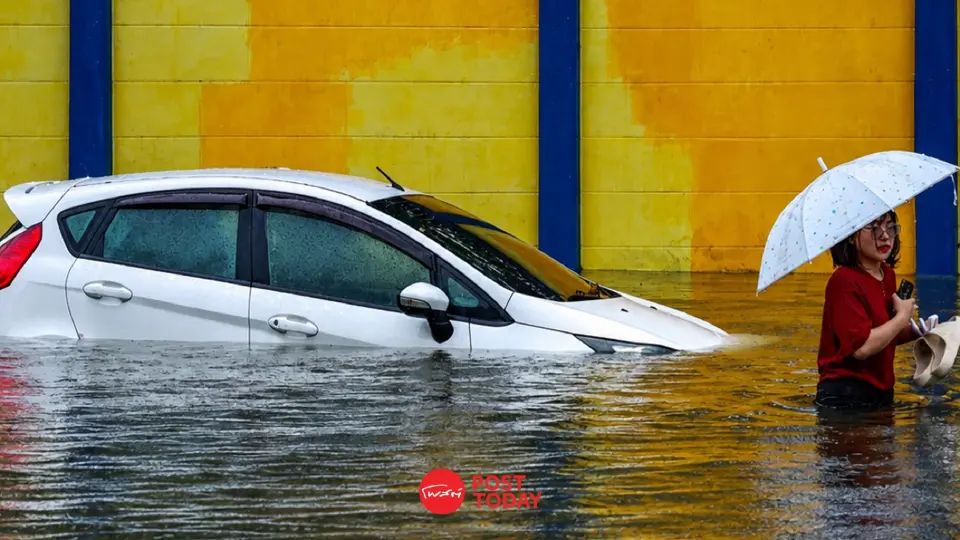
ขณะที่น้ำท่วมในประเทศไทยปลายเดือน ต.ค. 2553 ที่ผ่านมาสร้างความเสียหาย 6,200 ล้านบาท และสร้างความเสียหายต่อเศรษฐกิจไทย 6 หมื่นล้านบาท
อานนท์ กล่าวว่า หน้าที่ของประกันภัย คือ จะบริหารความเสี่ยงภัยจากธรรมชาติอย่างไร จากการที่ประชาชนจะหันมาซื้อความคุ้มครองมากขึ้น ผู้บริหารต้องมาดูว่าบุคลากรพร้อมที่จะรับความเสี่ยงใหม่ๆ ที่จะเกิดขึ้นหรือไม่ รวมถึงเกณฑ์การดำรงเงินกองทุนตามประเภทความเสี่ยง (RBC) หากปรับไม่ได้จะทำให้บริษัทสูญเสียส่วนแบ่งทางการตลาดได้
ขณะที่ สาระ ล่ำซำ กรรมการผู้จัดการ บริษัท เมืองไทยประกันชีวิต กล่าวว่า บุคลากรของประกันชีวิตจะต้องเตรียมตัวให้พร้อมเพื่อรองรับสิ่งที่จะเกิดขึ้น เช่น การเปิดเสรีอาเซียน ซึ่งยังไม่แน่ใจว่าจะเกิดในอีก 4 ปี หรือ 9 ปีข้างหน้า เพียงแค่เตรียมปรับระบบเทคโนโลยีใหม่ให้สอดคล้องกับระบบสากล ก็ต้องใช้เวลาไม่ต่ำกว่า 3 ปี
สาระ ยอมรับว่า ที่ผ่านมาธุรกิจประกันชีวิตมีการเปลี่ยนแปลงไปตามสังคม เศรษฐกิจ และแนวโน้มของโลก เช่น 78 ปีก่อนขายสินค้าคุ้มครองเพียงอย่างเดียว ปัจจุบันมีการขายประกันควบการลงทุนเพิ่มมากขึ้น ขายประกันแบบออมระยะสั้นๆ ให้ผลตอบแทนสูงเพิ่มขึ้น ซึ่งสิ่งเหล่านี้เริ่มจากสิงคโปร์ มาเลเซีย มาที่ฮ่องกง และเริ่มเกิดขึ้นในประเทศไทยแล้ว
ขณะที่ปัจจุบันประชาชนผู้มีรายได้ปานกลางมีจำนวนเพิ่มมากขึ้น และสังคมเข้าสู่ช่วงอายุยืนขึ้น ทำให้การดูแลรักษาสุขภาพมีราคาสูงขึ้น มีการออกประกันควบสุขภาพออกมาจำนวนมาก ขยายอายุให้ผู้ซื้อประกันจากสูงสุด 60-65 ปี เป็น 70-75 ปี ก็ซื้อประกันได้
นอกจากนี้ ช่องทางการจำหน่ายเปลี่ยนแปลงไปมากในช่วง 56 ปีที่ผ่านมา เดิมขายผ่านตัวแทนเพียงอย่างเดียว ต่อมาธนาคารเริ่มเข้ามาขาย และสามารถขายผ่านโทรศัพท์ การขายประกันผ่านทีวี และยังมีสังคมออนไลน์เพิ่มเข้ามา ที่การบอกปากต่อปากระหว่างสมาชิกเกิดขึ้นรวดเร็วมากในการบอกต่อข้ามจังหวัด ทำให้ประชาชนมีความรู้ด้านประกันเพิ่มมากขึ้น
จีรพันธ์ อัศวะธนกุล นายกสมาคมประกันวินาศภัย กล่าวว่า ผลจากโลกไร้พรมแดน ภัยที่เกิดขึ้นในประเทศหนึ่ง ส่งผลกระทบถึงประเทศไทยด้วย เช่น สึนามิที่ญี่ปุ่น ซึ่งความจริงไม่น่าจะกระทบกับธุรกิจประกันภัยไทย แต่การที่ไทยต้องนำเข้าแอร์แบ็กจากญี่ปุ่นในการประกอบรถยนต์ ทำให้ตลาดรถยนต์เกิดการชะงัก 23 เดือน การขายประกันภัยลดลงไปด้วย
มืออาชีพทั้งสามต่างเห็นพ้องกันว่า บริษัทประกันที่จะอยู่รอดได้อย่างเข้มแข็งจะต้องคิดแบบประกันใหม่ๆ ให้ทันกับการเปลี่ยนแปลง เลือกช่องทางการขายที่เข้าถึงลูกค้าแต่ละกลุ่ม และฐานะการเงินของบริษัทต้องมั่นคง สิ่งเหล่านี้จะอยู่ภายใต้การขับเคลื่อนของบุคลากรประกันภัย ที่ผู้บริหารประกันเองยอมรับว่าต้องทุ่มกำลังเงินอีกมากในการพัฒนาความรู้ความสามารถของพนักงานอย่างต่อเนื่อง