

AI ปลุกกระแสออมเงิน หนุนคนรุ่นใหม่ไทยเริ่มลงทุนมากขึ้น
AI และข้อมูลการเงินออนไลน์ช่วยกระตุ้นคนรุ่นใหม่ให้สนใจออมและลงทุนมากขึ้น ขณะที่ธนาคารยังเป็นศูนย์กลางความเชื่อมั่นของผู้บริโภค
ปัจจุบัน AI กำลังก้าวเข้ามามีบทบาทในการปรับเปลี่ยนพฤติกรรมทางการเงินของคนไทยอย่างรวดเร็ว ตั้งแต่การเปรียบเทียบผลิตภัณฑ์การลงทุน ไปจนถึงการย่อยเงื่อนไขสัญญาที่ซับซ้อนให้เข้าใจได้ในไม่กี่วินาที
แต่ข้อมูลล่าสุดกลับสะท้อนความย้อนแย้งที่น่าสนใจว่า แม้เทคโนโลยีจะช่วยให้เข้าถึงข้อมูลได้ง่ายขึ้น แต่เมื่อถึงจังหวะชี้เป็นชี้ตายในการตัดสินใจทางการเงิน ผู้บริโภคส่วนใหญ่ยังคงเลือกยึดโยงกับมนุษย์และสถาบันหลักมากกว่าอัลกอริทึม
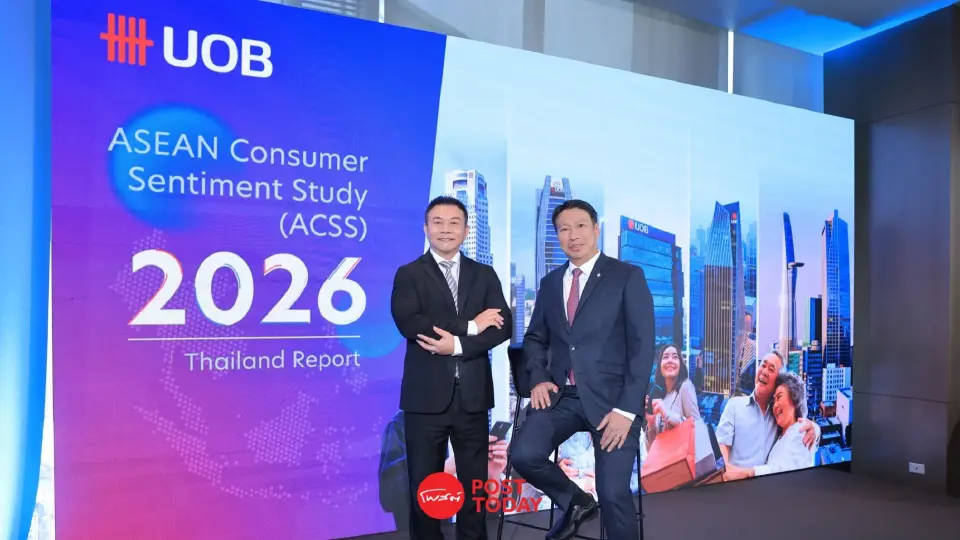
ข้อมูลจากผลการศึกษาความเชื่อมั่นผู้บริโภคในอาเซียน ประจำปี 2569 (ASEAN Consumer Sentiment Study 2026) ซึ่งเก็บข้อมูลจากกลุ่มตัวอย่างในไทย 1,000 คน อายุ 18 – 65 ปี ในเดือนมิถุนายน 2569 ชี้ให้เห็นผลกระทบของ AI ที่กำลังส่งแรงกระเพื่อมทั้งต่อวินัยการเงิน การแข่งขันทางธุรกิจ และสุขภาวะของผู้คนในสังคม
AI ผู้ช่วยการเงินยุคใหม่: ปลุกพลังคนรุ่นใหม่ แต่ยังแทนที่ความไว้วางใจไม่ได้
ผลสำรวจระบุว่าผู้บริโภคไทยนำ AI มาใช้ช่วยจัดการเรื่องการเงินใน 3 มิติหลัก ได้แก่ การประมวลผลและเปรียบเทียบผลิตภัณฑ์ทางการเงิน 43% การย่อยและอธิบายเอกสารเงื่อนไขทางการเงินที่ซับซ้อน 35% รวมถึงการวางแผนงบประมาณรายรับรายจ่ายและการลงทุน
ผู้ใช้งานมองว่าจุดเด่นของ AI คือการช่วยแจ้งเตือนเมื่อใช้จ่ายเกินงบประมาณที่ตั้งไว้ พร้อมทั้งแนะนำแนวทางการจัดสรรสินทรัพย์ รายบุคคล และคัดกรองผลิตภัณฑ์ทางการเงินที่สอดคล้องกับเป้าหมายชีวิต อีกทั้งระบบแนะนำเนื้อหาและอัลกอริทึมบนสื่อออนไลน์ยังเป็นตัวเร่งสำคัญที่ทำให้กลุ่มคนรุ่นใหม่ ตื่นตัวเรื่องการออมและการลงทุนเร็วขึ้น
แรงกระตุ้นดังกล่าวส่งผลให้กลุ่มลูกค้าอายุน้อยและกลุ่มที่กำลังสร้างฐานะ มีสัดส่วนการออมเติบโตถึง 30% เทียบกับกลุ่มที่มีความมั่งคั่งอยู่แล้วซึ่งเติบโตที่ 20% สะท้อนว่าข้อมูลที่เข้าถึงง่ายช่วยลดช่องว่างความรู้ทางการเงินได้อย่างเป็นรูปธรรม ถึงกระนั้น AI ยังคงทำหน้าที่เป็นเพียงผู้รวบรวมและคัดกรองข้อมูลเบื้องต้นเท่านั้น เมื่อต้องตัดสินใจทางการเงิน ผลสำรวจพบว่า ผู้บริโภคยังคงเชื่อมั่นในธนาคารหลักที่ใช้บริการมากที่สุด
นายยุทธชัย เตยะราชกุล กรรมการผู้จัดการ บุคคลธนกิจ ธนาคารยูโอบี ประเทศไทย ให้มุมมองว่า ข้อมูลที่เข้าถึงง่ายช่วยให้ผู้บริโภคมีทางเลือกมากขึ้น แต่การเลือกผลิตภัณฑ์ที่เหมาะสมยังคงต้องอาศัยการประเมินเป้าหมายชีวิต ภาระหนี้สิน และระดับความเสี่ยงที่แต่ละบุคคลยอมรับได้ควบคู่กัน
โจทย์ใหญ่ภาคธนาคาร: เสริมพลังหลังบ้าน แต่คุมเข้มความเสี่ยงข้อมูลและภัยไซเบอร์
ในมุมของสถาบันการเงิน ท่ามกลางสัดส่วนลูกค้าบุคคลธรรมดากว่า 80% ที่ทำธุรกรรมผ่านช่องทางมือถือ ธนาคารได้นำระบบ AI มาประมวลผลพฤติกรรมการใช้จ่ายเพื่อสร้างข้อมูลเชิงลึกเฉพาะบุคคล แนะนำการบริหารเงินสูงถึง 3 ล้านรายการต่อเดือน
ขณะเดียวกัน AI Chatbot ได้เข้ามามีบทบาทในการตอบคำถามลูกค้ามากกว่า 70,000 รายต่อเดือน ควบคู่กับการใช้ระบบคัดสรรสิทธิประโยชน์ที่ตรงกับไลฟ์สไตล์รายบุคคลถึง 300,000 รายต่อเดือน เพื่อตอบสนองความต้องการบริการที่รวดเร็วและเป็นส่วนตัว
อย่างไรก็ตามในการให้คำแนะนำการลงทุน ธนาคารยังคงจำกัดการใช้ AI ไว้ในระบบปิด สำหรับสนับสนุนการทำงานของที่ปรึกษาทางการเงินเท่านั้น โดยให้ระบบดึงข้อมูลจากฐานข้อมูลภายในอย่าง Fund Fact Sheet มาเปรียบเทียบกองทุนรวมราว 200 กองทุน ภายใต้เกณฑ์มาตรฐานเดียวกัน
สาเหตุที่ภาคธนาคารยังไม่เปิดให้ AI แบบเปิด สื่อสารแนะนำการลงทุนแก่ลูกค้าโดยตรง เป็นเพราะความกังวลต่อความถูกต้องของข้อมูล หากระบบไปดึงฐานข้อมูลที่คลาดเคลื่อนมาประมวลผล ย่อมนำไปสู่ข้อสรุปและการตัดสินใจลงทุนที่ผิดพลาดได้
ส่วนประเด็นความเสี่ยงด้านความปลอดภัยทางไซเบอร์ ในยุค AI ภาคธนาคารพาณิชย์ไทยอยู่ภายใต้การกำกับดูแลของธนาคารแห่งประเทศไทย (ธปท.) ที่เข้าตรวจสอบช่องโหว่อย่างละเอียดทุกปี พร้อมมีแผนรองรับความต่อเนื่องทางธุรกิจ ทำให้ระบบธนาคารไทยมีเสถียรภาพสูงกว่าธุรกิจค้าปลีก ผู้ให้บริการทางการเงินที่ไม่ใช่ธนาคาร และสถาบันการเงินต่างประเทศ
สมรภูมิธุรกิจไทยยุค AI: ช้อปข้ามแดนพุ่งเท่าตัว และการสร้างความเชื่อถือแก่ AI
ความแพร่หลายของ AI และอินเทอร์เน็ตยังส่งผลโดยตรงต่อพฤติกรรมการบริโภคและการแข่งขันทางการค้า โดยผู้บริโภคสามารถค้นหาข้อมูลและเปรียบเทียบราคาสินค้าจากแพลตฟอร์มต่างประเทศได้สะดวกขึ้นกว่าเดิมมาก
ข้อมูลจากผลสำรวจเผยให้เห็นว่า สัดส่วนผู้บริโภคไทยที่ซื้อสินค้าออนไลน์จากต่างประเทศเพิ่มขึ้นเกือบเท่าตัว จาก 15% ในปี 2568 เป็น 29 %ในปี 2569 ปรากฏการณ์นี้กลายเป็นโจทย์ท้าทายสำคัญสำหรับผู้ประกอบการไทยในการสร้างตัวตนให้เป็นที่มองเห็นของ AI เนื่องจากกลไกของปัญญาประดิษฐ์จะประเมินคะแนนความน่าเชื่อถือจากการอ้างอิง ที่ถูกกล่าวถึงและเรียกเปรียบเทียบบ่อยครั้งในโลกออนไลน์
นั่นทำให้ธุรกิจไทยที่ต้องการให้ระบบ AI แนะนำสินค้าและบริการของตนจึงจำเป็นต้องสร้างร่องรอยดิจิทัลที่มีคุณภาพในระบบนิเวศการค้า ทั้งการรักษายอดคำสั่งซื้อจริงให้สม่ำเสมอ และการสร้างผลตอบรับหรือรีวิวที่ดีจากผู้ใช้งานจริง เพื่อสอดรับความเปลี่ยนแปลงที่เกิดในยุค AI
ทุกภาคส่วนชี้ให้เห็นตรงกันว่า AI กำลังทำหน้าที่เป็นตัวเร่งสำคัญที่ช่วยให้คนไทยเข้าถึงความรู้ทางการเงิน การลงทุน และการบริโภคระดับโลกได้อย่างมีประสิทธิภาพ อย่างไรก็ตาม ขีดจำกัดด้านความแม่นยำของข้อมูลอ้างอิงยังคงทำให้บทบาทของ AI จำกัดอยู่ในฐานะเครื่องมือสนับสนุน
ในระยะยาว ความได้เปรียบทั้งในภาคการเงิน ภาคธุรกิจ และการท่องเที่ยว จึงขึ้นอยู่กับการสร้างจุดสมดุลระหว่างความแม่นยำของเทคโนโลยีกับความไว้วางใจระหว่างมนุษย์ ควบคู่กับการออกแบบบริการที่ช่วยเติมเต็มคุณภาพชีวิตและเยียวยาจิตใจของผู้คนท่ามกลางโลกดิจิทัลที่เปลี่ยนแปลงอย่างไม่หยุดยั้ง