
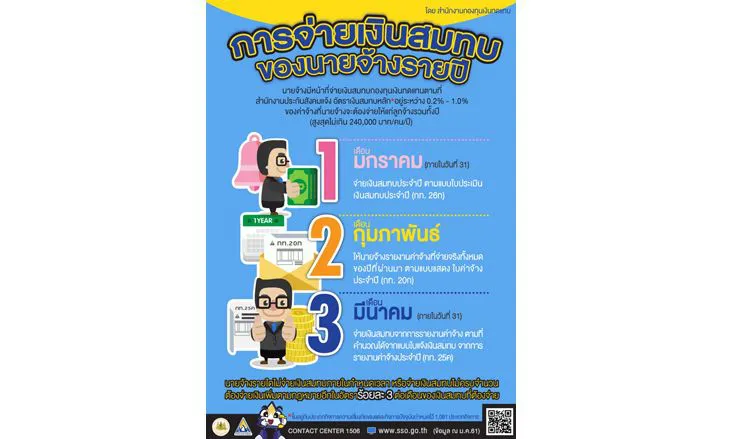


การจ่ายเงินสมทบของนายจ้างรายปี
นายจ้างมีหน้าที่จ่ายเงินสมทบภายในเดือนมกราคมของทุกปีตามจำนวนที่สำนักงานแจ้งยอด
นายจ้างมีหน้าที่จ่ายเงินสมทบภายในเดือนมกราคมของทุกปีตามจำนวนที่สำนักงานแจ้งยอด โดยคำนวณจากอัตราเงินสมทบตามลักษณะประเภทกิจการความเสี่ยงภัยของแต่ละกิจการ ซึ่งปัจจุบันกำหนดไว้ 1,091 ประเภทกิจการ อัตราเงินสมทบหลักอยู่ระหว่าง 0.2% - 1.0% ของค่าจ้าง ที่นายจ้างจะต้องจ่ายให้แก่ลูกจ้างรวมทั้งปี (สูงสุดไม่เกิน 240,000 บาท/คน/ปี)
1. เดือน มกราคม จ่ายเงินสมทบประจำปี ภายในวันที่ 31 มกราคม ตามแบบใบประเมินเงินสมทบประจำปี (กท. 26ก)
2. เดือน กุมภาพันธ์ ของทุกปี ให้นายจ้างรายงานค่าจ้างที่จ่ายจริงทั้งหมดของปีที่ผ่านมา ตามแบบแสดง ใบค่าจ้างประจำปี (กท. 20ก)
3. เดือน มีนาคม จ่ายเงินสมทบจากการรายงานค่าจ้าง ภายในวันที่ 31 มีนาคม ตามจำนวนที่คำนวณได้ตามแบบใบแจ้งเงินสมทบจากการรายงานค่าจ้างประจำปี (กท. 25ค)
ทั้งนี้นายจ้างรายใดไม่จ่ายเงินสมทบภายในกำหนดเวลา หรือจ่ายเงินสมทบไม่ครบจำนวน ต้องจ่ายเงินเพิ่มตามกฎหมายอีกในอัตราร้อยละ 3 ต่อเดือนของเงินสมทบที่ต้องจ่าย





