
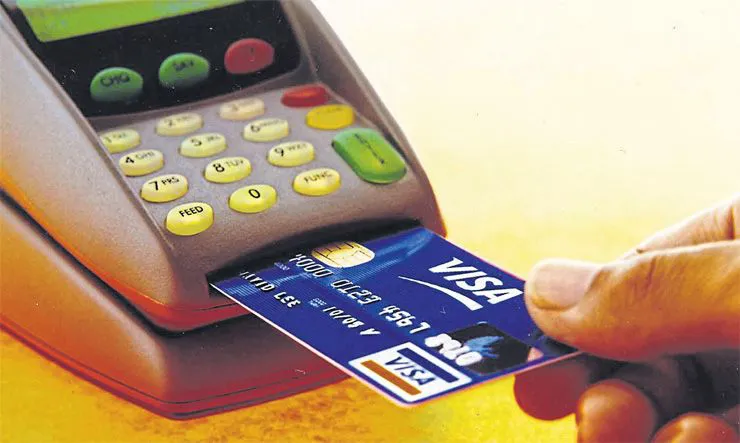


เมื่อ(ไหร่)สังคมไทยจะไร้เงินสด
ภายใต้นโยบายไทยแลนด์ 4.0 นั้น จะเกิดการเปลี่ยนแปลงในทุกๆ ภาคส่วนของประเทศไทย ไม่ว่าจะเป็นภาครัฐ เอกชน
โดย...แบงก์กลิ้ง
ภายใต้นโยบายไทยแลนด์ 4.0 นั้น จะเกิดการเปลี่ยนแปลงในทุกๆ ภาคส่วนของประเทศไทย ไม่ว่าจะเป็นภาครัฐ เอกชน และประชาชนเอง ที่จะต้องขยับปรับตัวรองรับประเทศไทยเวอร์ชั่นใหม่ที่เน้นไฮเทคและนวัตกรรมต่างๆ
สำหรับภาคการเงินก็มีการยกระดับเปลี่ยนแปลงกันยกใหญ่ มีการรื้อระบบการทำงานนำเอาไอทีเข้ามาใช้มากขึ้น เพื่อที่จะลดต้นทุนและทำให้การบริการสะดวกรวดเร็วยิ่งขึ้น แน่นอนว่า การพัฒนาระบบการชำระเงินเป็นส่วนหนึ่งของภาคการเงิน ซึ่งมีเป้าหมายนำไปสู่สังคมไร้เงินสด (Cashless Society)
รัฐบาลเองก็สร้างสิ่งอำนวยความสะดวกพื้นฐานและส่งเสริมให้ประเทศไทยไปสู่สังคมที่ไร้เงินสด นั่นคือการชำระราคากันด้วยระบบการเงินอิเล็กทรอนิกส์ไม่ต้องขนธนบัตรเป็นฟ่อนๆ ไปจ่ายเงินค่าสินค้าอีกแล้ว แค่กดปุ่มเดียวก็จ่ายเงินค่าสินค้ากันได้ สะดวก รวดเร็ว ปลอดภัย และ ตรวจสอบได้ เพราะทุกทรานแซคชั่นจะถูกบันทึกไว้หมด
กว่าประเทศไทยจะเดินทางไปสู่สังคมไร้เงินสด คงจะต้องใช้เวลาอีกหลายปี เพราะขณะนี้ไทยเพิ่งเริ่มต้นสู่การพัฒนาระบบการชำระเงิน ผู้บริหารของวีซ่าระบุว่า คนไทยยังนิยมใช้เงินสดชำระค่าสินค้าและบริการในสัดส่วน 75% ของการชำระเงินทั้งหมด ส่วนอีก 25% เป็นการชำระเงินผ่านอิเล็กทรอนิกส์ หรืออี-เพย์เมนต์
หากประเทศไทยต้องการจะคืบเข้าสู่การเป็นสังคมไม่ใช้เงินสด อย่างน้อยการชำระเงินผ่านอิเล็กทรอนิกส์ต้องมีสัดส่วนมากกว่า 50% และควรไปถึง 70% โดยต้องมีปริมาณธุรกรรมที่ชนะการใช้เงินสดให้ได้
หากพิจารณาจากข้อมูลสัดส่วนจะเห็นว่า ประเทศไทยยังห่างไกลจากการเป็นสังคมไร้เงินสด
อย่างไรก็ตาม ไม่ใช่ว่าแค่เริ่มต้นแล้วสัดส่วนของการชำระเงินผ่านอิเล็กทรอนิกส์จะมีสัดส่วนต่ำตลอดไป หากเป็นนักช็อปและช่างสังเกต จะเห็นว่า สภาวะการชำระเงินในประเทศไทยในช่วง 2-3 ปีที่ผ่านมา มีการเปลี่ยนแปลงไปมากพอสมควร เริ่มมีเอกชนที่ไม่ใช่สถาบันการเงิน เข้ามาให้บริการ อี-วอลเล็ตหรือกระเป๋าเงินอิเล็กทรอนิกส์ในรูปแบบการให้นำเงินไปเติมไว้ในบัตรแล้วนำบัตรไปใช้จ่ายชำระค่าสินค้าและบริการต่างๆ ซึ่งผู้ใช้อี-วอลเล็ตจะได้ประโยชน์ในส่วนลด หรือแต้มสะสมที่ผู้ให้บริการกำหนดไว้
อี-วอลเล็ตที่ได้รับความนิยมขณะนี้ อย่างเช่น บัตรแรบบิท ทรูมันนี่ บัตรสตาร์บัคส์ เป็นต้น ซึ่งจะมีมากมายหลายยี่ห้อขึ้นอีกในอนาคต
นอกจากนี้ คนที่ถือบัตรเดบิตก็เริ่มนำบัตรมาใช้ซื้อสินค้ามากขึ้น จากเดิมที่จะเน้นใช้เป็นบัตรเอทีเอ็ม ขณะนี้ก็นำมาใช้ซื้อสินค้าเหมือนอี-วอลเล็ตทั่วไป
ที่เป็นเช่นนี้เป็นผลจากการผลักดันของรัฐบาลภายใต้นโยบายพัฒนาระบบชำระเงินแห่งชาติ (เนชั่นแนล อี-เพย์เมนต์) โดยเฉพาะโครงการกระจายจุดรับบัตร (อีดีซี) ที่เพิ่มช่องทางชำระเงินด้วยบัตรถึง 5.5 แสนจุด ทำให้ผู้บริโภคเข้าถึงการใช้อี-เพย์เมนต์ง่ายขึ้น
ทางวีซ่าระบุว่า คนไทยมีมุมมองบวกต่อระบบเศรษฐกิจออน-ดีมานด์ เช่นอูเบอร์ หรือเดลิเวอรี่ ต่างๆ รวมทั้งไม่กลัวการใช้ไบโอเมตริกในการยืนยันตัวตน สะท้อนถึงการยอมรับเทคโนโลยี แต่ก็พบว่าแม้จะใช้บริการผ่านแอพพลิเคชั่น ผู้บริโภคก็ยังชำระเงินด้วยเงินสดเป็นหลักถึง 71% ทั้งที่การสำรวจความต้องการผู้บริโภคเกินครึ่งพร้อมที่จะใช้อี-เพย์เมนต์โดยเฉพาะการชำระเงินเมื่อได้ของผ่านโมบายวอลเล็ต
สิ่งที่เกิดขึ้นนี้แสดงให้เห็นถึงศักยภาพการชำระเงินทางอิเล็กทรอนิกส์ของไทยว่า มีแนวโน้มการเติบโตสูงมาก แม้ในช่วงแรกอาจจะไม่ขยายตัวมากมายอย่างก้าวกระโดด แต่ในอนาคตน่าจับตามองมากว่าจะพัฒนาไปอย่างไร
สิ่งที่รัฐจะต้องสร้างให้เกิดขึ้นมากที่สุดคือ ความเชื่อมั่นในเรื่องของการรักษาความปลอดภัย ไม่ให้เกิดการแฮ็กเข้าบัญชีลูกค้า หรือดูดเงินออกจากบัญชีไปใช้อย่างง่ายๆ หากระบบรักษาความปลอดภัยไม่ดีพอและคนไม่เชื่อมั่น การพัฒนาประเทศสู่สังคมไร้เงินสด การพัฒนาก็จะสะดุดลง




