
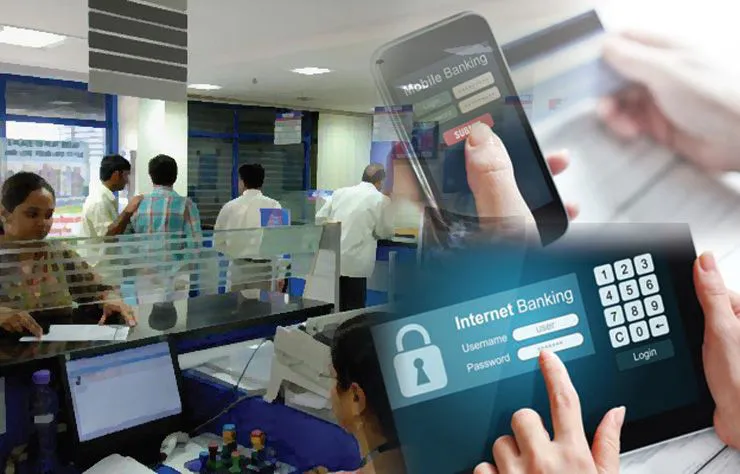


ธนาคารออฟไลน์ VS ธนาคารออนไลน์
ใครที่ติดตามข้อมูลข่าวสารด้านการเงินใกล้ชิด คงจะพบการเปลี่ยนแปลงของธุรกิจธนาคารพาณิชย์
โดย...แบงก์กลิ้ง
ใครที่ติดตามข้อมูลข่าวสารด้านการเงินใกล้ชิด คงจะพบการเปลี่ยนแปลงของธุรกิจธนาคารพาณิชย์ ที่ต้องปรับตัวขนานใหญ่รับกับการเปลี่ยนแปลงของพฤติกรรมลูกค้าที่หันไปใช้ธนาคารออนไลน์มากขึ้น คนไปทำธุรกรรมที่สาขาน้อยลง จนถึงกับต้องวางแผนปิดสาขากันยกใหญ่
แรกเริ่มเดิมที สาขาของธนาคารเป็นเรื่องจำเป็นมากในระบบเศรษฐกิจ เพราะจะเป็นการนำความเจริญให้กระจายลงไปสู่ท้องถิ่น ในอดีตหากธนาคารไหนจะเปิดสาขาใน กทม.ก็จะต้องแลกด้วยการเข้าไปเปิดสาขาในภูมิภาคหรือท้องที่ห่างไกล
หากธนาคารพาณิชย์ไม่ยอมไปเปิดสาขาในบางพื้นที่เพราะไม่คุ้มค่าที่จะลงทุน รัฐบาลก็จะสั่งให้ธนาคารเฉพาะกิจของรัฐอย่างธนาคารออมสิน ธนาคารเพื่อการเกษตรและสหกรณ์การเกษตร (ธ.ก.ส.) เข้าไปดำเนินการแทน
แต่ปัจจุบันไม่ได้เป็นอย่างนั้นอีกต่อไปแล้ว สมาร์ทโฟนได้ทำให้ธนาคารอินเทอร์เน็ตบูม หากมีสัญญาณอินเทอร์เน็ตก็สามารถใช้บริการธนาคารออนไลน์ได้ตลอดเวลา และในอนาคตเราอาจจะเห็นธนาคารออนไลน์ ธนาคารที่ให้บริการทางอิเล็กทรอนิกส์อย่างเดียว โดยไม่ต้องมีสาขามีพนักงานอีกต่อไป
เทรนด์นี้เกิดขึ้นแล้วในประเทศญี่ปุ่น ปัจจุบันใบอนุญาตประกอบกิจการธนาคารในญี่ปุ่นแบ่งเป็น 2 ประเภท คือ ธนาคารออฟไลน์ และธนาคารออนไลน์
ธนาคารออฟไลน์ คือ ธนาคารที่ประกอบกิจการแบบดั้งเดิม มีสำนักงานใหญ่ มีสาขากระจายอยู่ทั่วประเทศ ซึ่งก็คือธนาคารขนาดใหญ่ เช่น ธนาคารโตเกียวมิตซูบิชิ ธนาคารมิตซุยซูมิโตโม ธนาคารมิสุโฮะ เป็นต้น
นอกจากนี้ ยังมีธนาคารท้องถิ่นมีสาขาการให้บริการเฉพาะเขตพื้นที่ในภูมิภาคและมีสาขาในเมืองใหญ่บางแห่งเท่านั้น ธนาคารประเภทนี้มีอยู่มากมายแทบทุกจังหวัดของญี่ปุ่น มีชื่อที่แตกต่างกันออกไปหลากหลายมาก บางครั้งเป็นชื่อเมือง บางครั้งเป็นชื่อที่มีความหมายเฉพาะ
ส่วนธนาคารออนไลน์นั้น ชื่อก็บ่งบอกชัดเจนว่าเป็นธนาคารทางอินเทอร์เน็ตแบบครบวงจร ไม่มีสาขาเลย มีเพียงสำนักงานใหญ่เพียงแห่งเดียว ธุรกรรมของธนาคารประเภทนี้ทำได้ทุกอย่างเหมือนธนาคารออฟไลน์ เพียงแต่ไม่มีสาขาและพนักงาน ทั้งนี้ธนาคารออนไลน์คาดว่าจะมีการตั้งอย่างเป็นรูปธรรมกันในปีนี้
เมื่อไม่นานมานี้ หนังสือพิมพ์นิฮอนเคอิไซชิมบุน หนังสือพิมพ์ธุรกิจรายวันของประเทศญี่ปุ่น ตีพิมพ์ข่าวว่า ยาฮูประเทศญี่ปุ่นกำลังเจรจาร่วมทุนกับบริษัท ซูมิโตโม มิตซุย ไฟแนนเชียล กรุ๊ป (Sumitomo Mitsui Financial Group หรือ SMFG) เตรียมเทเงินลงทุนซื้อหุ้นบริการธุรกรรมการเงินออนไลน์ของญี่ปุ่นชื่อว่า “เจแปนเน็ตแบงก์” ดีลดังกล่าวยังคงเป็นความลับ ยังไม่มีรายละเอียดและการยืนยันข้อมูลใดๆ จากปากของทั้งยาฮูญี่ปุ่นและเน็ตแบงก์
ที่มีการแตกไลน์ให้ใบอนุญาตเฉพาะด้านออกมา ก็เพื่อให้เกิดความชัดเจนและความสะดวกในการดำเนินงาน และในอนาคตธนาคารออนไลน์อาจจะได้รับความสนใจจากผู้ใช้บริการมากขึ้นเรื่อยๆ ตามการเติบโตของธุรกรรมอี-คอมเมิร์ซ
วงการช็อปปิ้งออนไลน์ที่เติบโตนั้น ไม่ได้ครอบคลุมเฉพาะสังคมวัยทำงานหรือนักเรียนนักศึกษา แต่ยังครอบคลุมกลุ่มผู้สูงอายุด้วย โดยเฉพาะคุณย่าคุณยายในญี่ปุ่น ตามการสำรวจของบริษัทวิจัย IPG Mediabrands ในปี 2559 ได้ติดตามพฤติกรรมของกลุ่มตัวอย่างผู้ใช้อินเทอร์เน็ต 2,400 ราย ในเขตคันโตและคันไซ การศึกษาพบว่า 28% ของกลุ่มตัวอย่างที่มีอายุระหว่าง 70-74 ปีนั้น มีสมาร์ทโฟนใช้งานเป็นของตัวเอง โดย 33% ของคุณปู่และ 23% ของคุณย่าในกลุ่มนี้ เป็นผู้ใช้สมาร์ทโฟนประจำทุกวัน ไม่เพียงซื้อสินค้าออนไลน์ ปู่ย่าตายายญี่ปุ่นเกินครึ่ง (55%) ยังเป็นผู้ใช้งานบริการอื่นด้วย เช่น บริการธนาคารออนไลน์ อินเทอร์เน็ต แบงก์กิ้ง (41%) ชมทีวี (12%) ส่งคำอวยพร (10%) จัดการข้อมูลสุขภาพ (7%)
เมื่อธุรกรรมออนไลน์ขยายตัว ธนาคารออนไลน์ก็เติบโตไปในทิศทางเดียวกัน นี่คือเทรนด์ใหม่ของการเงินโลก อีกไม่นานระบบธนาคารไทยก็ต้องไปในทางนี้เช่นกัน




